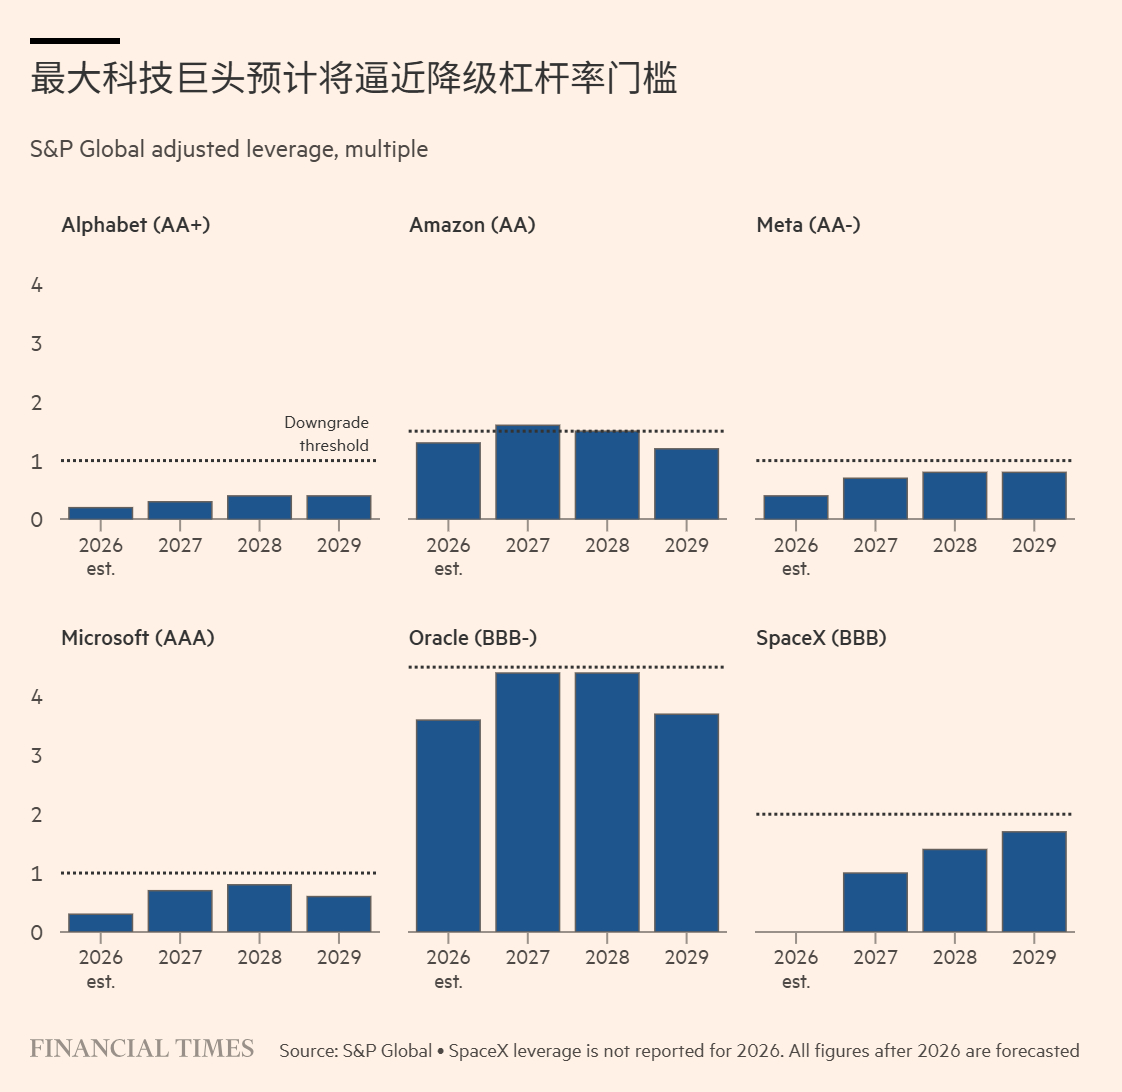
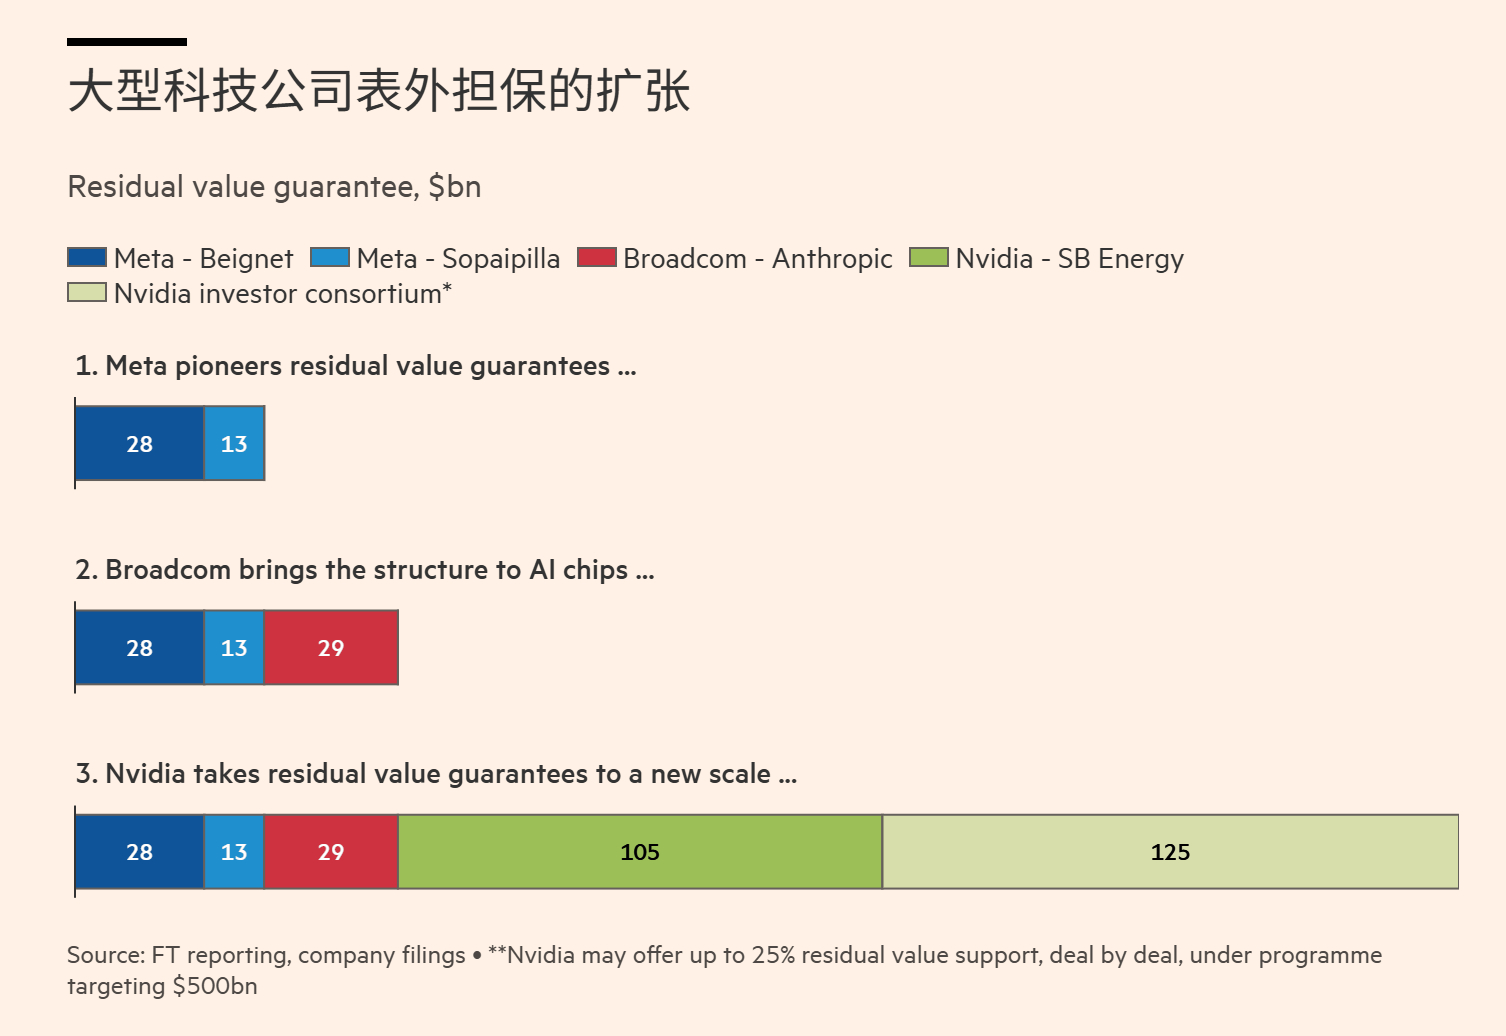
据「金融时报」统计,为掩盖 AI 债务,科技巨头们正大举启用信用担保工具,仅在过去 12 个月内,就将总计 3000 亿美元的 AI 风险敞口移出了资产负债表。
而根据摩根士丹利的统算,七家超大规模云厂商和芯片制造商的表外承诺与信用支持总额已达到历史级的 3.1 万亿美元。
Meta 是首家将「残值担保」模式引入 AI 融资的科技巨头,可以以他们的数据中心为例,详细拆解下此种财技。
在与投资机构 Blue Owl 联手开发路易斯安那州 2GW 的 Hyperion 数据中心时,Meta 与对方首先共同出资成立了一家名为 Beignet Investor 的合资公司。
Blue Owl 投入资金约 30 亿美元,获得该合资公司 80% 的股权;Meta 则以其已经投入的 13 亿美元,保留了剩余的 20% 股权。
而建设数据中心所要背负的债务,顺理成章背负到了这家合资公司的头上。该公司通过发行 2049 年到期的债券又筹集了 270 亿美元,票面利率为 6.58%,远高于 Meta 可比公司债 5.5% 的收益率。
根据协议,Meta 将以支付租金的方式使用该数据中心,租金用于偿付债券本息及支付 Blue Owl 的股息。但为了避免这笔租约在财报上被记为长期负债,Meta 保留了每四年可退出租约的权利。
如果 Meta 不再租用该数据中心,Blue Owl 就可以出售该数据中心。出售所得将优先用于偿还未偿债券,其次用于返还自身投资。
若出售数据中心的所得,不足以偿付债券本息、返还 Blue Owl 的本金并附加微薄利润,那么其中的差额将由 Meta 来补足 —— 这就是所谓的残值担保。
兜兜转转,其实整个数据中心的债务还是押注于 Meta 自身的信用,但这笔债务在 Meta 的资产负债表上又几乎不留痕迹。
今年 7 月,Meta 故技重施,以类似结构为得州埃尔帕索一座在建的 1GW 数据中心提供了信用托底。
在资金紧缺的当下,对科技巨头而言这或许是好事。不过「金融时报」分析认为,这类担保的激增,实际上埋下了更深一层的隐患。一旦技术落地不及预期、算力出现过剩,抑或商业化闭环迟迟无法成型,这场豪赌背后的债务风险便会连锁引爆。
甚至很多硬件制造商现在也有样学样。比如今年 6 月,博通承担了 290 亿美元的风险敞口,将 1GW 的芯片出售给一家 SPV,后者再将芯片租赁给 Anthropic。(具体可以参见这篇博文的分析>网页链接)
知情人士透露,博通明年可能还会继续用担保为后续交付的芯片铺路,包括 Anthropic 的另外 5GW 芯片,以及为 OpenAI 定制的 1.3GW 算力芯片。
上个月,英伟达也亮出了类似的供应商融资方案。高盛正携手一批华尔街资方组建总额高达 5000 亿美元的资金池,专供部署了英伟达算力的 AI 基础设施项目。英伟达公开承诺,愿为此类交易提供最高 25% 的残值兜底。
最早将该结构引入 AI 基建融资的摩根士丹利结构化产品资本市场主管 Richard Myers 解释道:“残值担保具备清晰的契约逻辑:资产若要变现,必须走公开竞价出售程序,而变现所得会直接冲抵担保范围内的风险敞口。”
他指出,正因担保方仅需补足实际售价与保底价值之间的缺口,残值担保“在资产负债表上受到的会计约束,远比传统的全额付款担保要宽松得多”。
当然,眼下的 AI 热潮和算力荒确实给了金融人士足够的底气去操盘。如果 AI 需求能够在大家预期的时间真正爆发(哪怕慢两年),那这些担保永远不会被触发,整个结构会被追认为金融工程史上的杰作。
但如果失败,其破坏力或许会远大于08年的次贷危机。