美国这次可能真要白忙活了!美联储宣布加息0.25%,欧盟日韩连海湾国家都排着队跟进,眼看一波收割全世界的大戏又要上演。结果回头一看,中国央行大概率稳坐钓鱼台,根本不打算跟。
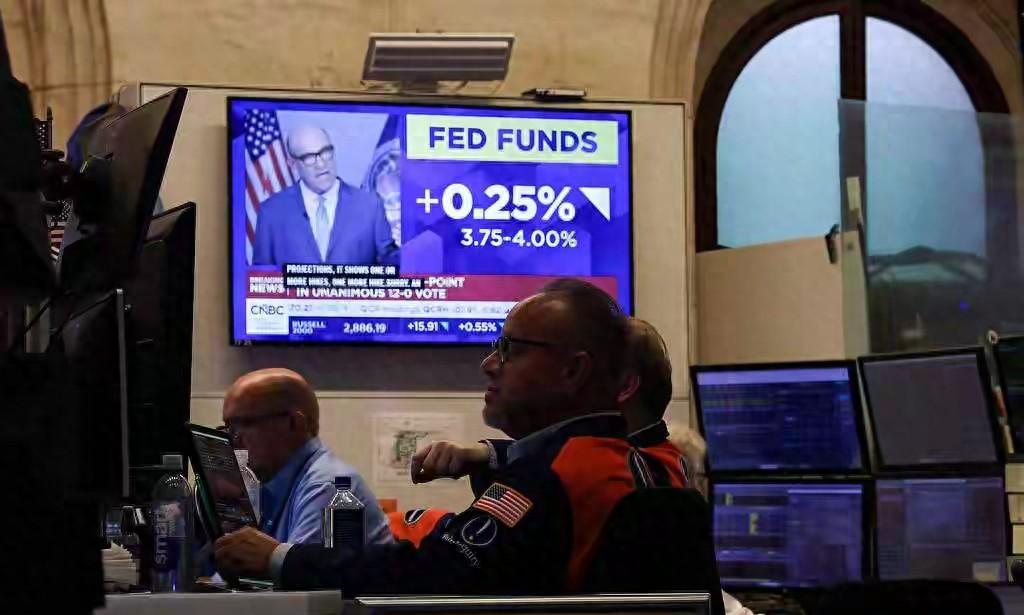
9月16日,美联储宣布将联邦基金利率上调25个基点,目标区间升至3.75%—4.00%,这是2024年9月开启降息周期后,首次重新转向加息。
消息落地后,海湾国家迅速跟进,沙特、阿联酋、卡塔尔、巴林、阿曼五国央行几乎同步加码;韩国、菲律宾今年也已经多次加息,欧盟年内第二次调整政策,日本同样面临汇率和通胀压力。
表面看,这是全球央行排队响应美国,实际情况却没那么整齐,很多国家不是愿意跟,而是很难不跟。
海湾国家的货币大多盯住美元,如果美联储加息,它们不动,美元和本币之间的利差就会拉大,资金可能外流,汇率锚也会松动。对这些国家来说,跟进更像是维持货币体系稳定的必要动作。
韩国、菲律宾面对的则是本币贬值和输入性通胀,欧洲和日本也被能源价格、汇率波动以及外部成本上涨推着走。说得直白一点,美元一抬头,别人身上就会跟着溅上一身水。
问题在于,这轮通胀并不完全是消费太旺造成的,能源价格上涨、俄乌冲突、红海和南海局势反复,都让原油、粮食和原材料供应变得更加不稳定。
美国8月PPI升至5.4%,CPI升至3.4%;欧洲央行也承认,中东局势可能让欧元区通胀在较长时间内高于目标。可加息主要针对需求端,限制消费、投资和借贷,却很难直接把油价和食品价格压下来。
美联储理事沃什已经把这层尴尬说得很明白:油价、食品价格不是靠加息就能解决的,央行真正能做的,是防止能源涨价进一步传导到其他商品。
于是,全球加息看起来声势浩大,实际却有点“对症不完全”,美国想通过更高利率吸引资金回流、压住通胀,也想让美元继续掌握全球金融节奏,但副作用很快传回了美国国内。
8月18日,美国联邦债务首次站上40万亿美元。美国国会预算办公室预计,2026财年美国仅利息支出就可能达到1万亿美元,占GDP的3.3%;截至该财年前九个月,净利息支出已经达到8270亿美元,超过7130亿美元的国防支出。
9月15日,美国10年期国债收益率升至5.033%,创下2007年以来新高,短端利率被美联储推高,长端收益率又不断上行,意味着美国政府借钱越来越贵,财政账单也越滚越大。
特朗普随后公开要求财政部长贝森特把利率降到1%甚至更低,加息是为了压通胀,结果先把政府债务和融资成本顶上去,这种局面多少有些讽刺。
再看中国,央行没有跟着加息,并不是“跟不上”,而是经济面对的病症根本不同。
8月中国CPI同比上涨0.8%,核心CPI更低,PPI同比下降3.8%,社会消费品零售总额只增长0.4%。上游原材料价格虽然有压力,但终端消费并不火热,内需不足才是更需要提防的问题。
别人担心经济过热,要用加息给市场降温;中国更关心的是企业融资成本、居民消费意愿和经济增长动能。这个时候如果机械跟随美国加息,可能会进一步抬高实体经济的资金成本,反而给内需恢复添堵。
中国也不是没有外部压力,美国加息会压缩中国未来降息的空间,带来人民币汇率波动,也会让持有美元债的企业、准备出国留学或进行跨境消费的家庭承担更高成本。
但压力不等于必须照抄美国的政策,央行报告早已判断,海外这一轮加息主要由流动性调整推动,对中国的冲击未必像过去那么大。
从一季度到8月,中国贸易顺差达到8063亿美元,比前六年同期平均水平多出近3000亿美元;人民币汇率总体稳定,10年期国债收益率维持在1.68%左右。这意味着中国手里有缓冲,也有一定的政策选择空间。
接下来,如果内需继续偏弱,中国更可能先通过降准释放流动性,再观察银行息差、物价和汇率情况,必要时小幅下调政策利率,而不是因为美国加息就立刻转向紧缩。
判断美联储这次是不是“白忙活”,不能只看有多少国家跟着加息,还要盯住三个信号:油价能不能真正回落,美国10年期国债收益率会不会继续上冲,财政赤字能否得到控制。
如果油价不降,加息就是在给供给问题开需求端的药;如果美债收益率持续走高,美国政府的融资压力就会越来越重;如果赤字继续扩大,紧缩政策甚至可能变成一场“自己和自己较劲”。
美元周期过去那套“美国加息、全球承压、资金回流美国”的逻辑,正在变得没那么顺滑,美国债务规模太大,利息支出已经快赶上军事开销,政策工具每挥动一次,也可能先伤到自己。
所以,中国不跟牌,承担的是汇率和利差波动,换来的却是保持国内利率弹性、支持实体经济的空间。全球金融较量拼的从来不是谁跟得最快,而是谁更清楚自己的经济到底需要什么药。
信源:中国新闻网 2026-09-17 14:15 美联储加息25基点,全球央行分化,中国货币政策坚持以我为主