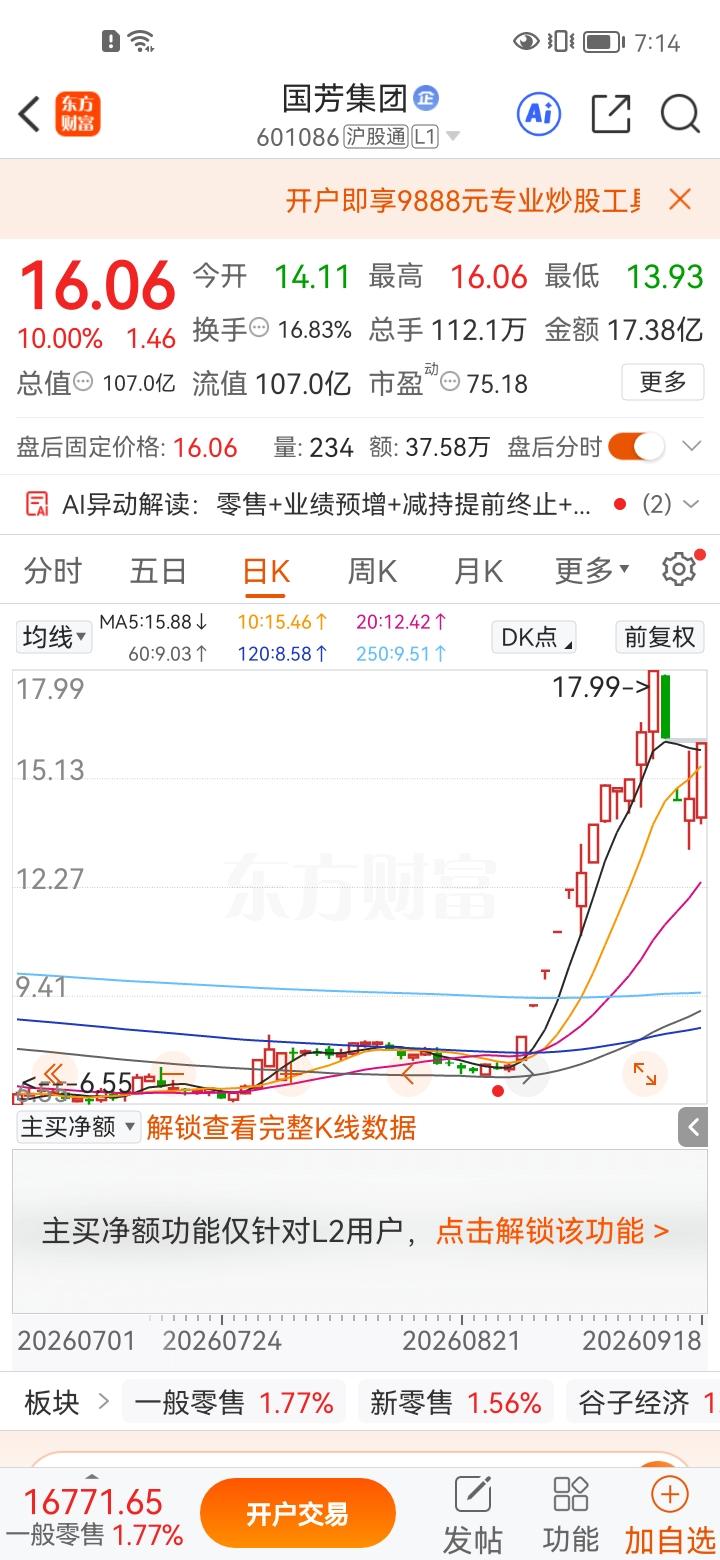
一位朋友8元入手国芳股份,直接买了一万股。买入之后行情一路高歌猛进,短短12个交易日,股价一路冲到17.99元,账面收益直接翻倍。
我认为,这个故事真正值得聊的,不是“17.99元为什么没卖”,而是一个人赚到接近10万元浮盈之后,为什么还会把卖出的决定全部交给下一根K线。
先把名称校正一下,A股正式简称是国芳集团,代码601086,标题沿用的是读者原说法。
从公开行情看,8月28日国芳集团收在8.34元,到了9月14日收在17.99元,按这两个收盘价算,12个交易日涨了约115.7%。
公司9月15日发布的异常波动公告给出的另一种统计口径更夸张,自8月27日起股价累计上涨140.19%,期间已有7个交易日触及涨停。
假设这位朋友确实是8元买入1万股,本金8万元,17.99元时市值17.99万元,峰值浮盈大约9.99万元。
9月15日收16.19元,9月16日又跌到14.57元,两天过后市值变成14.57万元,峰值利润一下少了3.42万元,这才是高位股最容易让人措手不及的地方。
我觉得,很多人事后盯着17.99元后悔,其实是把“最高价”当成了自己本来就应该卖到的价格。
最高点只有走完了才知道,交易者真正能提前决定的,不是哪里一定见顶,而是浮盈到了某个程度以后,自己愿意拿多少利润继续承受波动。
9月17日这只股票更能说明问题,当天收盘只涨0.21%,日内振幅却达到19.68%,一天之内多空来回拉扯得非常激烈。
9月18日又封上涨停,收在16.06元,确实给高位持仓者缓了一口气,可16.06元距离17.99元仍低约10.7%,一个涨停并没有把前面的回撤完全修复。
在我看来,周五这个涨停最容易制造一种错觉:既然两天跌停都能拉回来,那前高大概还会再见。
可市场里最危险的念头之一,就是把一次反弹理解成下一次新高的保证,高波动股票能快速修复,也能快速再度回撤,这两件事从来不冲突。
再看公司自己说了什么,9月15日的公告写得很直接,公司主营业务和基本面没有发生重大变化,也没有应披露而未披露的重大信息。
截至9月11日,公司市盈率91.68倍,行业平均19.49倍,市净率6.80倍,行业平均1.65倍,公司还专门提示了市场情绪过热和短期下跌风险。
这里还有一个很容易被忽略的财报细节。
国芳集团上半年归母净利润7113.36万元,同比增长214.09%,看着很亮眼,可扣非净利润3276.98万元,同比增长只有11.39%,公司在业绩说明会上明确表示,净利润大增主要来自处置奥来德股票带来的投资收益及相关公允价值变动收益。
我的看法是,这组数字比“净利润增长214%”更值得盯。
主业不是没有改善,营收也有增长,可利润暴增里带着明显的非经常性因素,拿一次性收益去解释股价连续大涨,很容易把业绩弹性和估值弹性混成一回事。
那9月21日起这一周该怎么看?我更愿意说,问题不是猜它还会不会再摸17.99元,而是先把自己的风险边界算清楚。
一个8元成本、已经有大幅利润的账户,最怕的不是少赚一个涨停,而是把已经拿到手附近的安全垫重新变成对市场情绪的押注。
如果是我,我不会把选择做成“满仓格局”和“全部清仓”这两个极端。
更实用的办法,是让仓位降到哪怕再来一次大幅回撤也不会影响生活、不会逼着自己情绪化操作的程度,剩下的仓位再去观察量价、换手和公司后续公告,这种做法未必卖在最高,却能把不可预测的价格变成可以承受的风险。
赚到钱值得高兴,能把风险控制在自己承受范围内更重要,理性看待波动、尊重公开信息、不给自己设置“必须卖在最高点”的任务,才是普通投资者更能长期坚持的做法。
本文只作市场复盘和风险讨论,不构成任何个股买卖建议。