公司也会死,“公司化国家”凭什么觉得自己能永生?很多人对“公司”有一种幻觉,觉得它只要够大,就能一直活着。可商业史反复证明一件事:公司不是永动机。
它会死,而且死法很固定:要么现金流断了,账上没钱发工资;要么信用崩了,没人再愿意借它钱、信它的话;要么增长停了,股东发现分红没了,雇员发现升职没了,所有人开始互相盯防。
国家如果被当成公司来经营,同样逃不出这个命运。区别只在于,公司死了可以破产清算,国家死了往往是一代人陪着慢慢熬。先看看历史上那几家“公司化国家”,都是怎么退场的?
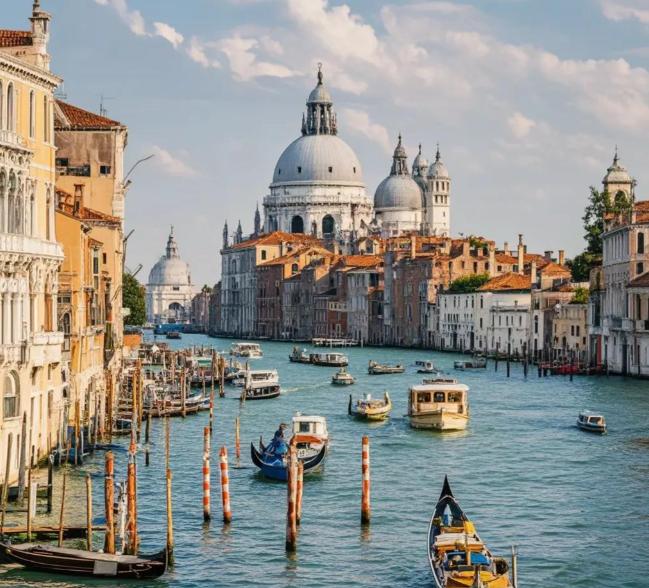
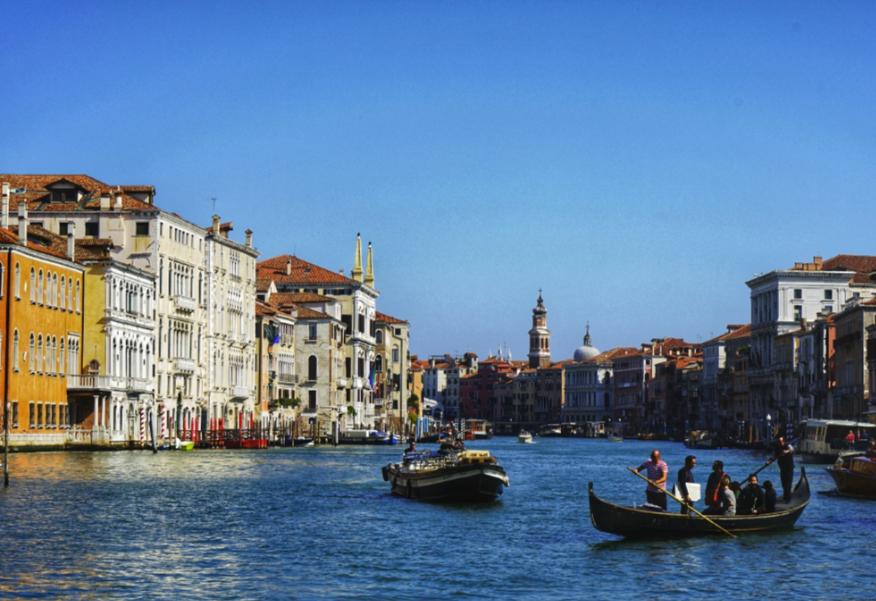
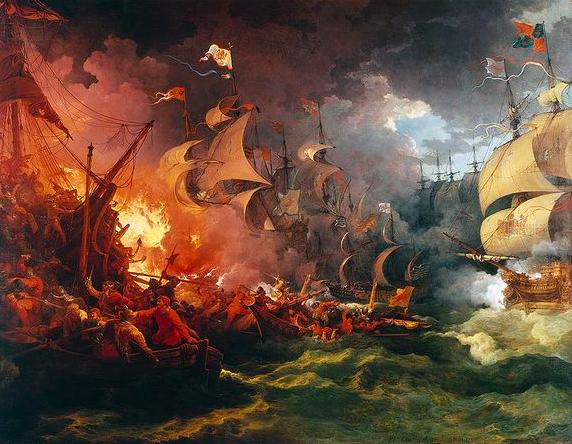
中世纪的威尼斯共和国,本质上就是一家以国家为壳的贸易公司。它垄断地中海香料转运,靠海军保护航线,靠金融和会计制度管理风险,甚至发明了早期国债。它强盛的时候,整个欧洲都得看它的脸色。
但大航海时代一来,航线从地中海转向大西洋,外部红利换了地方,威尼斯的收入结构就瞬间失去了支点。它没有被谁一刀灭掉,而是一点点收缩、贵族化、保守化,从商业帝国退化成一个旅游景点。这是最体面的死法,也是最典型的外部红利耗尽。
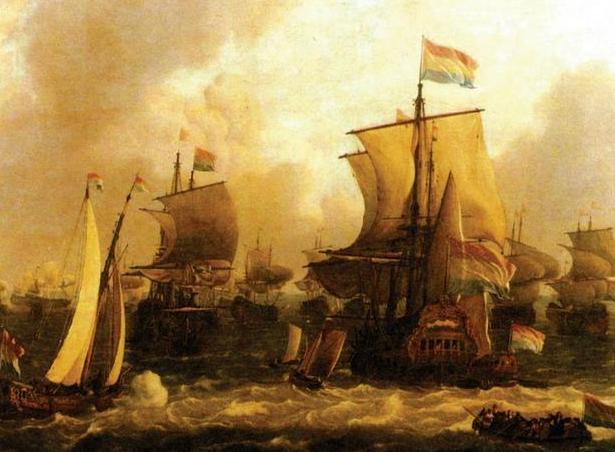
再看荷兰东印度公司。它是世界上第一家真正意义上的跨国公司,有股份、有交易所、有分红制度,甚至可以说,现代资本市场的一大半基因来自于它。它靠香料垄断赚得盆满钵满,荷兰也跟着成了“金融化国家”的早期样本。
可垄断这东西,最怕两件事:一是竞争者进来,二是维持垄断的成本越来越高。英荷战争之后,荷兰的海上优势被一点点削掉,公司内部腐败、债务堆积,分红越来越难维持,最终在十八世纪末走向解散。
荷兰这个国家虽然没有消失,但它作为“世界金融中心”的那个位置,被伦敦接走了。
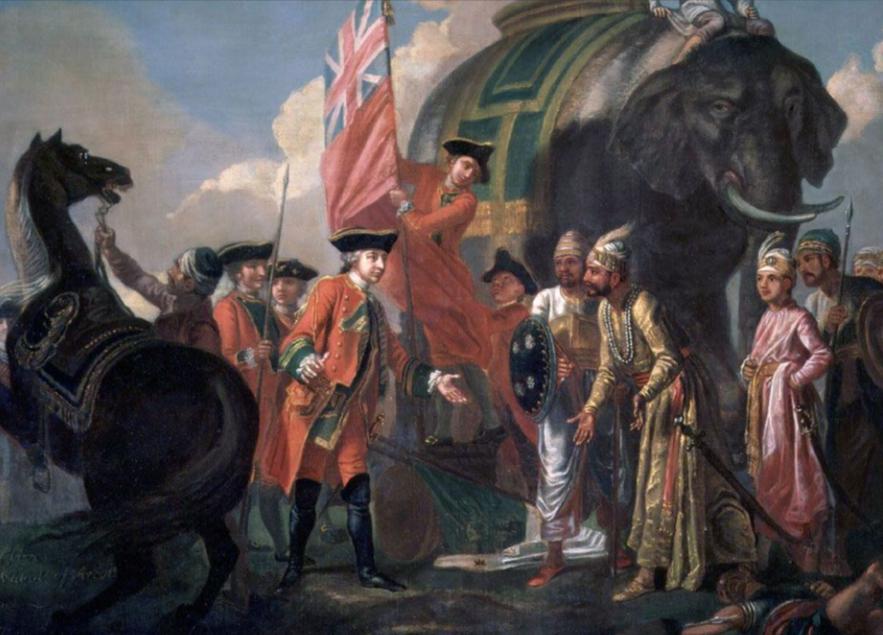
最后看大英帝国。它是工业革命和殖民红利的最大受益者,英镑一度是全球硬通货,伦敦是世界的账房。但两次世界大战打下来,债务压顶,殖民地一个个独立。
后来,美元取代英镑,布雷顿森林体系确立,英国从“股东”变成了“高级雇员”。它也没有被谁一刀砍死,而是内部契约松动、外部红利耗尽,慢慢退场。
三个案例放在一起,就会发现一个共同点:它们都不是被打死的,而是被“算不过账”算死的,是契约坍塌压死的。
城墙倒了可以重修,契约松了却很难重签。所谓公司化国家的契约,说白了就是一笔交换:精英提供秩序和机会,大众提供劳动和忠诚。只要这笔交换还能兑现,内部矛盾再大也能压住。可一旦增长停了,这笔交换就开始变味。
增长快的时候,任何矛盾都可以被摁住。不是因为它公平,而是因为它有增量兜底。增长一停,逻辑就全变了。蛋糕不变大,你多拿一块,我就少一块。
这时候“末位淘汰”不再是激励,而是互相捅刀的开始;“优化结构”不再是效率,而是甩锅;“降本增效”不再是管理,而是把成本转嫁给具体的人。股东和雇员从合作者变成对手,精英和大众从契约关系变成零和博弈。历史上有太多时刻,看起来是外敌压境,实际上是内部先算崩了账。
很多人吹嘘公司化治理的韧性,说它灵活、能裁员、能重组、能破产保护,比传统王朝抗造。这话有一半对,公司确实比王朝灵活,但它的灵活有一个隐藏前提,那就是增长。
有增长,裁员叫“优化”,外包叫“聚焦核心”,泡沫叫“概念驱动”,数据好看叫“预期管理”。没有增长,同样的动作就变味了:裁员叫失业,外包叫产业空心,泡沫叫庞氏,数据好看叫造假。
所以,真正决定一家公司、一个国家能不能扛住的,不是它账上有多少钱,而是它还能不能让大多数人相信“明天会更好”。这个“相信”,就是信用。信用在,借钱容易,融资顺畅,矛盾可以往后拖;信用没了,再厚的家底也扛不住挤兑。
公司化治理最冷酷的地方在于,它的目标函数非常单一:股东回报。至于雇员过得好不好、外包工有没有身份、被淘汰的人去了哪里,那不在核心KPI里。
短期看,这套打法很有效:成本压下去,财报好看了,股价涨了,管理层拿奖金。长期看,它是在透支契约。今天裁掉的人,明天不会再相信这家公司;今天被外包掉的岗位,明天不会再回来;今天被牺牲掉的那一代人,明天会用躺平、用不合作、用不生孩子来投票。
威尼斯、荷兰、英国都经历过这个阶段:精英越来越富,大众越来越疲,社会流动性越来越低,最后所有人都觉得“这套系统不是为我运转的”。那一刻,衰落就已经开始了,只是账面上还看不出来。
所以,公司会死,公司化国家也会死。死于现金流断裂,死于信用崩塌,死于增长停滞。这不是诅咒,而是规律!