105万贷款,23万服务费。
这是佛山吴先生的遭遇。前后半年,钱没拿到多少,债背了一屁股。
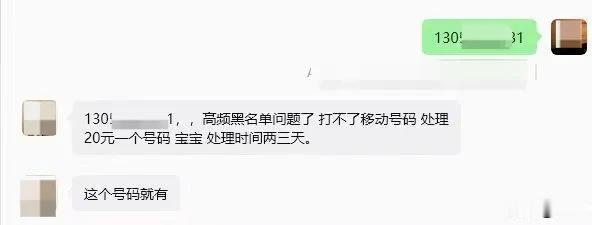
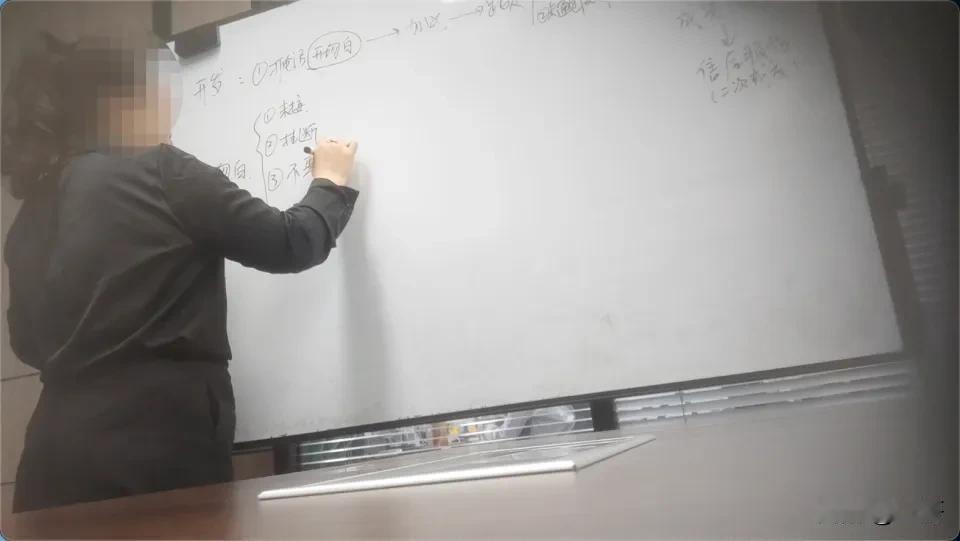
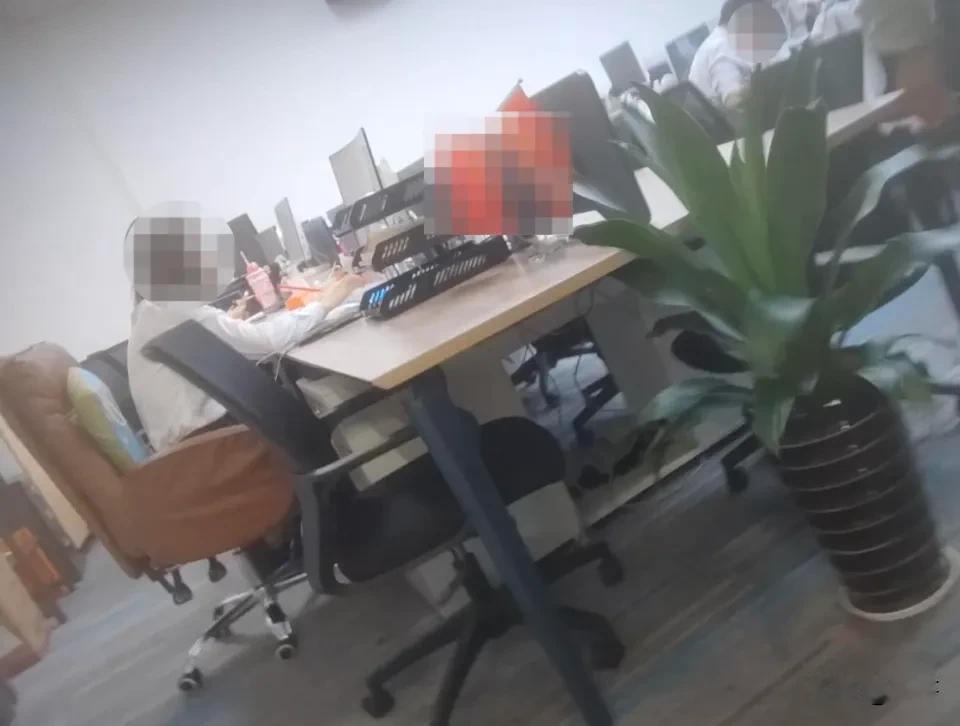
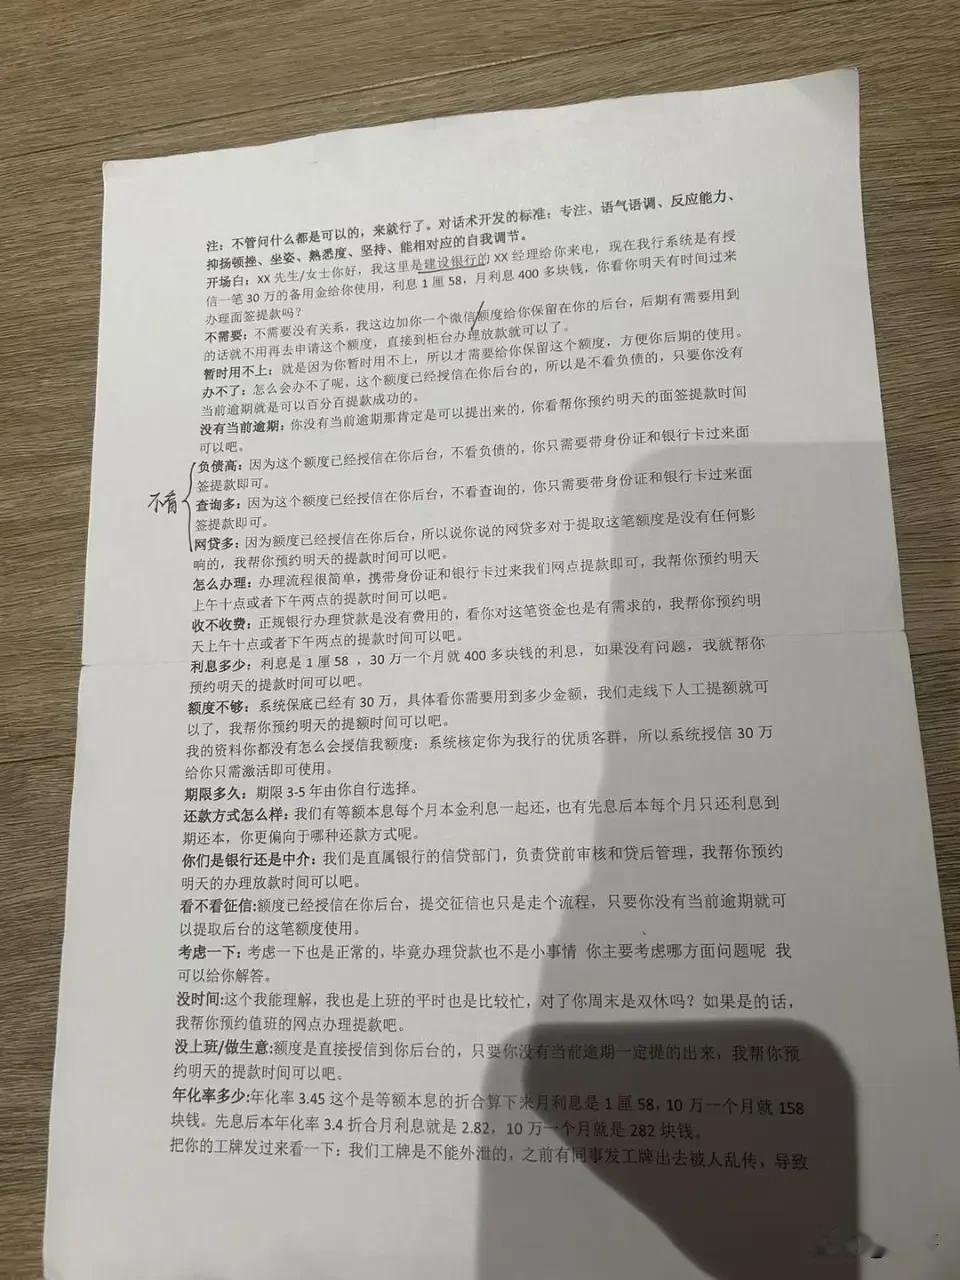
红星新闻记者卧底了广州一家助贷公司,把这套路看明白了:
你点了一个贷款广告,信息被卖了七八手,每一手都在抽成。
有人打电话自称银行的,说你资质不行,找我们能办。
到了现场,有人扮风控,有人扮经理,一唱一和。
服务费最高收贷款额的20%。
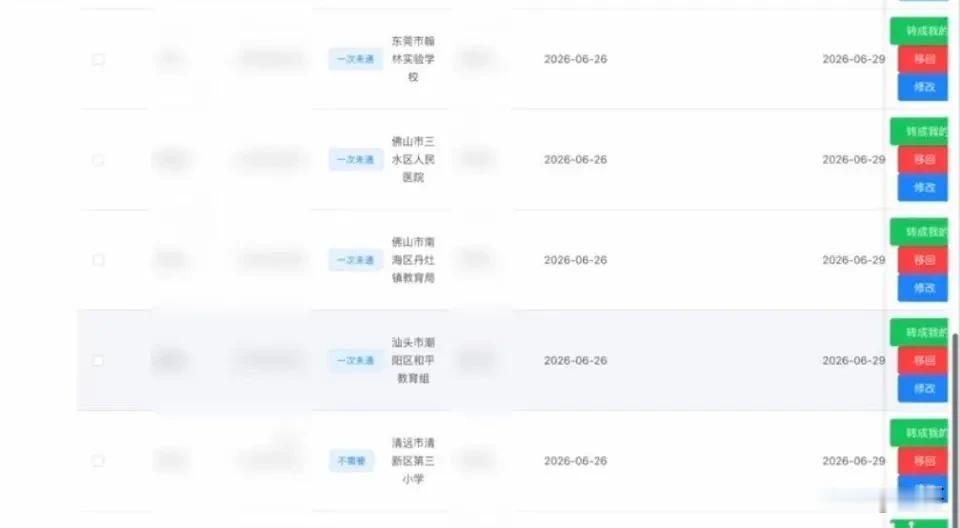
10万多条公民信息攥在手里,挨个打,专挑急用钱的下手。
这就是业内说的"套娃式助贷"。
你以为找的是银行,其实中间转了七八层,每一层都在你身上刮一刀。
现在这套玩法要到头了。
9月30日,八部门联合发的《金融产品网络营销管理办法》正式实行。
核心就几条:
第三方平台不能把你的贷款需求转给别的第三方,必须直接跳转到银行官方页面;
不能多层分销、层层抽成;
利率24%是红线,超过的不行。
这不是今年才开始打。
3月份金融监管总局已经约谈了5家大平台。
无锡办过一个案子,助贷公司骗了上千家小微企业,诈骗金额3250万,涉及高息贷款3个多亿,18个人被判了刑。
问题是,上有政策下有对策。
套娃式导流叫停了,他们会不会换个马甲再来?
会。但至少明面上的路堵死了,普通人接到那种"我能帮你从银行贷款"的电话,心里有数了。
急用钱的时候,记住一句话:直接去银行,别信中间人。
贷款 助贷 金融监管 反诈