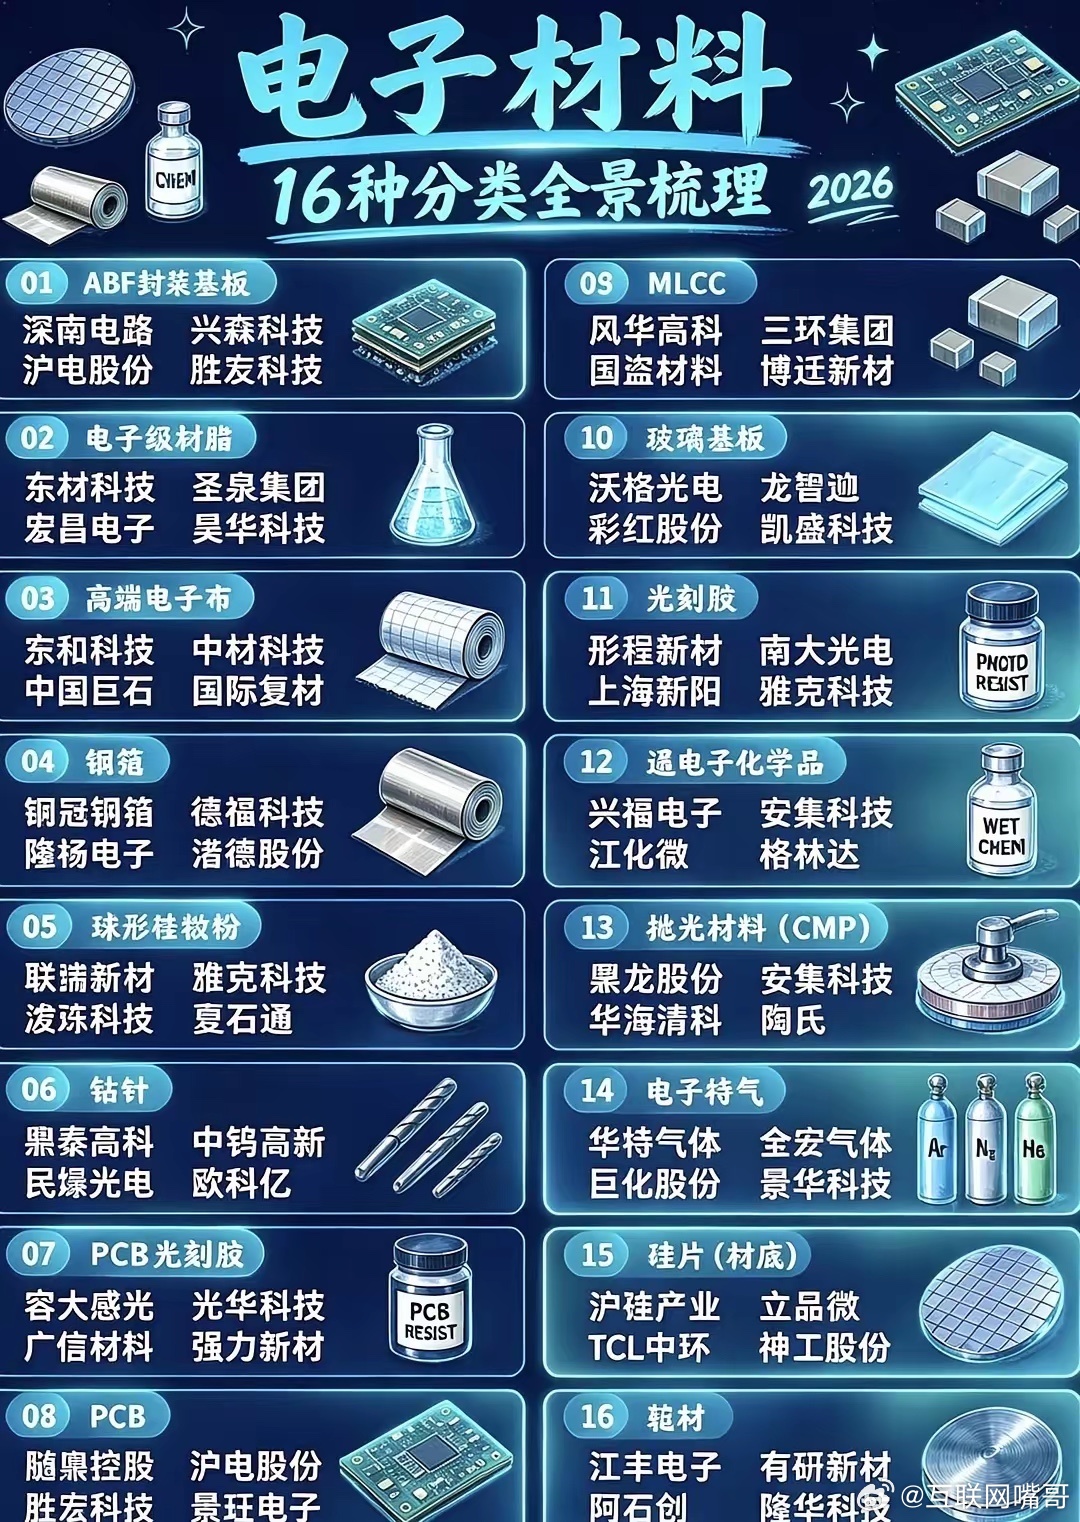
半导体的隐形基石|16类电子材料全景梳理✨AI算力、先进封装热度居高不下,大家的目光大多集中在芯片、服务器整机。但整条产业链最容易被忽略的卡点,恰恰是上游电子材料。一张图盘点16个细分赛道,看清国产替代的主战场。电子材料品类繁杂,每一类都是芯片制造必不可少的零部件。从ABF基板、光刻胶、电子特气,再到靶材、抛光耗材,任何一类供给受限,整条产线都会受阻。细分赛道的现状分化明显。PCB、铜箔这类成熟品类,国内产业链已经具备规模化量产能力,市场竞争白热化,利润空间不断压缩。而光刻胶、高端基板、湿化学品、电子特气等高壁垒赛道,技术门槛、认证周期长,现阶段国产化率依旧偏低。企业不仅要攻克配方、提纯工艺,还要熬过漫长的晶圆厂验证周期,壁垒极高。A股阵营里,各个赛道已经跑出一批标杆企业。基板、PCB板块的龙头,依托国内庞大的下游市场,产能持续扩张;光刻胶、电子化学品、靶材赛道的厂商,近几年研发投入加码,逐步进入头部晶圆厂的供应链。短期受制于工艺差距,业绩兑现节奏偏慢,但一旦完成批量导入,会迎来成长拐点。港股也有部分材料领域的上市平台。优势在于国际化布局,可以对接海外客户,短板是国内半导体产业配套不如A股企业紧密。适合作为辅助观察标的,重点跟踪海外工厂的供货进展。往后十年赛道的主线是什么?第一是国产替代持续深化。安全诉求之下,晶圆厂供应链自主可控是长期趋势。材料企业完成认证之后,份额会稳步提升。第二,AI芯片带来材料升级。高速算力芯片,对基板、光刻胶、抛光材料的规格提出更高标准。能够率先配套先进制程的厂商,可以拿到溢价订单,走出独立行情。第三,行业会迎来洗牌。没有硬核研发实力,仅依靠低端产能扩张的企业,终将陷入价格内卷。具备技术壁垒、绑定头部客户的龙头,市场份额将不断集中。实操层面有三个指标建议持续跟进:新品认证进度、研发费用占比、下游头部工厂订单落地情况。不要只追逐短期题材热度,材料行业是长跑赛道,耐心等待技术落地兑现。风口轮番切换,底层材料的自主突破,才是半导体产业真正的底气。