能源为啥是大国博弈中少数还能保持流动的接口?如果把大国之间的通道列一张表:资本、技术、人才、数据,大部分都在变窄、变慢、变谨慎。唯独能源,还在安静地流动。这不是因为大家突然变得友善,而是因为能源交易的特殊属性:
它太贵、太刚需、太难以替代。它可以被涨价、被延期、被重新定价,但很难被彻底关掉。正因如此,能源贸易早已超越单纯的“买卖”范畴,成为大国博弈中少数还能保持流通的接口。
它是一个可以随时交易、暂停乃至重启的变量。过去20年,全球天然气贸易的规则至少经历了三轮重写。
第一轮是“资源为王”。谁家里有气,谁就是爷。卡塔尔、俄罗斯、澳大利亚靠着地下储量,躺着收了几十年租金。买方基本没有议价空间,要么签,要么冻着。那个年代的合同长得像卖身契,“照付不议”四个字压得下游喘不过气。
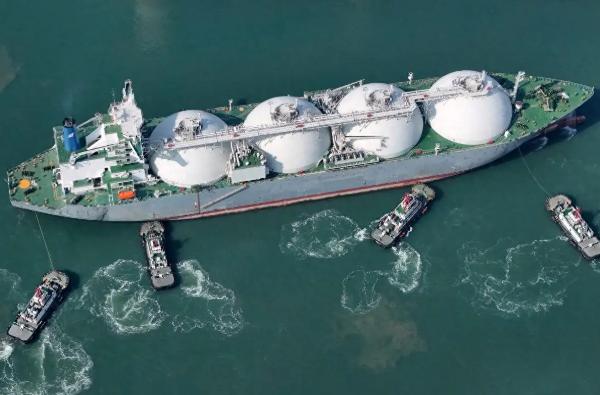
第二轮是“通道为王”。页岩气革命把美国从买家变成卖家,液化技术让气体能装船,于是逻辑变了:有资源不够,还得有船、有接收站、有过境协议。管道成了地缘资产,LNG船成了移动筹码。这个阶段的核心命题是“怎么运”,不是“有没有”。
第三轮,也就是现在的“组合为王”。资源不缺,通道也不缺,缺的是在极端情况下还能切换的能力。这时候的议价权不再来自“我有多少气”,而是来自“我能多快换卖家”。谁手里握着一堆可以互相替代的选项,谁就能在谈判桌上有话语权。
这个演进有个残酷的推论:每一轮升级,都会把上一轮的王者降级成普通玩家。今天的俄罗斯和卡塔尔依然重要,但它们已经不能像20年前那样单方面定价了。
把这些年中国的动作连起来看,主线非常清晰,几乎不追求任何单项的决定性胜利:
中亚管道:老资格,稳,量不大但从不缺席,属于“底仓”;
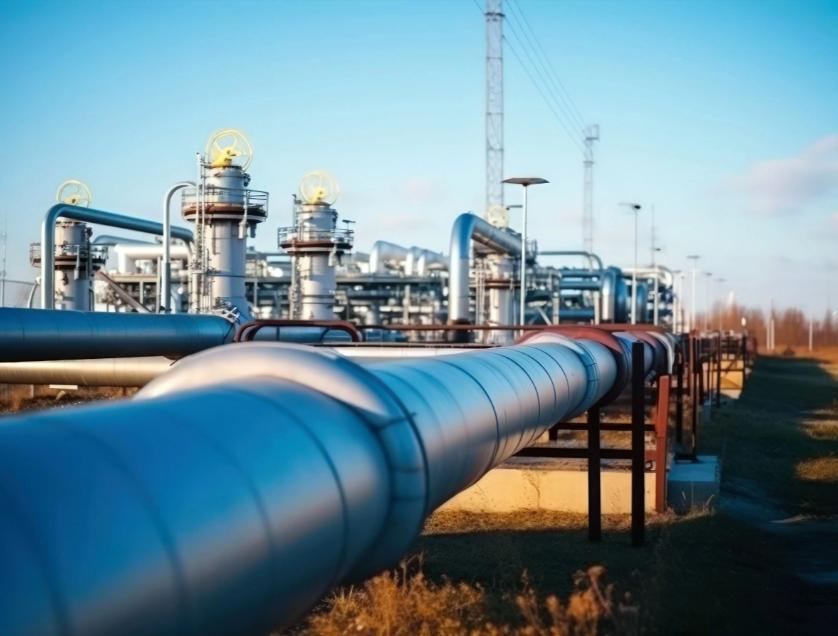
中缅管道:绕开单一海上通道的尝试,战略意义大于体量意义;
中俄东线:陆上最大变量,谈得久、磨得细,正因为它是三十年起步的绑定,所以每个细节都要嚼碎了,反复打磨算清楚;
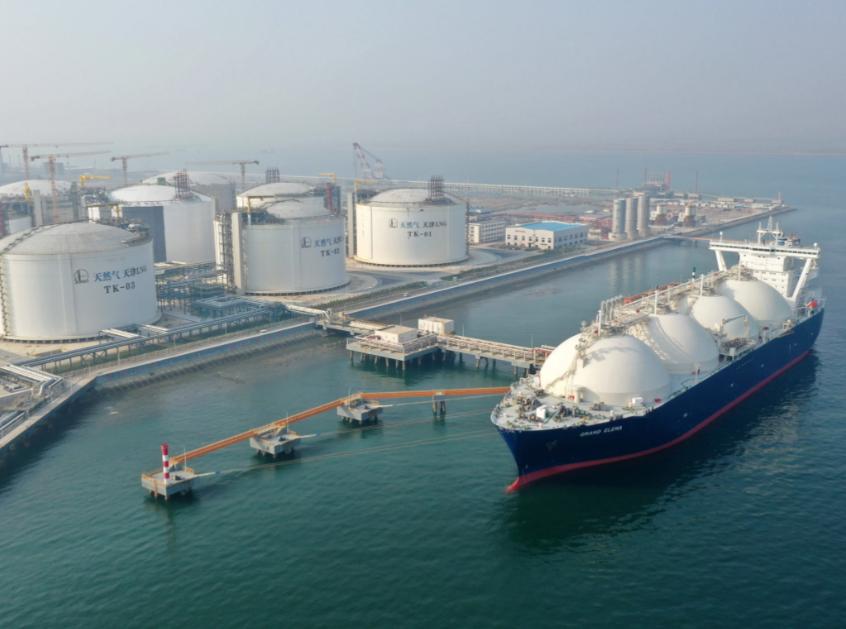
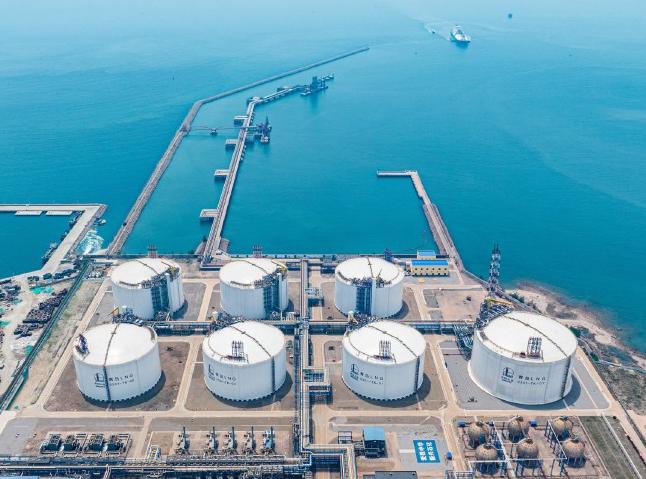
沿海LNG接收站:这是最容易被低估的一环。接收站不是码头,是“换货源的能力”。有站,才能今天接卡塔尔、明天接美国、后天接澳大利亚;
关键在于,没有哪一项是决定性的。这正是设计的精妙之处。决定性意味着不可替代,不可替代意味着被绑定。
中国要的不是某一条线撑全场,而是一张别人很难掐断的网。掐断任何一根,流量自动重新匹配。这套打法的学名叫做冗余,俗名叫做留后手。
反过来看卖方,问题就很有意思了。
美国的页岩气产能确实是世界级的,前端投资砸下去,液化厂一座座建起来。但它面临一个结构性难题:买家高度集中,而且都精的跟猴似的。
欧洲在重建自己的组合,亚洲在比价,南美也在扩大产能。一旦某个大客户转向、或者某个长约条款没谈拢,整条产业链从井口到船东都会感到寒意。
更要命的是,美国LNG的商业模式高度依赖长约来锁定融资。项目要开工,银行要看20年的承购协议。这就形成了一个微妙的不对称:卖方更需要确定性,买方更需要灵活性。于是,出现了一个非常反直觉的局面:产能越大,对长约的渴求越强,议价身位反而越被动。
这就是买方市场和卖方市场的本质差别。买方可以用时间换价格,卖方只能用价格换时间。但也没必要给这套“组合拳”封神。
第一,选项是有成本的,而且不便宜。多元化意味着放弃规模折扣,意味着每一路都要付过境费、都要养关系、都要承担沉没投资。日本就是玩多元选项的活标本:供应稳如泰山,电价也高如泰山。所以,真正的考题不是“要不要多元”,而是“你愿意为多元付多少溢价”。
第二,管道会老化,合约会到期,接收站的窗口期会被挤占,参股项目的权益气不一定按你想的节奏生产。2017年冬天的“气荒”教训就在于此:战略方向全对,工程环节掉链子。网的强度,取决于最松的那个结,而不是最多的那个结。
第三,也是最少被讨论的一点:当所有人都开始追求组合,组合本身就会贬值。如果每个买家都搞多元,每个卖家都找长协,那全球市场的弹性就会被共同抽干,下一次冲击来的时候,现货市场的波动会比以往更剧烈。
其实,能源贸易之所以是大国之间罕见的流动接口,恰恰因为它具备可关闭属性。正因为它能被交易、被暂停、被重启,它才成了少数还能坐下来谈的东西。关死的门不需要谈判,留着缝的门才需要!