未来卡住人类脖子的, 可能根本不是芯片, 而是人类挖了几千年的铜!
过去数年,全球科技博弈的焦点始终聚焦芯片,各国拼光刻机、攻半导体、抢算力芯片,所有人都默认:高端芯片是制约科技突破、产业升级的最大瓶颈。但随着新能源革命、AI算力基建、全球能源转型全面提速,一个被忽略千年的真相彻底浮出水面:未来真正卡住人类科技与工业命脉的,未必是芯片,而是看似普通、人类开采利用数千年的金属铜。
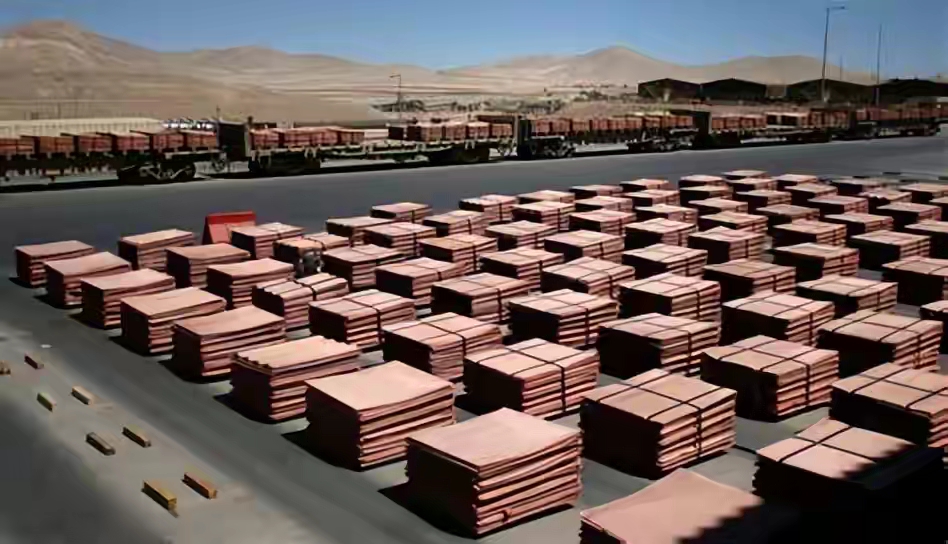
铜是人类最早使用的金属之一,从古至今广泛应用于生活、基建、工业领域,看似储量充足、随处可见,毫无稀缺感。可在全新的科技时代,铜彻底褪去普通工业金属的标签,升级为AI与新能源时代的战略命脉金属,其稀缺缺口正在快速拉大,成为全球无法绕开的硬短板,危机远比芯片封锁更棘手、更难破解。
芯片困境是技术壁垒,只要突破研发、攻克工艺、迭代设备,就能实现自主可控、打破垄断。但铜的危机是物理级稀缺,是储量、开采周期、资源禀赋的绝对硬约束,没有捷径可走,无法通过技术突破凭空创造资源,这也是铜比芯片更致命的核心原因。
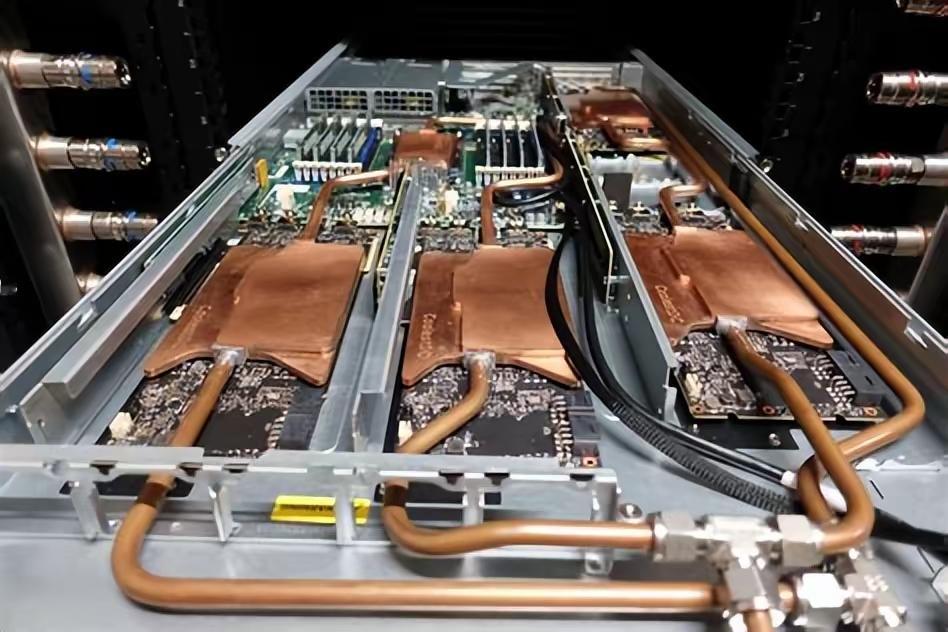
当下全球所有高端新产业,本质都是“耗铜产业”。传统燃油车单车用铜量仅20公斤左右,而新能源汽车单车用铜量飙升至80公斤以上,高端电车更是突破100公斤。风力发电、光伏电站、储能项目、智能电网,全产业链高度依赖铜的超高导电、导热性能。更关键的是,爆发式增长的AI产业,成为铜资源的“吞金巨兽”,海量算力中心、服务器集群、液冷散热系统、高速传输线路,每一处基建都离不开大量精铜支撑。
国际能源署权威数据预警,全球铜供需结构性缺口已经全面显现,预计2035年全球铜供应量将比需求量短缺30%,2040年缺口将突破千万吨级别,直接拖累全球能源转型与科技产业发展。不同于芯片可以迭代升级、制程突破,铜资源的短板无法快速弥补,核心受制于两大无解难题。
第一,全球铜矿资源持续枯竭,开采难度断崖式上升。过去数十年,高品位浅层富矿基本开采殆尽,如今全球铜矿平均品位较三十年前下降40%,开采同等重量的精铜,需要挖掘数倍的矿石,能耗、成本、工期大幅增加。同时新铜矿勘探难度激增,近十年新发现的大型优质铜矿寥寥无几,资源储备持续萎缩。
第二,铜矿开发周期极其漫长,存在天然时间壁垒。一座铜矿从勘探、环评、基建、开采到投产,平均周期长达17.5年。即便当下铜价暴涨、各国全力扩产,新增产能也无法短期落地,根本跟不上新能源、AI产业爆发式的需求增长,供需错配已成定局。
除此之外,全球优质铜矿高度集中在智利、秘鲁、刚果(金)等少数国家,地缘冲突、政策变动、出口限制随时会引发供应链震荡。美国早已看清铜的战略价值,持续布局全球铜矿资源、囤积现货铜,试图复刻芯片霸权模式,通过掌控铜资源卡全球新产业的脖子。
很多人疑惑,再生铜能否填补缺口?答案是远远不够。再生铜回收周期长、损耗大、纯度有限,无法适配高端算力、精密新能源设备的严苛标准,只能作为辅助补充,难以替代原生铜矿的核心地位。
芯片卡脖子,困住的是高端科技迭代;而铜资源卡脖子,困住的是所有新基建、新能源、AI算力、高端制造的底层根基。没有芯片,产业会降级停滞;没有铜,整个现代工业与新科技体系都会停摆。
这场悄然到来的铜资源战争,远比芯片博弈更残酷。芯片可以自主攻坚、弯道超车,但不可再生的战略金属,拼的是储备、布局与供应链掌控力。谁牢牢掌握了铜资源、完善了铜产业链,谁就掌握了新能源时代、AI未来时代的绝对话语权。
千年寻常金属,终成时代战略底牌。看懂铜资源的稀缺危机,才真正明白:未来大国竞争的终极赛道,不止是科技芯片,更是藏在地底、不可再生、决定国运根基的核心资源。