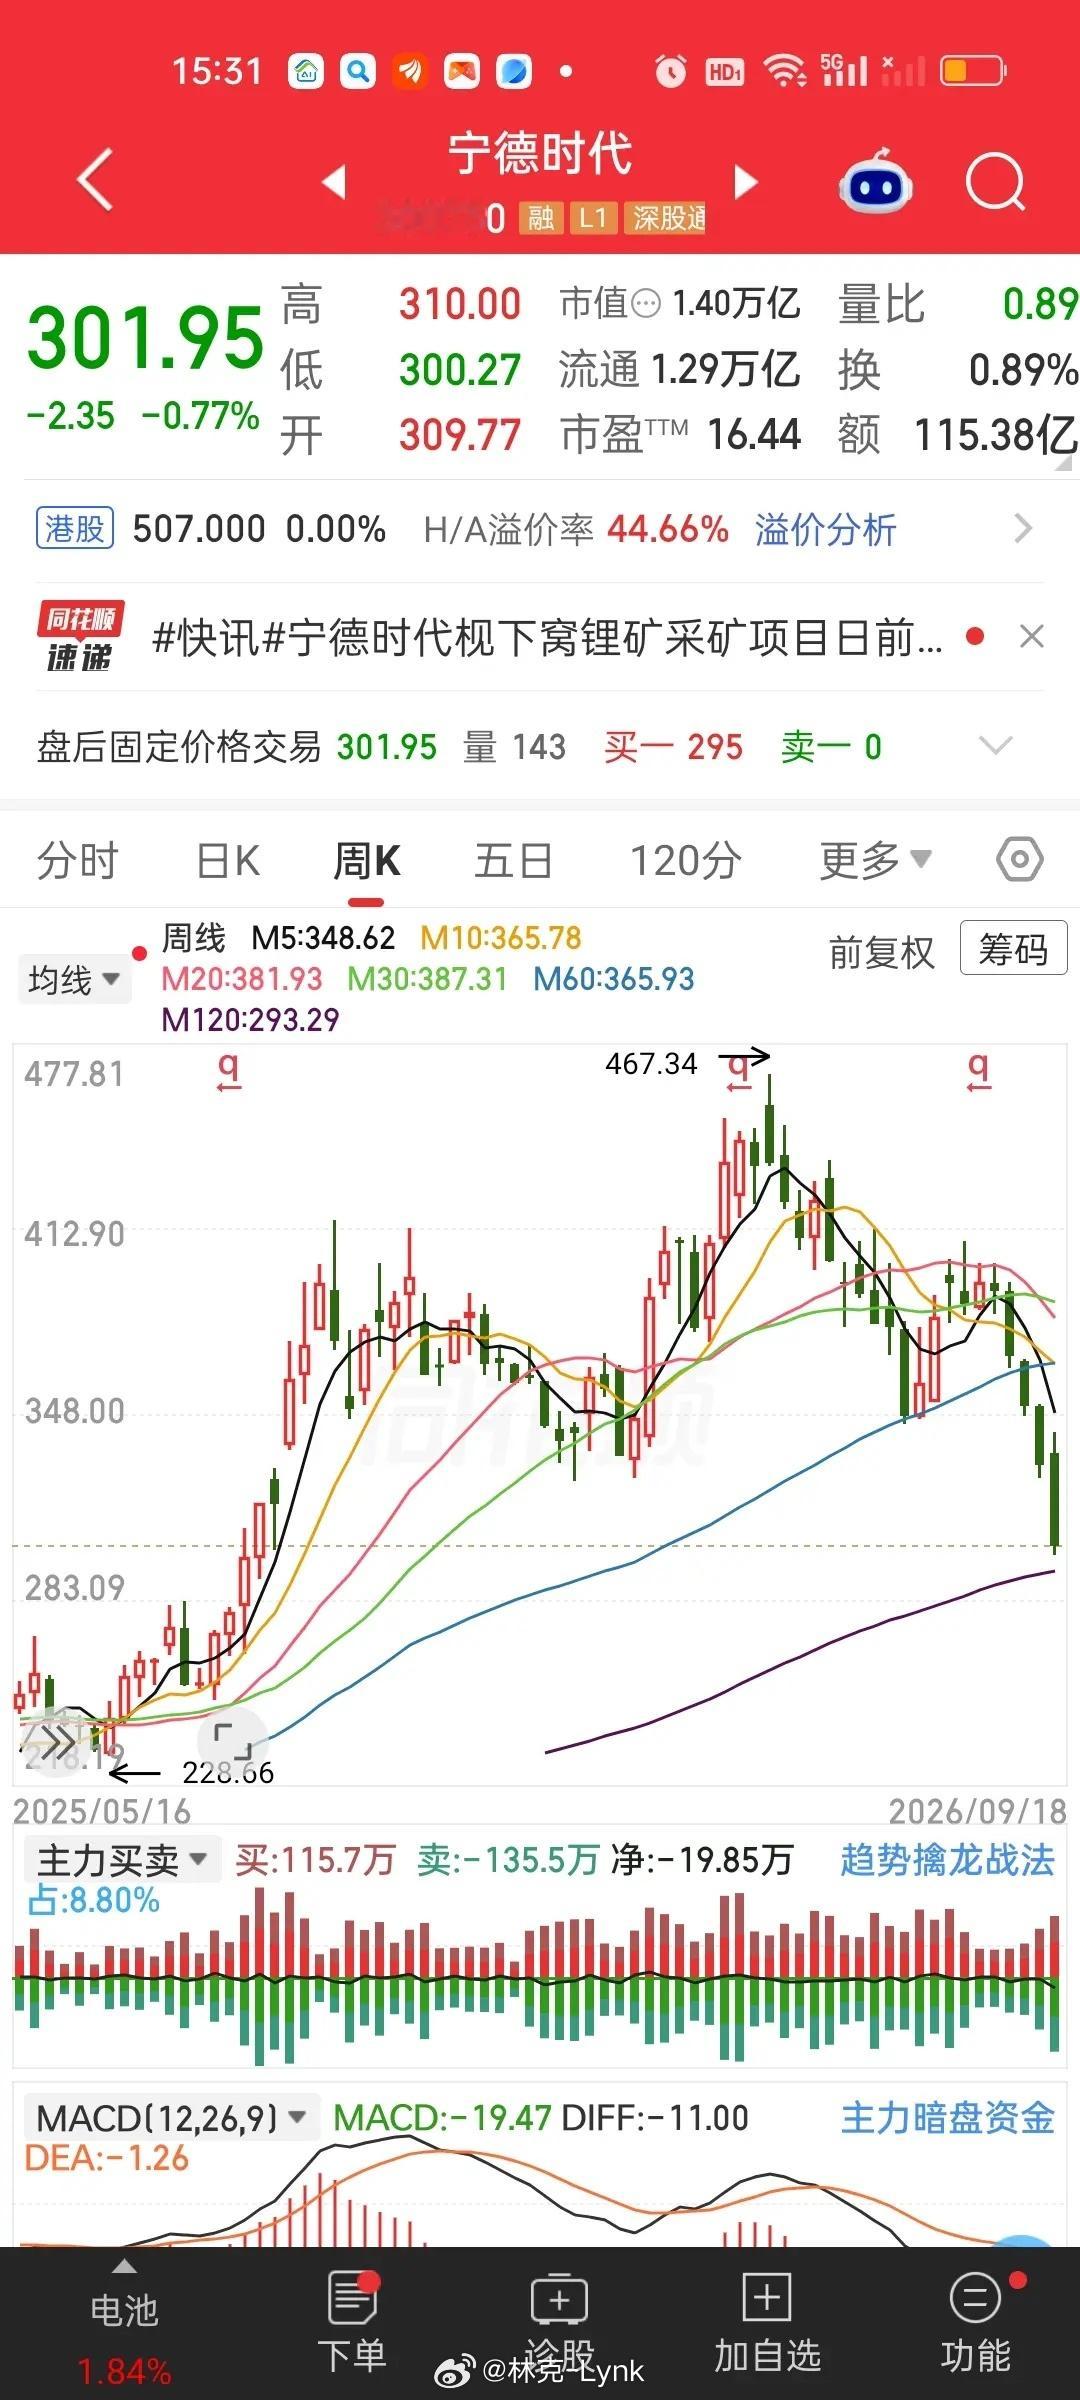
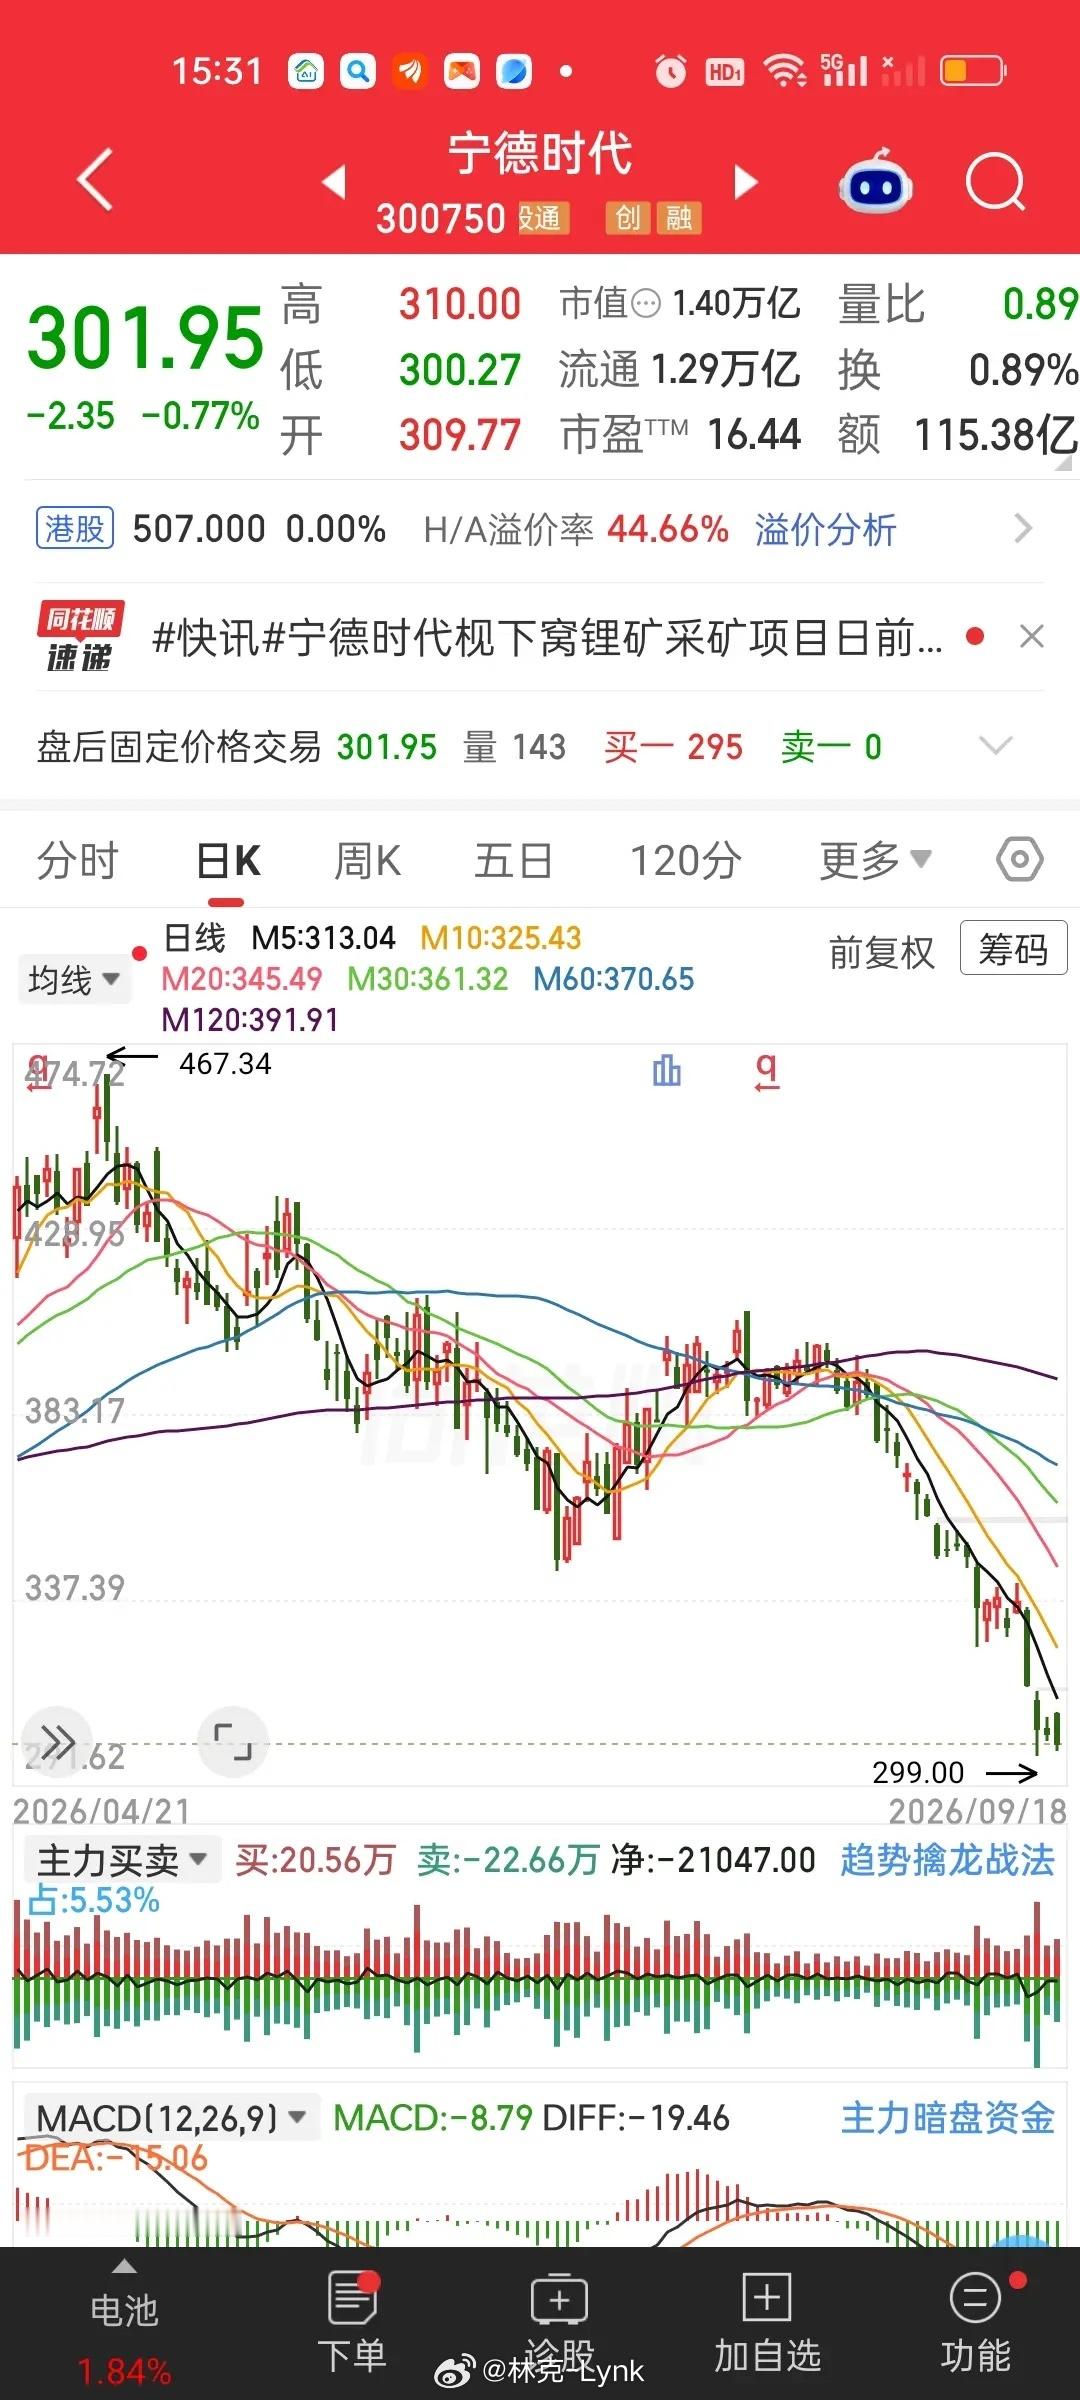
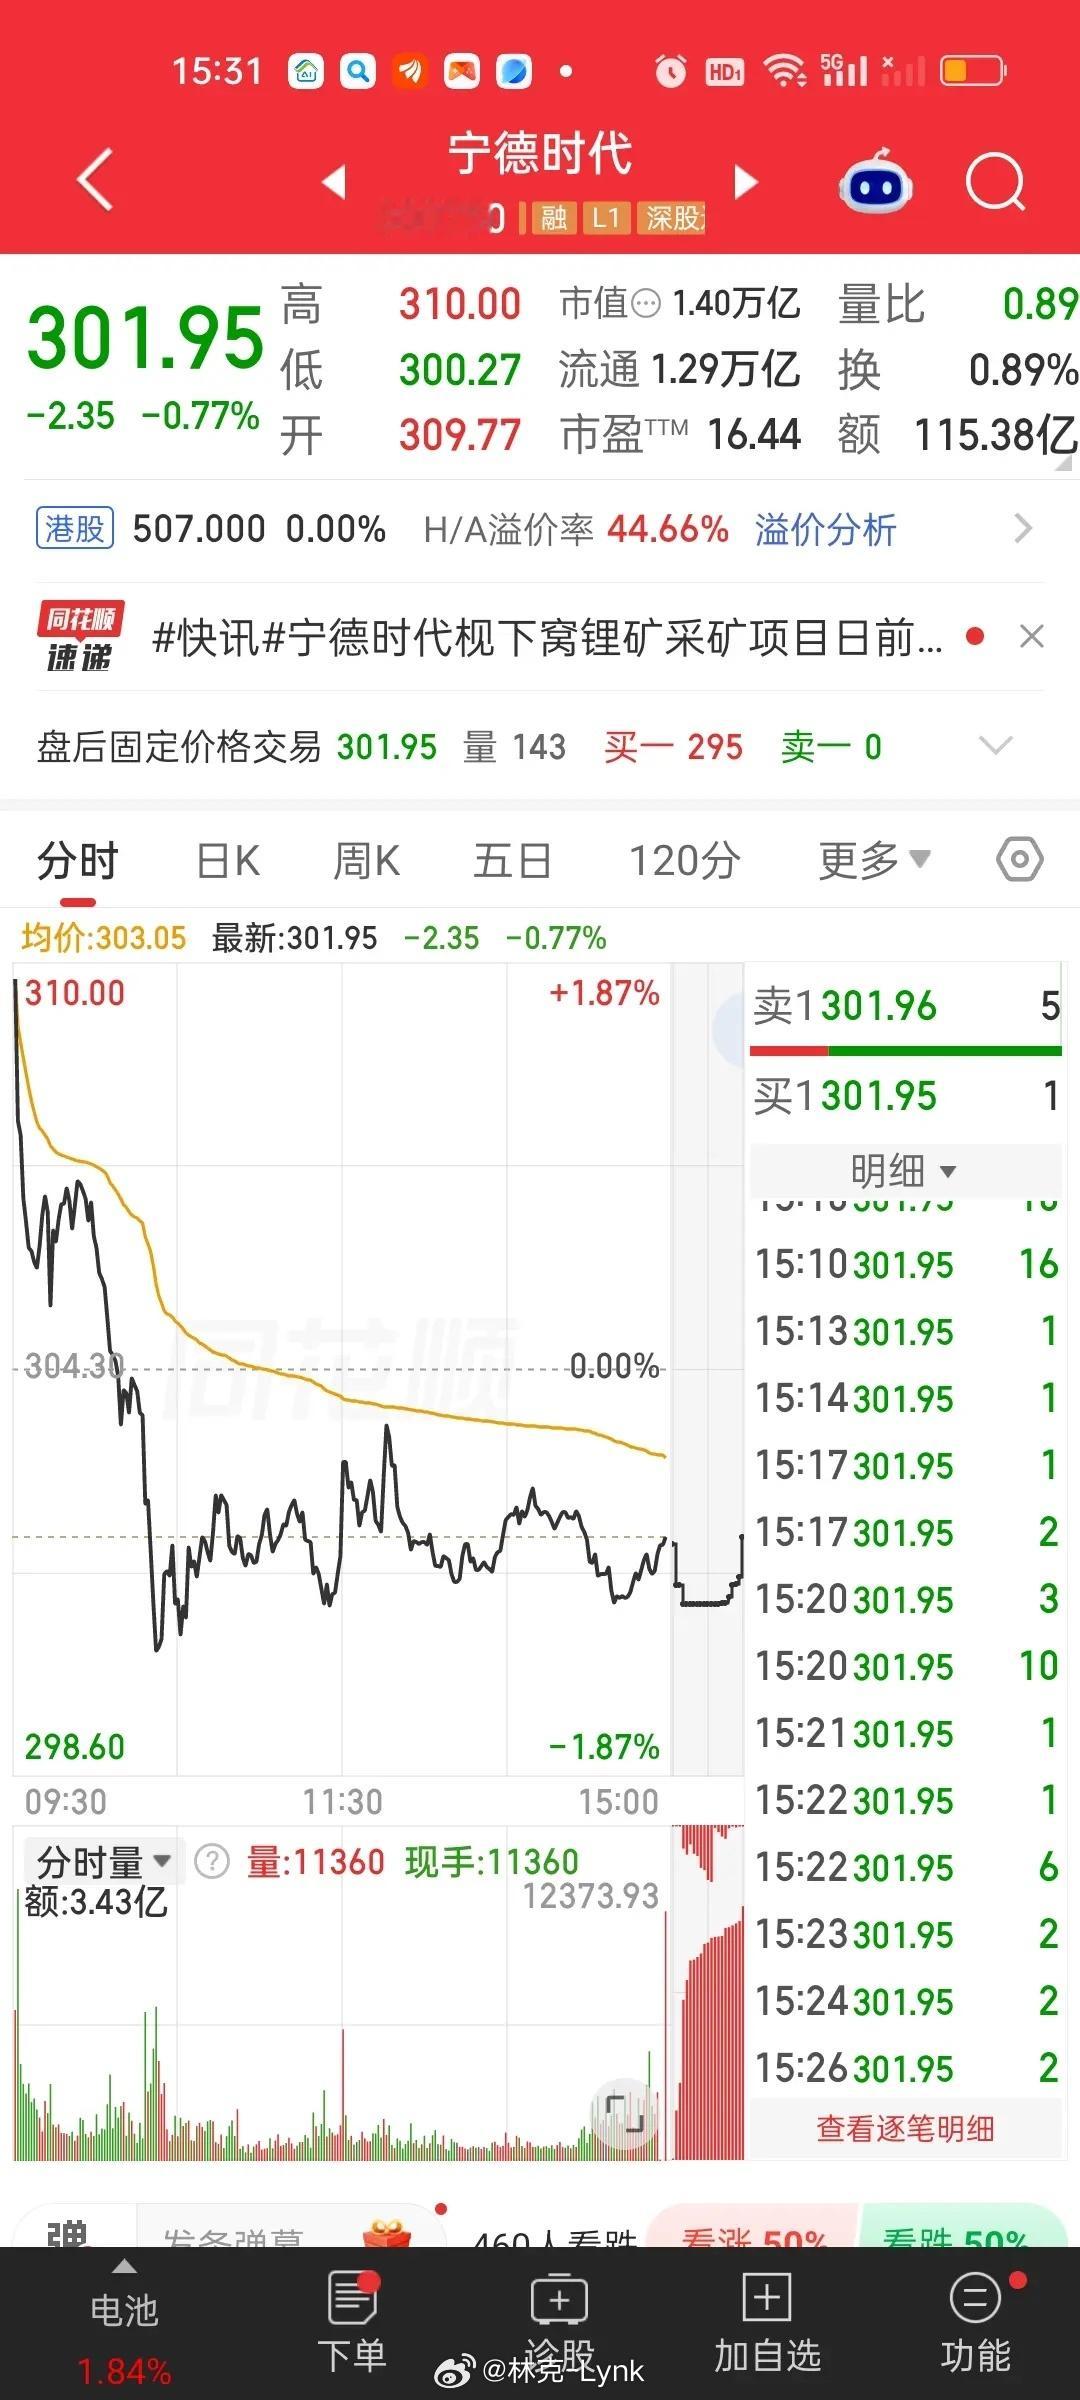
截至2026年9月18日收盘,宁德时代A股股价为301.95元,较今年5月7日创下的历史高点467.34元,最大回撤幅度约36%,A股总市值较高点蒸发超7000亿元。
不过,这波下跌确实非常迅猛且集中——仅9月15日至16日两个交易日就跌去近10%,9月以来累计跌幅接近17%,盘中一度跌破300元关口创近一年新低。 这并非基本面暴雷,而是市场对其估值逻辑发生了根本性重构。以下是核心原因拆解:
核心原因:车企“去宁化”浪潮(最根本原因)
这是本轮下跌最致命的导火索。过去车企依赖宁德时代独家供应,如今为了降本和掌握供应链主动权,头部车企集体行动:
理想汽车:斥资26.5亿元入股欣旺达动力成为第二大股东,新车型全面切换自研电池或欣旺达电芯,宁德时代被踢出主力供应链。
小米汽车:9月发布“龙甲电池”,电芯由中创新航和欣旺达供应,宁德时代完全缺席。
小鹏、问界等:小鹏将中创新航升级为第一大供应商;问界M6纯电版引入国轩高科,不再由宁德独供。
资本市场的逻辑很残酷:一旦从“车企必选供应商”变成“可选项之一”,估值溢价就难以维持,必须向周期制造股重新定价。
政策利空:锂电池消费税正式征收
从2026年9月1日起,国内正式对锂电池征收2%消费税(2027年将提升至4%),仅出口可退税。 这对宁德时代是系统性打击:
宁德时代主营对外销售电芯,需承担消费税压力,国内业务利润直接被压缩。
对比比亚迪(电池自产自用,完全规避消费税),宁德的成本劣势被进一步拉大。
行业层面:产能过剩+价格战,毛利率进入下行通道
前两年全行业疯狂扩产,动力电池产能集中释放,但新能源车增速放缓,导致供需错配、库存积压。 二线厂商(中创新航、国轩高科、欣旺达等)为抢份额持续打价格战,电池报价一路下行。虽然宁德成本控制最强,但行业降价是系统性的,龙头无法独善其身——半年报已显示其动力电池和储能板块毛利率同比均出现下滑。
资金面:外资撤离+机构调仓踩踏
北向资金持续流出:受美联储加息预期和美元走强影响,外资在全球范围内回撤,作为外资重仓股的宁德时代成为出货重点。
机构抱团瓦解:2021年宁德是公募第一大重仓股,如今大量基金经理转向AI、煤炭等新赛道,机构间的互相踩踏放大了跌幅。
量化止损放大波动:股价连续跌破多条中期均线,触发大量程序化交易止损,9月15日放量下跌正是量化资金助推的结果。
远期隐忧:固态电池技术路线变革
虽然全固态电池尚未大规模商用,但市场已开始提前定价——担忧现有液态锂电的巨额固定资产未来面临技术迭代的沉没成本风险。
简单说:宁德时代的底层商业逻辑没有崩塌,但市场不再愿意按过去的高成长故事给估值了。 对于投资者而言,当前不宜盲目割肉,也不宜随意加仓摊薄,更稳妥的做法是借助反弹逐步降低仓位,等待外资连续净流入、锂价企稳、公司实质性大额回购等信号出现后再做决策。