车企“去宁德化”,华为“放手”赛力斯,看上去牛马不相及,实际上是一个事儿:智能车产业链的主导权,正在向整车厂转移。
理想、小米、小鹏、问界,这些叫得上名的新能源车企,最近都在干同一件事——不再只从宁德时代一家买电池了。
理想掏了26.5亿入股欣旺达动力,成了人家第二大股东。小米搞了个龙甲电池,拉上中创新航和欣旺达一起做。小鹏的何小鹏直接放话,电池从设计到量产全链路自己主导。
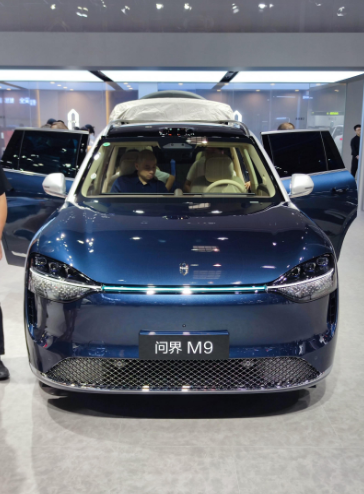
另一件是华为。9月15号,鸿蒙智行和赛力斯发了公告,问界的产品怎么做、品牌怎么打、门店怎么卖、售后怎么搞,以后全归赛力斯说了算。华为退到后面,只负责技术赋能。
头一件是车企不想被电池厂卡脖子,第二件是车企不想被技术方案商拿捏。方向不一样,道理是一样的:整车厂要把主动权攥回自己手里。
宁德时代2026年上半年赚了432.84亿,平均一天进账2.4亿。同期国内15家主流上市车企加起来的利润是210.48亿,不到宁德时代一家的一半。
电池占整车成本的三到四成,高端车型甚至过半。车企卖一辆车,很大一块利润得拿出来买电池。乘联分会的数据显示,2026年上半年汽车行业利润率只有3.8%,跟下游工业企业6.5%的平均水平比,差距明显。
所以车企开始想办法了。理想的L8已经全系换了欣旺达电芯,电池包由理想和欣旺达的合资公司生产,底层电化学、热管理、BMS全由理想说了算。
即将上市的i6直接没有宁德时代版本了。小米的龙甲电池,电压平台、BMS策略、热管理都是小米自己定,中创新航和欣旺达按小米的标准代工。
但话说回来,宁德时代也不是吃素的。2026年上半年它在国内乘用车装车份额是46.7%,比去年同期还涨了5.6个百分点。
三元电池领域的装车份额更是高达75.2%。产能利用率94.86%,说明它的产线还是满负荷在跑。车企搞多供应商,更多是在中端车型上引入二供来压价,高端车型该用宁德还是用宁德。说白了,不是要踢开宁德时代,是不能再让它一家说了算。
华为和赛力斯这边,变化更微妙。问界这个品牌,2021年出来的时候,从产品定义到门店销售,基本都是华为在操盘。
消费者买问界,冲着的是“华为”两个字。这套模式让问界M5、M7、M9接连卖爆,华为证明了自己在汽车圈也能打。
但问题也来了。赛力斯2026年上半年营收574.93亿,比去年同期少了7.87%,直接从盈利29.41亿变成了亏损17.17亿。8月份赛力斯汽车销量同比下降了49.68%。钱花出去了,销量却没跟上。
现在调整之后,赛力斯要自己操盘产品定义、品牌营销、渠道零售和售后服务。门店的经销商合同主体从华为换成了赛力斯,部分门店只卖问界车型。华为继续提供鸿蒙座舱、乾崑智驾这些核心技术,但不再大包大揽运营全流程。
赛力斯2024年花了25亿买下问界系列商标和44项外观设计专利,又掏了115亿买了引望10%的股权。一手握着品牌资产,一手绑着技术合作,路子其实早就铺好了。
过去几年汽车产业链的格局很清楚:电池厂赚走了大头,技术方案商掌握了产品定义权,整车厂更像一个组装方。电池怎么造,是宁德时代说了算。车怎么定义,是华为说了算。
现在整车厂开始往上游伸手。车企要的是三样东西:成本上能议价,供应上有多手准备,产品定义上自己能拍板。引入二供、入股电池企业、自研电池包,都是在争这个。
乘联分会秘书长崔东树说过,车企介入电池开发,不能简单理解为把供应商的利润拿回来,产业链长期健康发展还是需要专业分工和共同创造价值。这话没错。
宁德时代的技术底子、华为的智驾能力,短期内没人能替代。但游戏规则确实在变,整车厂不再甘心只当组装方了。这才是这两件事背后真正在发生的变化。