中美签下20年LNG长约,我们真的缺美国这点气吗?当然不缺,我们缺的从来不是气,而是确定性。在能源这件事上,最贵的从来不是每立方米多花的那几毛钱,而是某一天醒来发现,某个方向的阀门突然拧不动了。
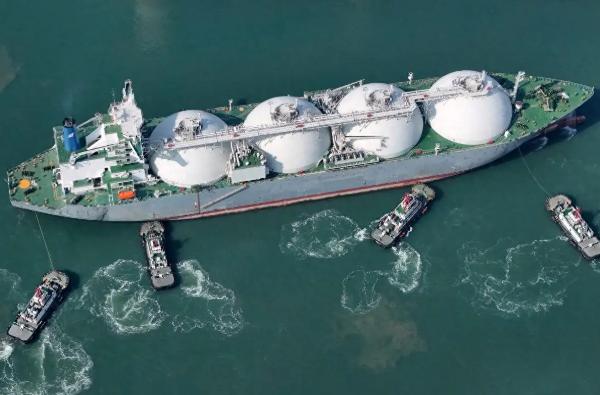
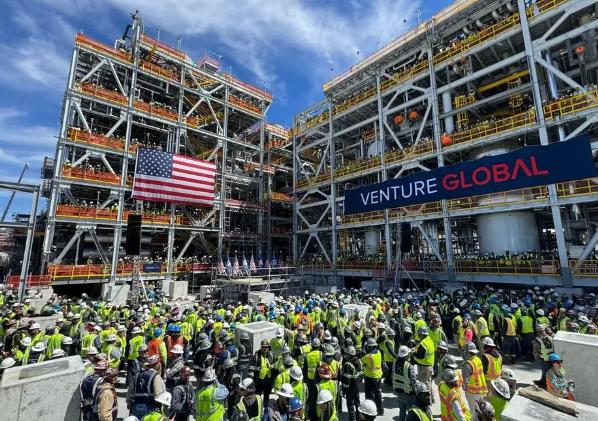
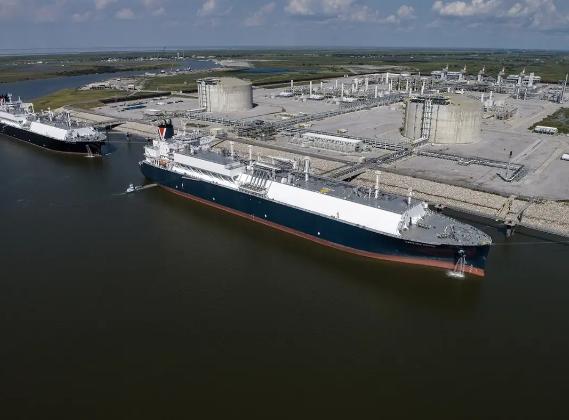
就在所有人把目光死死钉在中俄蒙天然气管道谈判桌的僵持上时,另一条消息悄然落地:中国国有能源企业与美国维吉公司签下液化天然气长约,合同期20年,2030年起交付,每年50万吨,价格挂钩亨利港基准价。
每年50万吨LNG,折合天然气约7亿立方米。中国一年天然气消费量超4000亿立方米,而且还在涨。也就是说,这笔20年长约的年供应量,占比全国消费量不到0.2%。哪怕把20年总量1000万吨全部堆在一起,也只相当于中国一两年的进口增量规模。
所以,这不是“救急”,更不是“求气”。如果真指望它补缺口,那才叫战略失误。中国的能源采购哲学,一句话就能概括:谁都不全信,所以谁都不能给太多。
对任何单一供应源都设一个隐性的份额上限,这是多年交学费换来的肌肉记忆。以俄罗斯为例,业内普遍认为这个上限在15%至20%,目前俄罗斯的占比已经接近这条线。于是,出现了一个看似反常的现象:俄油气价格低的时候,中国并没有趁势大规模加仓。
对照样本就是印度。印度这几年趁着折扣疯狂买入俄罗斯原油,账面利润确实漂亮。但这笔账只算了一半。低价油的隐性成本还包括支付通道、保险、航运、炼厂适配、折价随时可能收窄,以及一旦上游恢复对其他方向的供应,折扣立刻消失。
到那时,临时去找替代供应商的难度和溢价,会把之前占的便宜成倍吐回去。更要命的是,现货思维会冲击能源结构。印度买的是“便宜”,中国买的是“可替代性”。前者是季度报表的胜利,后者是十年周期的生存。
看签约时机,比看签约内容更有信息量。
眼下白宫被一堆难题围着:中东乱局没完没了,伊朗越来越头铁;中期选举逼近,国内柴油价格一路往上蹿,农业州怨气冲天,制造业复苏乏力。而美国能源巨头手里握着大量LNG产能,前端投资已经砸下去了,最缺的就是稳定的长期买家来给项目融资背书。
长约是什么?是现金流的可预测性,是银行愿意放款的凭证。换句话说,这次是中国在一个议价能力相对有利的窗口,用一份2030年才开始交付的合同,换来了一个不错的价格和条款。买方市场的精髓就在于此:不在别人缺货时抬价,而在别人缺订单时锁价。
很多人把中俄蒙管道和这单LNG放在同一个天平上称,这是概念混淆。
管道是地缘政治资产。它固定在地上,走向改不了,过境国多一个就多一层变量,一签就是三十年起步,绑定的是国家战略关系。正因如此,价格、过境费、输气量承诺、照付不议条款,每一样都得磨到最后一毫米,慢是正常的,快才可疑。
LNG是标准化商品。船可以掉头,货可以转卖,来源可以从美国换成卡塔尔、澳大利亚、马来西亚。它的核心价值不是“忠诚”,而是“灵活”。
所以正确的理解是:管道解决的是陆上战略通道的确定性,LNG长约解决的是海上来源的多样性和价格对冲。两者不是替代关系,是互补关系。中国要的是“都有”,而不是“二选一”。
另外,价格挂钩亨利港,这件事本身就很有讲究。亨利港是美国本土气价基准,波动逻辑和挂钩油价的长协完全不同。当国际油价飙升时,亨利港合约相对便宜;当美国气价低迷时,它又能提供成本优势。等于给进口成本装了一个“对冲器”,跟已有的油价挂钩合约形成交叉保护。
同时,这份长约也给国内下游:城市燃气公司、调峰电厂、工业用户。提供了一个额外的价格锚和谈判参照。以后跟任何一家供应商谈价,桌上都能多摆一张牌。
再往大处说,能源贸易从来不只是买卖。它是大国博弈中少数还能保持流动的接口,是可以交易、可以暂停、也可以重启的变量。留一个接口,不等于示好;关死所有门,也不等于强硬。真正成熟的做法是:手里有牌,但不轻易打出去!
但也没必要神话这事。2030年才开始交付,中间隔着好几年呢!关税政策会不会变、履约环境会不会变、船运和接收站能力够不够、亨利港自身的价格结构会不会因美国出口产能暴增而重塑,全都是问号。
所以,长约的意义在于锁定“资格”和“框架”,不等于锁定“实惠”。同样,也不必因为管道还没谈妥就觉得受挫,越是涉及陆上战略通道的东西,越要磨。磨得久,说明双方都在认真算账,而不是靠情绪签字。
真正的高手,不是把宝押在哪个卖家身上,而是让所有卖家都知道:你不卖,有人卖。这大概就是这份合同最值得琢磨的地方:它看起来是一笔生意,实际是一次关于“选择权”的投资。而在一个越来越不确定的世界里,选择权,才是最硬的硬通货!