先算一笔账,钟薛高的508件无形资产:492个商标、8项专利、8项著作权,起拍价207万,最后拍出了2110万。2110万除以492个商标,平均一个商标四万三。是的,一个曾经估值40个亿的品牌,它的名字现在就值这个价。
这件事有意思的地方不在价格,在于买家的身份和接下来要干的事。新东家是谁?钟雪高品牌管理(上海)有限公司,实控人王亚青持股60%,速冻食品品牌皇家小虎的母公司长沙虎家食品持股40%。有一个很关键的细节,新公司自己是不做雪糕的啊,产品走的是委托代工模式,沿用原来的代工厂生产。团队里最有意思的一个人是CEO陈大成,食品科普的博主,百万粉丝那种,一个科普博主来管雪糕品牌,这个组合本身就挺有问题的。
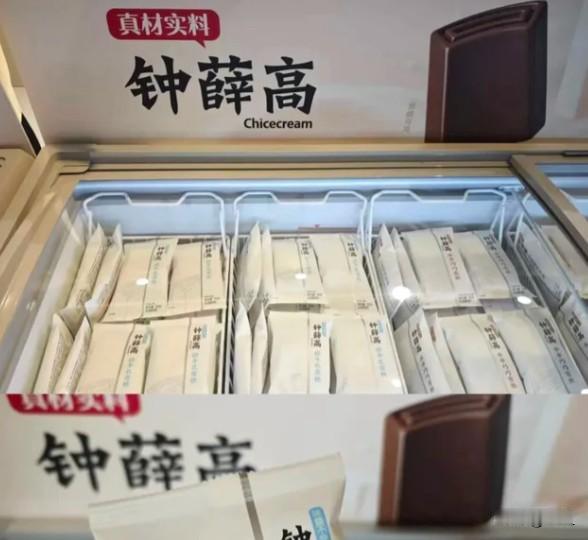
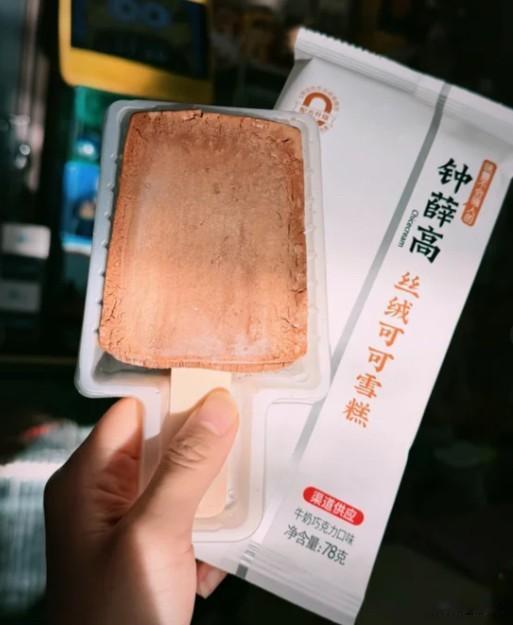
9月16号天津冰淇淋展上他们干了什么,三款经典口味,轻牛乳6.9块、丝绒可可7.9块、半半巧巧7.9块,品牌口号改成了真材实料,现场同步启动合作伙伴计划的全国招商。价格是降了,但感觉不对啊,仔细想想,一个刚花了2110万买了品牌名字、自己没有工厂、没有线下渠道的公司,最急的事是什么?是回本啊。回本最快的路是什么?当然是招商、是授权、是让别人的货贴上自己的牌子去卖。
说白了,这不就是南极人的剧本吗,南极人你可能买过它的保暖内衣,但你可能不知道你买的那件内衣跟南极人这家公司没有半毛钱生产关系。南极人08年就砍掉了所有生产线,只做一件事——卖吊牌。
工厂想用南极人的牌子,交钱,经销商想卖南极人标的产品,交钱。17年南极人旗下授权生产商846家、授权经销商3427家、授权店铺4442家,光是品牌综合服务费收入就有5.31个亿。到21年更夸张,全平台GMV做到435个亿,授权供应商超1800家、经销商超10000家。
这个模式的财务数据有多好看呢?南极电商的经销商品牌授权业务,25年的毛利率超过95%。也就是卖100块钱的授权费,成本只有不到5块钱。相比之下,卖实物商品的货品销售业务,毛利率才只有34%。难怪南极人当年从卖内衣转成卖吊牌之后,19年净利润能干超12个亿,那是A股电商服务领域最能赚钱的公司之一哦。
所以你看,一个品牌如果不追求做产品,只想靠名字赚钱,它的天花板其实很高——但地板也很低。南极人的教训就在这儿,疯狂授权导致品控彻底失控,18年一年之内南极人上了14次国家质监部门的不合格产品黑名单,从蚕丝被到冲锋衣到电吹风,什么品类都有。
到21年之后,南极电商营收利润双双下滑,25年全年营收26个亿、净亏损2.82个亿。更麻烦的是卷入了一场超过6个亿的商标授权合同纠纷,被授权方擅自再许可、擅自改商标样式,品牌方管都管不住。南极人现在拼命想转型做自营、做超级南极人线下店,但斑马消费说的那句话就非常到位:从卖吊牌赚快钱到重启自营,都是在偿还过去10多年的品牌欠账。
这样的剧本,恒源祥也演过了,恒源祥大约二十年前就砍掉了生产线,成为品牌授权模式的首创者。一款南通拿货价98块钱的四件套,贴上恒源祥的商标就能卖238块,品牌方收的只是标费,但结果是恒源祥引发消费者维权的产品责任纠纷案件有14起。
回到钟薛高,你注意新公司那个股权结构——60%是自然人,40%是皇家小虎母公司,皇家小虎是做烤肠的速冻食品品牌的。这家公司入股钟薛高,图的是什么啊?图的不是把雪糕做好,图的是“钟薛高”这三个字还值点钱啊,冲着贴在速冻食品上、贴在零食上,能多卖几块钱去的。
CEO陈大成的背景也印证这个判断,一个百万粉丝的食品科普博主,他最擅长的事是什么?是内容、是流量、是讲故事。一个懂产品的人来管品牌,通常是想把东西做好。那让一个懂流量的人来管品牌,不言而喻就是想把品牌卖好。
钟薛高当年最值钱的标签是什么?雪糕界的爱马仕啊。现在它的名字被拍卖了,新旧主体债务完全隔离,老公司欠的7.82个亿跟新公司没关系。这个结构本身就是新东家的思路,他们买的不是一家雪糕公司,是一个可以在法律上干净切割、在商业上灵活运作的品牌IP。
钟薛高这个IP如果被授权出去之后会变成什么样?大概率就是某家工厂花几万块买一个钟薛高的授权标,贴在自己生产的雪糕上,出厂价可能就两三块钱,到了终端卖6.9。消费者冲着钟薛高三个字买了,吃到的却不一定是原来那个配方。新公司收一笔授权费,毛利率90%以上,轻资产、高回报,大家何乐而不为呢?