津巴布韦一纸禁令,中国锑钨进口安全压力增大。
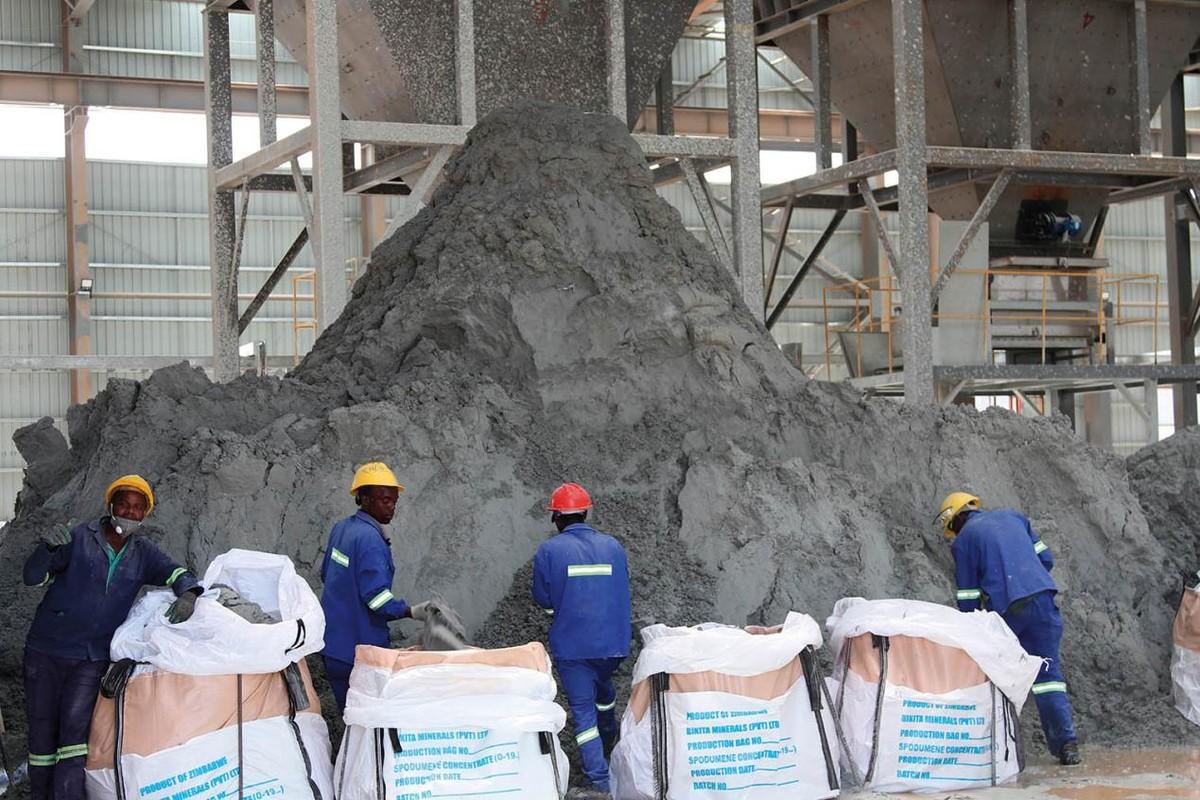
津巴布韦矿业部9月8日要求立即暂停锑、钨所有形态的出口,矿石和精矿都在禁令范围内,官方说法是要推动本土精炼加工,把附加值留在国内。
这于对中国这个全球最大的锑钨深加工国来说,进口侧又多了一道卡脖子的风险。
2026年1到7月,中国从津巴布韦进口的钨矿砂及精矿是156.91吨,占中国钨精矿总进口量的0.82%,锑矿砂及精矿更少,54.87吨,占比0.08%。
哪怕在进口峰值年份的2025年,从津巴布韦进来的锑精矿也就740实物吨,连中国锑精矿进口总量的零头都算不上。
禁令的直接影响,用Mysteel的测算来说,预计仅数百金属吨,“有影响但可控”。
那为什么市场还是紧张?因为中国锑和钨的对外依赖结构,决定了任何风吹草动都会被放大。
中国锑资源在吃紧,全球锑矿产量从2015年的14.2万吨降到2025年的11万吨,中国产量从11万吨暴跌到4万吨,占比从77.5%掉到36.4%,中国已消耗63%以上具有经济价值的累计查明锑资源量,剩下的矿越来越难选。
钨的情况类似,中国储量占全球52%,产量占80%,但国内未来五年几乎无中大型新矿投产。
津巴布韦这点量填不了中国的缺口,但它的象征意义比实际量级更值得关注,非洲资源国“锁矿增值”的节奏在加快,几内亚、加纳、刚果(金)都在推类似政策,一个津巴布韦的156吨无关痛痒,但十个津巴布韦同时关门,账就不是这么算了。
津巴布韦禁的是矿石和精矿,不是成品,这个细节说明它的目标不是切断供应,是逼着矿企在本地建选矿厂和冶炼线。
对中国企业来说,这反而是个信号:想继续拿津巴布韦的矿,就得把加工产能搬过去。
而华友钴业、中矿资源在锂禁令后的应对方式已经证明,有矿权、有选矿厂的企业,禁令影响有限,锑钨的逻辑,大概率会沿着同一条路走。
本文信息来源于中国能源报