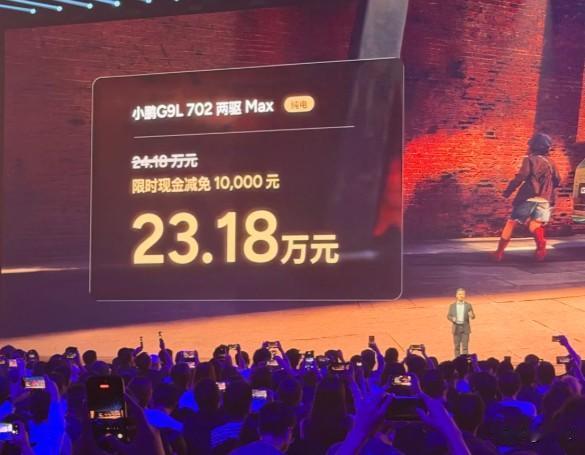
小鹏卖技术的真正KPI其实是让车便宜到对手睡不着,首先问一个问题,一家车企搞技术输出,你猜它最想赚什么?它最想赚的,是让自家车卖得更便宜的能力啊。小鹏汽车二季度服务及其他收入13.9亿,毛利率53.59%,上半年累计27个亿,这数字让不少人兴奋地喊第二增长曲线来了,G9L那个23.18万的限时起售价,底气就是从这来的。小鹏把卖技术一起推向全球,表面上是开了一条新赛道,骨子里更像是给自己的整车业务搞了一个成本分摊器。
技术输出到底给小鹏带来了什么?大众集团是第二代VLA大模型的首发客户,图灵AI芯片也拿到了大众定点,双方联合开发的CEA电子电气架构已经落地,首款车型ID.UNYX 08搭载了小鹏的座舱系统和智能驾驶技术,从合作到量产只用了仅仅24个月。这套合作产生的技术服务收入,毛利率已经超过了50%哦,远高于整车的毛利率了。但有一个细节,小鹏二季度整车毛利率从一季度的14%降到了12%。这个数字我觉得不是偶然的。
何小鹏在G9L发布会上反复说,这么大的车肯定要追求足够的利润,这句话听着像在解释定价,其实是在解释焦虑的。二季度小鹏单驾车亏损0.46万,虽然比去年同期4.25万大幅收窄,但离真正赚钱还有距离。研发费用超过了22个亿,同比涨了50%,销售和管理费用21.7个亿,同比也涨了38%。费用的增速和毛利的改善几乎互相抵消了,这就是小鹏现在的困境——规模在涨啊,但成本也在涨啊,两头一挤起来,利润空间早就没了哦。
不信的话,去拿特斯拉做个参照就很清楚了,特斯拉二季度剔除碳积分后的汽车毛利率是15%,总毛利率17.2%。小鹏整车毛利率12%,差了将近3个百分点。特斯拉靠的是什么?Model Y焕新版涨价一万多,把单价拉上去了。而小鹏走的是反方向啊,G9L比预售起售价直接砍掉2.8万,从26万打到23.18万。同样是在卖车的,一个在提价保毛利,一个在降价换规模。小鹏的底气在哪?就在那53%的毛利率的服务业务上啊。
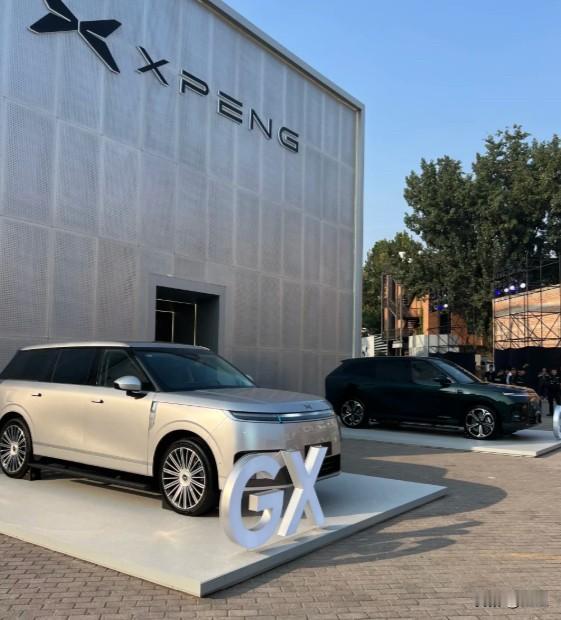
大众项目给小鹏贡献的技术服务收入,本质上是在帮小鹏把研发费用分摊出去的,G9L和GX共享下车体,共用比例超过90%,软件、模型、算力也能沿用,这是研发成本能被摊薄的物理基础。技术输出的收入越高,小鹏在定价上腾挪的空间就能越大。
所以这逻辑链条就很清楚了:先用技术服务把研发费赚回来一部分,再把省下的成本折进整车售价里,用更低的价格去换更大的销量规模。这不是技术输出成为新利润中心的故事,这其实就是技术输出养整车的故事!
再看蔚来那边,二季度整车毛利率10.3%,综合毛利率10%,靠自研神玑芯片量产带来了万元级的成本优化。蔚来走的路是自研降本,小鹏走的路是技术输出分摊成本,方向不同,目的类似,本质上就是想让整车业务活得更舒服些。
未来两到三年,小鹏的技术服务收入会继续增长,但整车价格大概率还会往下走的,而不是往上走。因为技术输出的第一使命从来不是让财报好看,是让G9L这样的车能把价格标得更低。如果哪天小鹏停止用技术服务收入反哺整车定价,转而追求技术输出本身的利润率,那才是真正的战略转向。