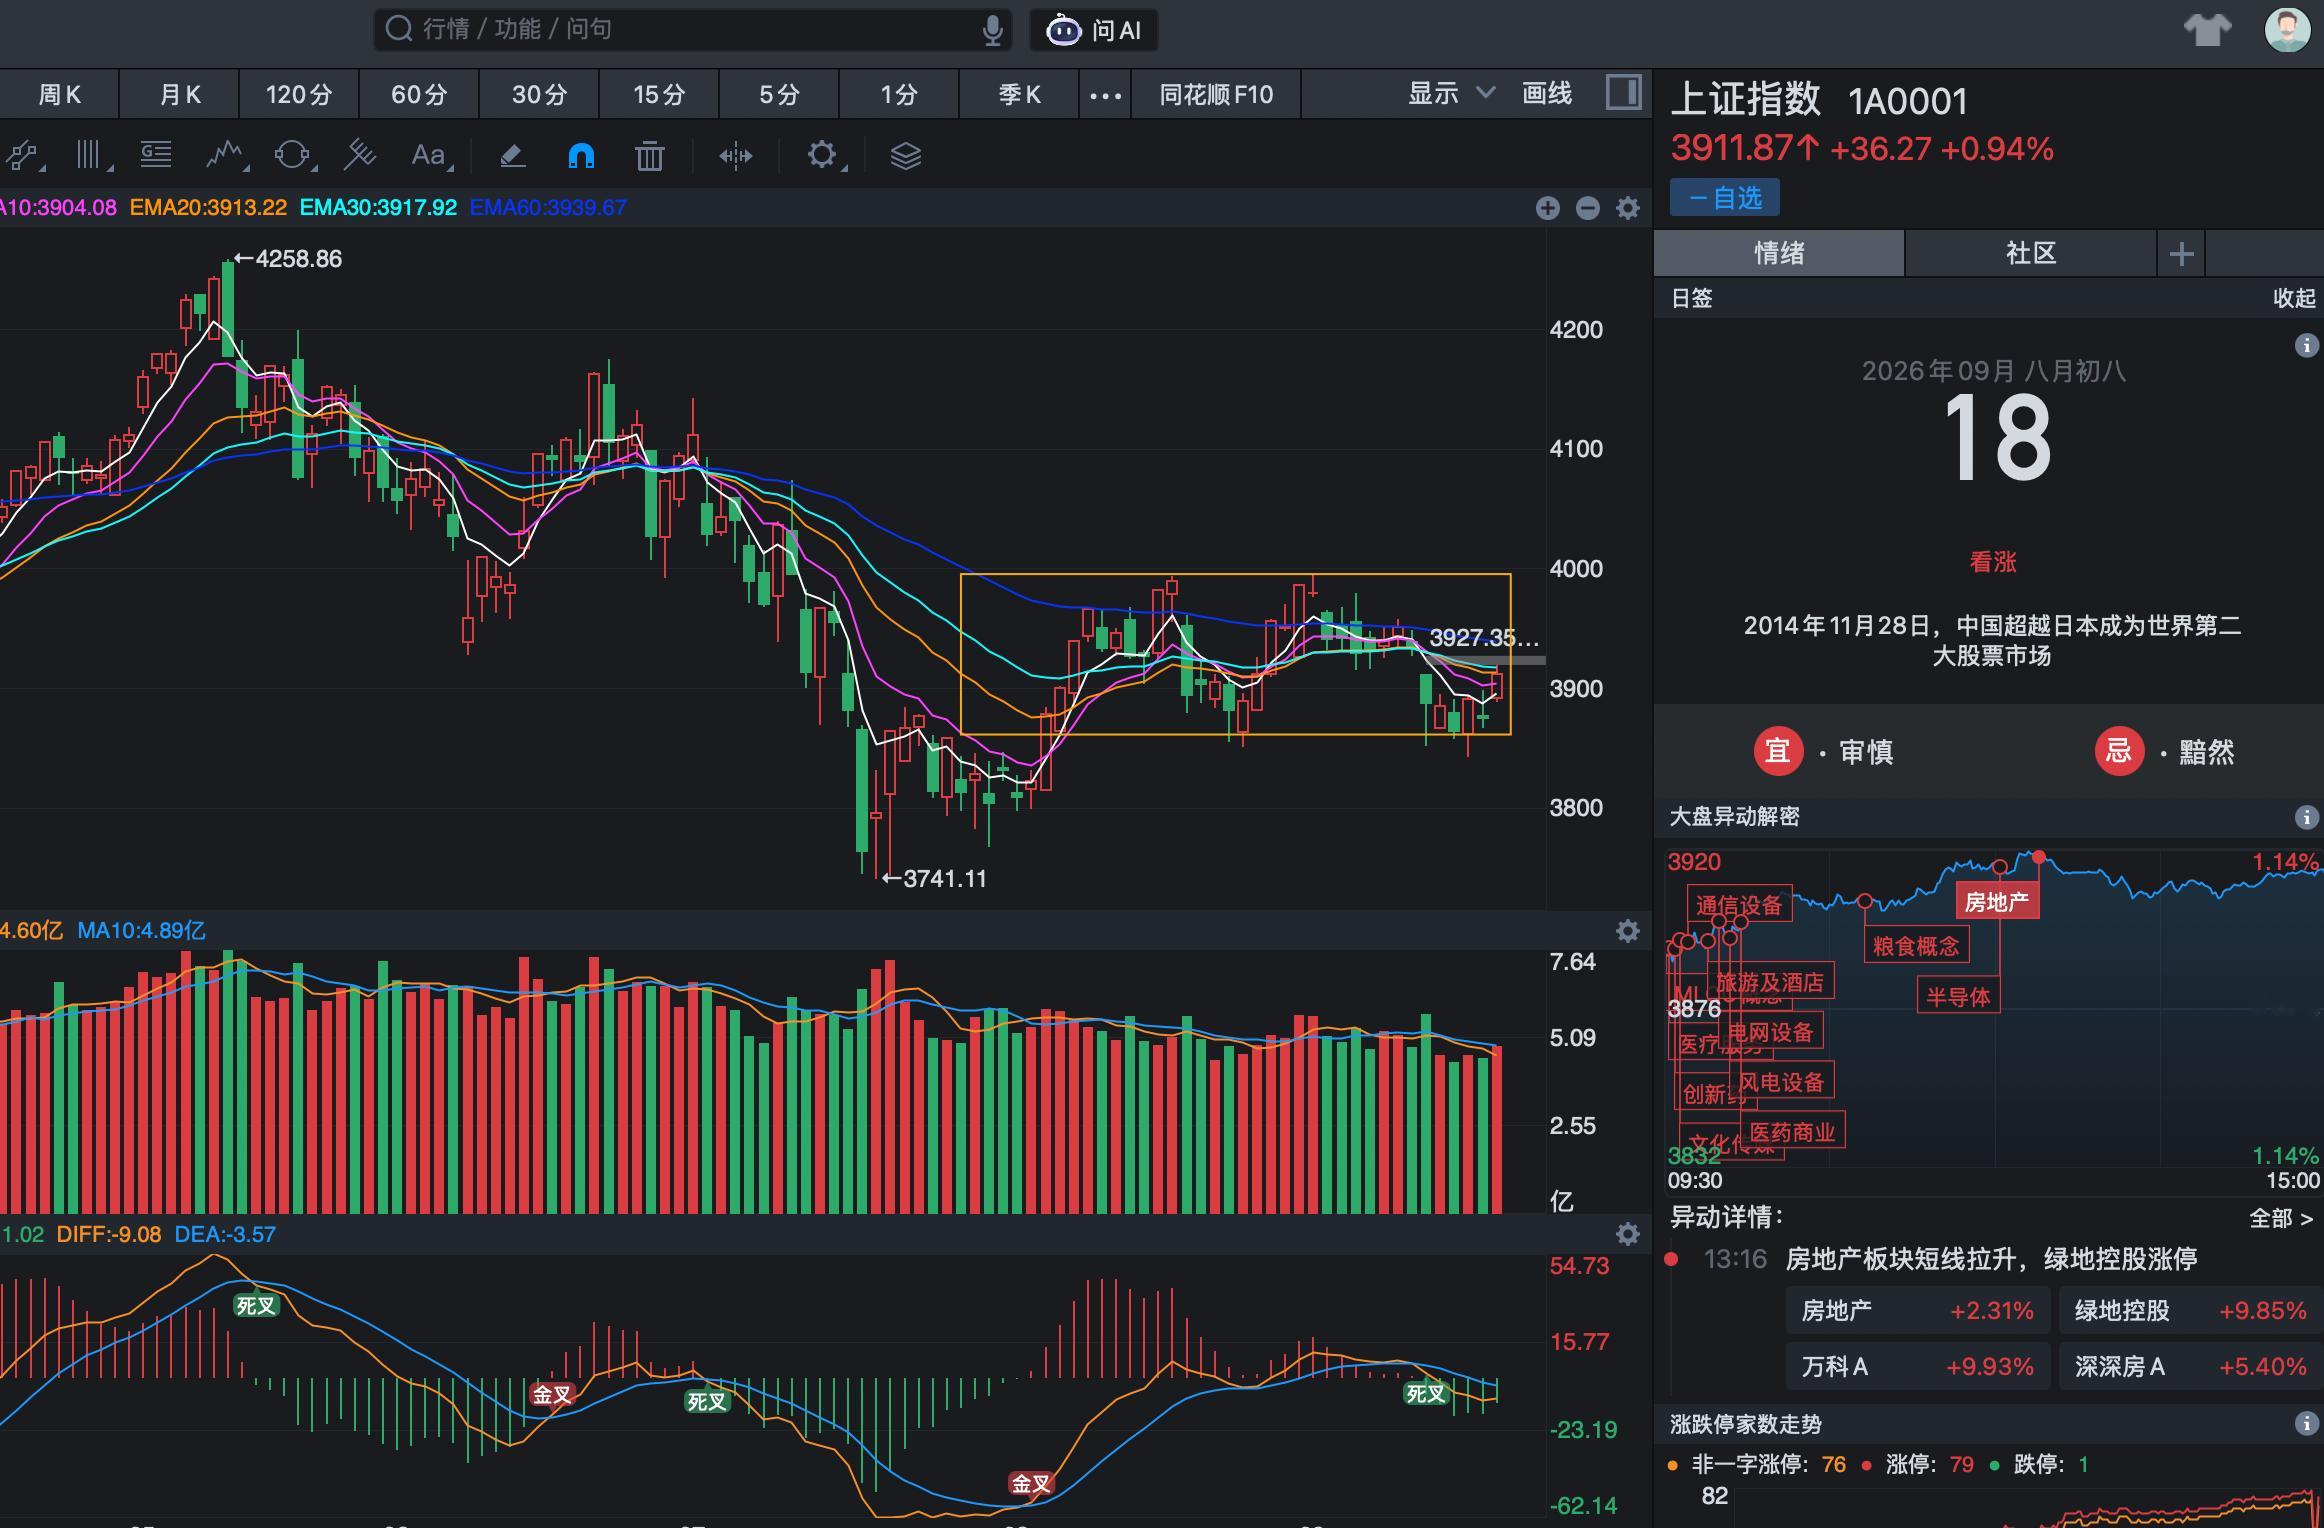
9月18日:比较明显的“放量 + 科技主线回流 + 市场宽度修复”上证指数 +0.94%、深证成指 +1.72%、创业板指 +2.25%、科创50 +2.88%沪深京成交额:约2.09万亿元,比9月17日增加约2565亿元;上涨 >4200只VS下跌:1150只,涨停:79只 VS 跌停:1只市场温度:偏暖,明显脱离冰点,流动性状态:从抱团 → 向扩散切换。资金流向:1.半导体/芯片:① 先进封装:华天科技② 光刻胶:华软科技③ 存储:诚邦股份④ 国产算力芯片:燧原科技⑤ 半导体设备/材料:东微半导、芯源微、安集科技2.光伏设备/电源设备:目前缺少同等级的情绪高度和完整连板梯队。(观察为主)3.航天装备/商业航天:资金向高弹性科技/军工方向扩散。(观察为主)4.医疗服务 / AI医疗:贝瑞基因涨停、百普赛斯涨超10%。(低位/新方向扩散。)5.房地产 + 消费:房地产:世联行3连板绿地控股涨停、万科A涨停、新城控股涨停消费:国芳集团、国光连锁、上海九百等涨停。低位补涨/轮动方向,而不是当前科技主线的替代品。龙头、中军、补涨:半导体:龙头:华天科技(先进封装)、中军:长电科技、通富微电、北方华创、中微公司、华海清科,弹性:东微半导、燧原科技、托伦斯、诚邦股份、中晶科技光刻胶:龙头:华软科技(2连板),跟涨:肯特催化,国林科技、兴福电子、芯源微(催化:JSR、东京应化、信越化学等宣布自10月1日起全球客户光刻胶新定价整体上调15%,现货散单涨幅达到32%~38%。)放弃:房地产(无业绩)不做,消费(情绪加速)分歧也不做,农业/汽车:减分如果下一个交易日成交继续维持2万亿以上、半导体核心不出现明显负反馈、行业宽度继续扩大,那么今天的“修复”才更有条件向“发酵/主升”推进;反之,如果量能快速缩回去、科技核心冲高回落并出现明显跌停/大幅负反馈,就要重新按“健康分歧”甚至退潮预案处理。