美联储放大招,全球压力山大
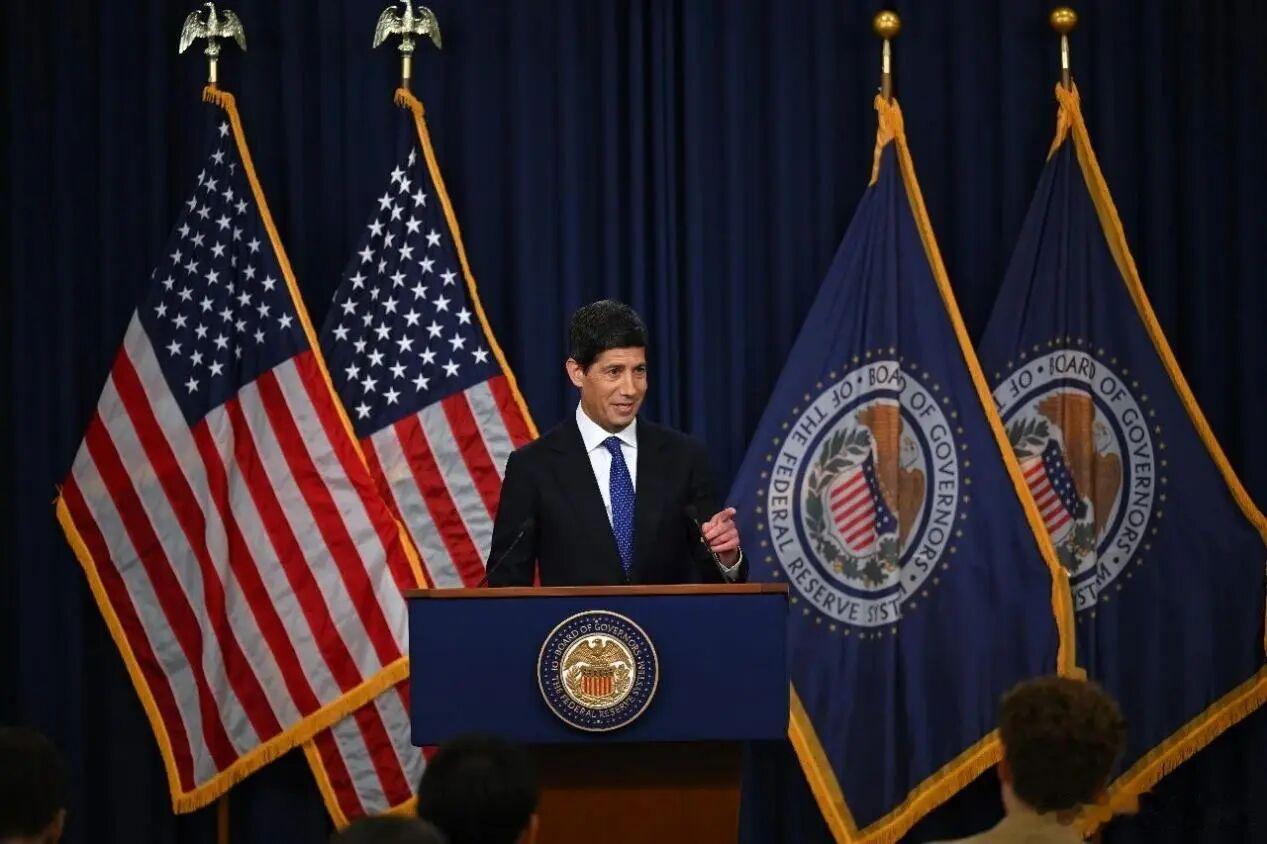
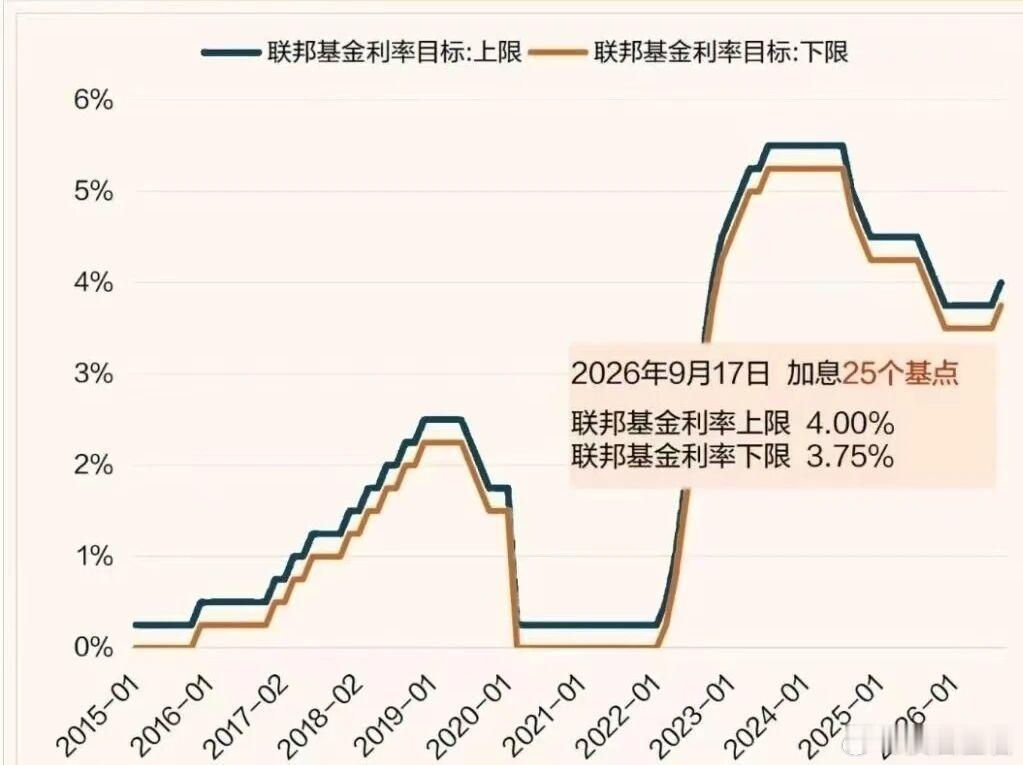
美国东部时间9月16日,美联储时隔三年多再次宣布加息,将联邦基金利率目标区间上调25个基点至3.75%-4%。美联储此次加息决定,虽然并未超出市场预期,但是仍然引发了美国资本市场波动。由此产生的连环冲击波,将持续影响全球金融市场。美国东部时间9月16日,美联储主席沃什出席议息会议新闻发布会。酝酿已久的政策转向。
美联储主席沃什称,“今天的决定是一个冷静、严肃、负责任的决定,也是我任职以来一直在准备和思考的决定”。本轮加息反映出美联储对于美国经济的总体判断,即美国经济未出现明显衰退,但抑制通胀却刻不容缓,即便放弃“稳增长”,也要“降通胀”。经济保持稳定增长。
对于美国经济向好的评估,让美联储有了敢于加息的勇气。
沃什表示,自上次美联储会议以来的7周里,有大量数据表明,美国经济已经走强。就业方面。8月份,美国新增非农就业16.2万人,远超预期的5.5万,创下年内第二高单月增幅,此前关于劳动力市场萎缩的判断被推翻。消费方面。
美国商务部数据显示,8月零售销售环比大增1.2%,为5个月来最高增幅,居民消费韧性远超市场预期。因此,美联储将2026年美国GDP增速预期从2.2%上调至2.3%,并把失业率预测从4.3%下调至4.1%。“经济增长强于预期、失业人数少于预期”的局面让美联储敢于把利率上调。通胀粘性远超预期。
通胀数据长期处于中高水平,是美联储作出加息决定的核心因素。沃什直言,太多类别的商品价格在6个月和12个月周期内均出现超过3%的涨幅,潜在的通胀趋势并未得到明显改善。数据显示,美国7月个人消费支出物价指数(PCE)同比上涨3.7%,8月仅小幅回落,距离美联储2%的目标仍有较大差距。能源价格上涨是近期美国通胀压力加大的主要来源。由于俄乌、美伊等多场地缘冲突延宕,国际油价震荡上行,甚至一度突破每桶100美元,创今年6月以来新高。
美国劳工统计局9月11日发布的数据显示,8月汽油价格环比上涨3.9%,贡献了当月消费者物价指数(CPI)涨幅的三分之一以上。总的来说,仅靠市场自我调节已无法解决美国本轮输入性通胀,只能通过调整货币政策来强行“降温”。
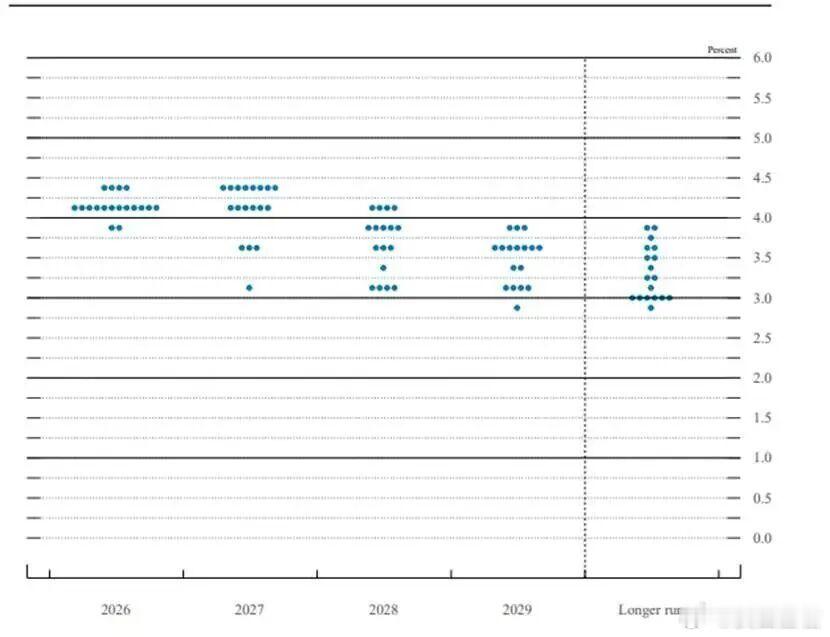
美联储点阵图。政策转向信号清晰。在是否要加息问题上,12名联邦公开市场委员会(FOMC)投票成员全部投出赞成票,这与7月会议出现多张反对票形成鲜明对比。美联储此次加息将市场预期从“什么时候降息”彻底变为“还要加息几次”。
根据最新的点阵图,18位参与投票的官员中,有12人预计年内还将加息25个基点,有4人预计还将加息50个基点,仅2人预计年内将维持利率不变。市场普遍认为,本次议息会议是新一轮“加息周期”的开始,此次加息不只是临时“踩刹车”。
未来美国货币政策的不确定性将显著攀升,过去市场担心的是美联储“降息太慢”,现在则更需要警惕“加息过快”。美国加息,全球波动。美联储时隔三年多的首次加息,不仅对美国国内经济形成短期扰动,这一关键政策转向的连锁反应,还将直接撬动全球经济秩序开启新一轮深度重构。
2015年以来美联储利率变化。多国被动跟进加息。美联储加息后,其他国家央行往往面临被动跟进加息的压力。原因在于,美元是全球主要储备货币和融资货币。美国利率上升,将显著提高美元资产的收益率,推动国际资本向美国回流,进而造成其他国家货币贬值。
如果不跟进加息,与美国的利率差距扩大,很可能会加剧相关国家资本外流和汇率下跌。本币贬值还会推高进口成本,增加美元债务偿还压力,造成国内通胀加剧。因此,在美联储加息后,沙特、阿联酋、卡塔尔、巴林等多国央行纷纷宣布加息25个基点。全球经济复苏放缓。一方面,在多国央行被动跟进美联储加息后,相关国家企业、居民和政府的借贷成本将被抬高,进而抑制企业投资和居民消费。
另一方面,美联储加息本身也会压低美国国内消费意愿,叠加美国前期对多国征收高关税,将显著减少美国从海外进口商品的需求。由于美国是全球最大的消费市场之一,美国进口需求的下滑将通过全球贸易网络快速扩散,直接冲击各经济体的出口引擎与制造业产能利用率。
墨西哥、越南、韩国等对美国市场依赖度较高的外向型经济体,将首当其冲受到加息影响。相较于发达经济体,发展中国家抵御外部冲击能力更加薄弱,很可能陷入既保不住经济增长,也抑制不了通胀加剧的尴尬境地。从多轮降息到三年后重新加息,美联储的政策时钟反复摆动,折射出美国经济在通胀与增长之间的艰难平衡。
对于市场、企业和各国决策者而言,接下来更重要的,很可能是为“更高、更久”的高利率环境做好准备。