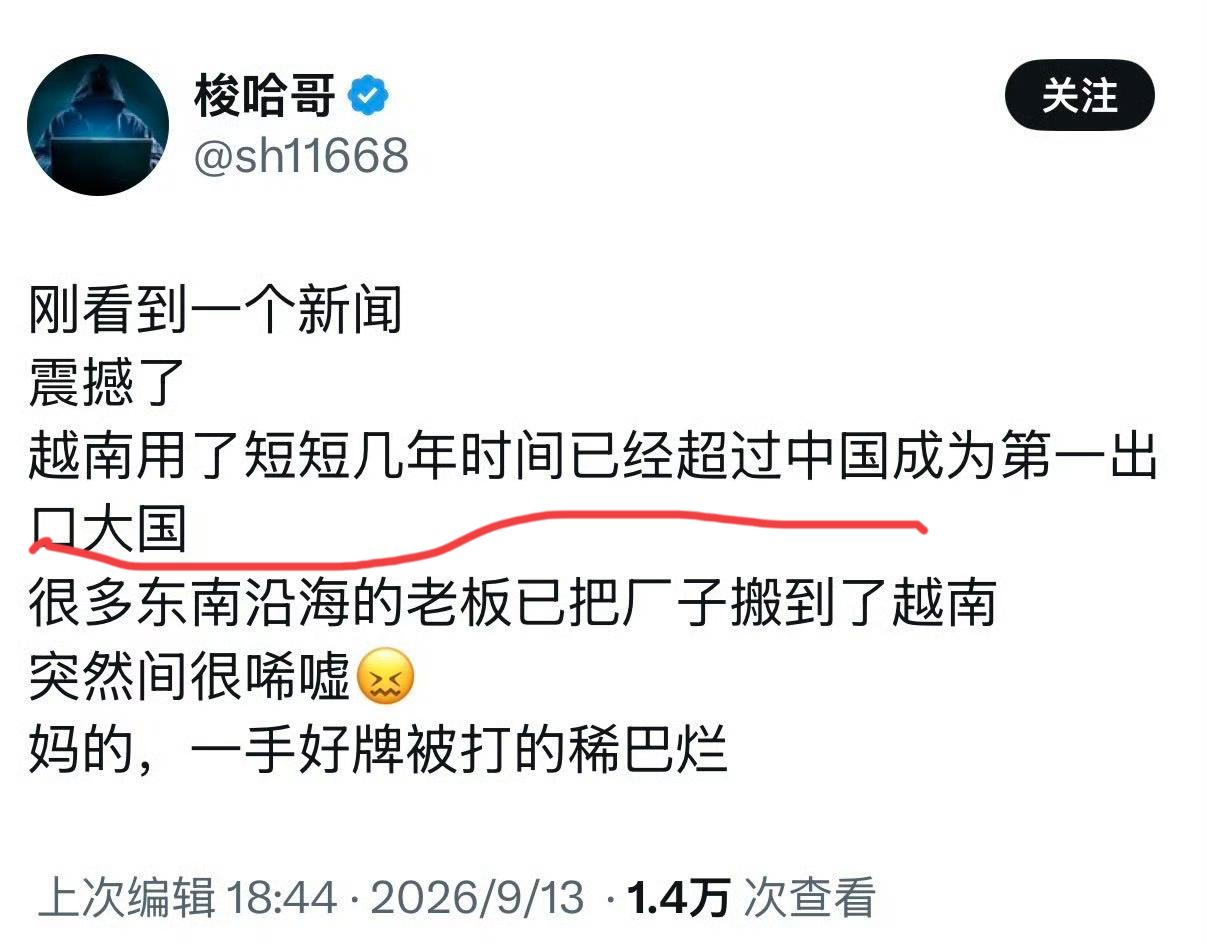
为什么如今很少有人再提“外资撤离”“工业转移”“越印崛起”了?我换个案例大家就明白了!麦当劳8年前以不到21亿美元的价格出售大陆地区80%股权,自己只留下20%,连命名权也一并交了出去,中信后来改成了金拱门。前年它又花18亿美元买回28%,持股比例升到48%,依旧只是小股东,名字也没拿回来。可真正值得追问的,是产业链究竟搬走了,还是换了一个更依赖中国的摆法?
先别看麦当劳,先看一个更有意思的数字。2026年前8个月,越南进口3953亿美元,其中94.1%都是生产资料;越南从中国进口1619亿美元,同比增长37.3%。这就出现了一个很耐人寻味的场面:越南工厂越多、出口越猛,从中国买的机器、零件、材料反而越来越多。
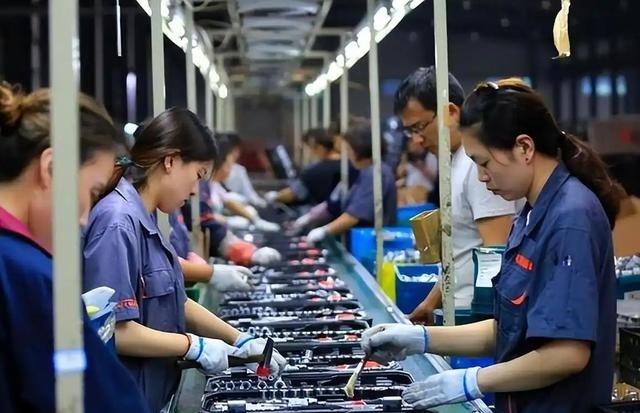
这才是过去几年“越南取代中国”叙事最尴尬的地方。当年不少人盯着工厂门牌看,哪家鞋厂去了越南,哪条手机组装线去了印度,就认定中国制造被掏空。可制造业真正的竞争,不是数厂房,而是看谁控制设备、材料、零部件、工程能力和供应商网络。
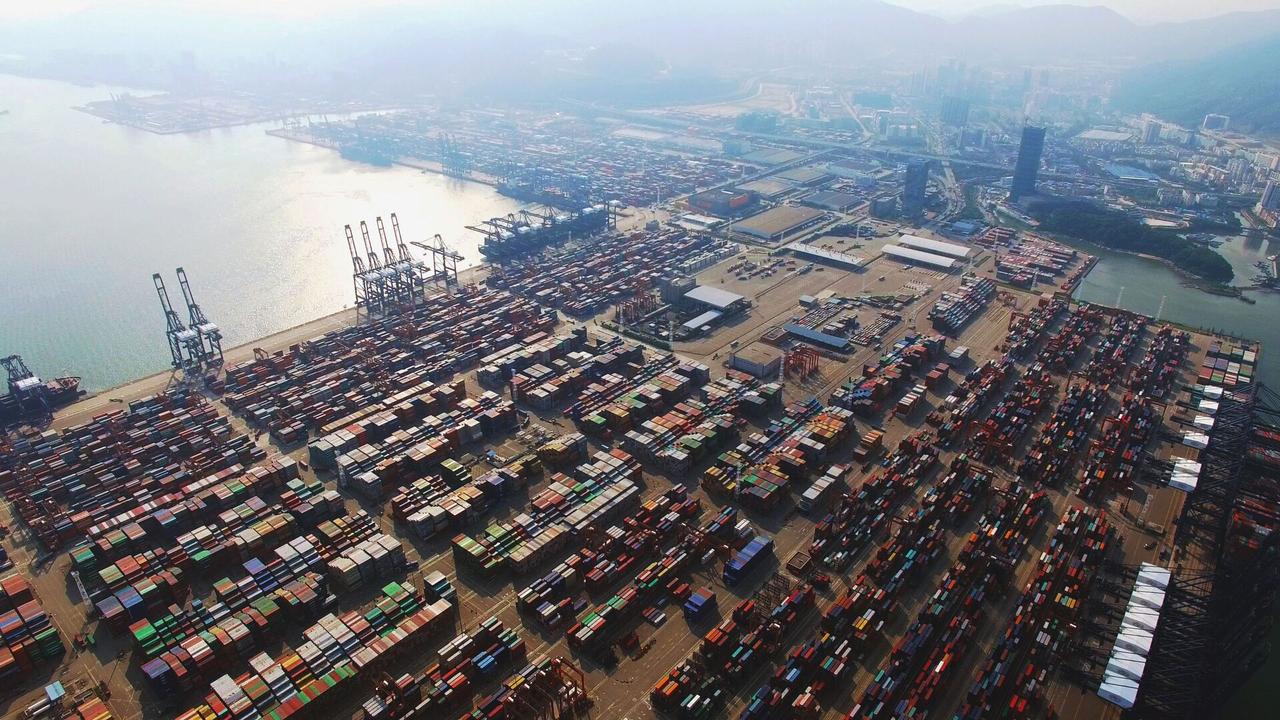
越南前8个月出口3748亿美元,看起来相当漂亮,但外资企业贡献了其中80.1%。与此同时,外资企业进口增长40.1%。这意味着很多所谓“越南制造”,本质上仍处在全球产业链组装端:资本、设备、零部件从外部输入,再把成品送往欧美。越南当然在崛起,但距离复制中国完整工业体系还有很长一段路。
印度的情况更值得琢磨。7月,印度政府专门筛出约510亿美元关键进口商品,准备推动国产化。为什么还要搞这套计划?因为截至2026年3月的财年,印度从中国进口约1320亿美元,其中大量不是玩具、服装这些消费品,而是机械、电子零部件和工业投入品。
于是出现了第二个反差:印度喊了多年“印度制造”,手机组装规模确实上来了,中国企业和国际企业也在当地设厂,可生产规模一扩大,对中国设备和中间品的需求也跟着增加。印度想摆脱这种依赖,所以才需要重新搞国产替代。真已经把中国替代了,还需要如此着急补课吗?
这就是今天讨论“工业转移”必须搞清楚的一件事:搬走一道工序,与搬走一个工业体系,完全不是一个概念。缝一双鞋、组一部手机、装一台电脑,可以在不同国家完成;可模具、机床、化工材料、电机、PCB、芯片封测、物流和数千家供应商,不可能按一个按钮集体搬迁。
甚至连苹果这种最强调供应链多元化的企业,也没有脱离这种现实。8月有消息称,苹果正在测试中国长鑫存储的存储芯片,讨论范围包括中国市场产品。苹果当然会继续增加印度、越南产能,但这不妨碍它同时寻找中国本土供应商。商业公司首先算的是成本、交付和技术,不是替媒体完成政治叙事。
与此同时,中国自己的产业结构也变了。2026年前7个月,中国高技术制造业增加值增长13.8%,装备制造业增长9.7%,工业机器人产量增长28.5%,锂离子电池增长40.2%。这几年真正发生的,不是中国守着低工资流水线不放,而是大量低附加值环节外溢的同时,上游能力继续加厚。
因此,现在再拿“某家服装厂去了越南”来证明中国制造衰退,就像看到一家饭馆搬家,就断言整条商业街要完。真正重要的问题,是它搬走以后买谁的设备、找谁的配套、从哪里进原料。只要答案里仍然频繁出现中国,这种产业转移就很难等于产业替代。
外资这条线也一样。前7个月中国实际使用外资下降6.2%,这个数字是真实存在的,没必要遮掩。但同期新设外商投资企业37711家,增长4.4%;高技术产业实际使用外资1823亿元,增长32.7%,占全部实际使用外资的41.6%。资本不是简单逃走,而是在换赛道。
这里真正值得中国警惕的,也不是“每一美元外资都必须留下”。传统低利润加工项目外迁,本来就符合产业升级规律。更重要的是,中国能不能让先进制造、研发、核心零部件和高端服务留下,让国内企业把腾出来的低端空间换成更高的利润、更强的技术控制力。
2026年7月还有一组数据很容易被忽略。中国规模以上工业企业前7个月利润增长17.6%,制造业利润增长18.8%,计算机、通信和其他电子设备制造业利润增长超过一倍。这意味着产业竞争的重心,已经越来越不在“谁有更便宜的工人”,而在谁有更强的工业组织能力。
再回头看麦当劳,这件事的意义就不只是“美国公司后悔卖股份”。2017年麦当劳把中国业务多数股权交给本土资本,2024年又花18亿美元从凯雷手里买回28%,把持股比例提高到48%。企业不会因为情怀重新掏18亿美元,它重新加码,只能说明对中国市场价值重新做了计算。
而且麦当劳不是孤例。跨国企业近几年在中国越来越习惯“降低重资产、引入本地伙伴、重新配置股权”,这和撤出中国不是一回事。有些公司卖股,有些公司扩店,有些公司把研发、本地采购和供应链继续压在中国。以前媒体喜欢用一个“撤”字概括,现在这个字已经解释不了复杂现实。