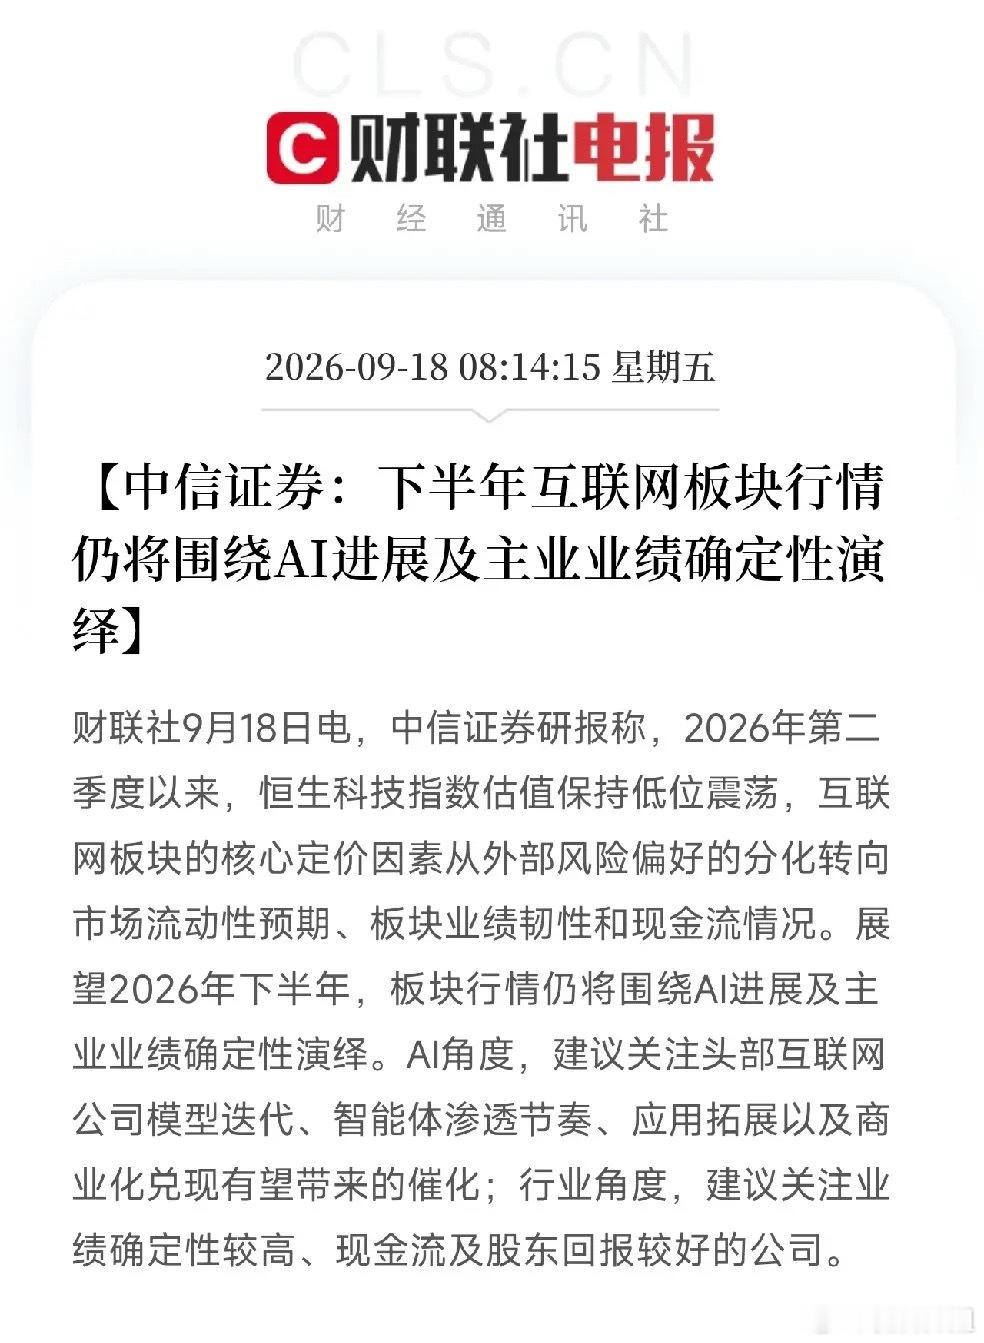
早上8点多,中信证券一份研报,把互联网板块的定价逻辑说透了
核心判断:互联网板块的核心定价因素,正在从外部风险偏好的分化,转向市场流动性预期、板块业绩韧性和现金流情况。
以前互联网股跟着全球风险偏好一起涨调,现在市场开始看真东西了。你有没有利润,现金流好不好,股东回报够不够。
下半年行情,围绕两条线演绎:AI进展,以及主业业绩确定性。
AI角度,关注头部互联网公司的模型迭代、智能体渗透、应用拓展和商业化兑现。谁的大模型在持续升级,谁的AI智能体在真正落地,谁的应用在产生收入,谁就是下一阶段的赢家。DeepSeek V4.1 Flash刚发布,智谱融资50亿美元,字节的豆包和Seedance在加速迭代。互联网大厂在AI上的投入,正在从军备竞赛进入商业化验证阶段。
行业角度,关注业绩确定性较高、现金流及股东回报较好的公司。除了AI故事,市场还会奖励那些主业稳健、愿意分红回购的公司。
对A股和港股来说,传导非常直接。港股互联网龙头受益:腾讯、阿里、美团、小米。南向资金持续流入,估值低位,AI布局领先,现金流稳健。A股AI应用和算力链受益:中际旭创、新易盛、英维克、高澜股份。算力基础设施和智能驾驶ETF持续发行,被动资金会流入成分股。互联网板块的估值锚在切换,从风险偏好定价转向业绩和现金流定价。
但必须冷静。美联储10月加息概率55.4%,全球利率环境在收紧,港股对外部流动性敏感。AI商业化兑现需要时间,大模型从发布到产生实质性收入,中间有不确定性。真正能走出来的,是有真实业绩、有AI落地能力、有现金流支撑的公司。
互联网板块的定价逻辑,正在从讲故事转向算账本。你手里的票,是在算账本的那一端,还是在讲故事的那一端?答案,决定你能不能吃到这轮估值锚切换的红利。