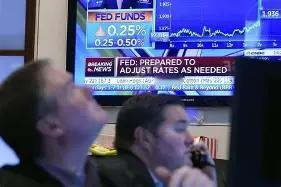
美国这轮操作,或许没想象中那么顺利。美联储宣布加息0.25%后,欧盟、日本、韩国,甚至一些海湾国家都开始释放跟随信号,一场围绕美元周期的全球资金博弈似乎正在展开。结果回头一看,中国央行大概率稳坐钓鱼台,根本不打算跟。
但这一次,情况出现了一个耐人寻味的变化。
美联储此次加息最终以12票赞成、0票反对的结果通过,主席沃什在发布会上强调,当前最大的压力依然来自持续偏高的通胀。
这句话释放出的信号很明确:美国仍在优先解决自己的通胀问题。消息传出后,沙特、阿联酋、卡塔尔等国紧随其后采取行动,欧盟、日本、韩国等经济体也出现类似调整。美元政策的外溢效应,再一次成为全球市场关注的焦点。
然而,在这轮节奏里,中国并没有选择跟随。
9月16日,美联储把联邦基金利率目标区间上调到了3.75%到4.00%,这是2023年7月以来的头一回加息,也是沃什当上主席后的第一次政策调整。紧跟着,沙特、阿联酋、卡塔尔、巴林、阿曼这几个海湾国家的央行连夜宣布加息25个基点。
但你仔细看就会发现,这些国家之所以反应这么快,是因为它们的货币跟美元是挂钩的,美国利率一变,它们不跟着调,汇率就稳不住。这不是“跟随”,而是制度性的“被动同步”。
再看欧洲和日本。欧洲央行早在9月10日就加了25个基点,这是欧元区今年第二次加息,但它看的是欧元区自己的通胀数据,核心通胀预测2027年还在2.6%,跟美国的情况不完全是一回事。
日本央行9月18日把政策利率上调到1.25%,创了31年新高,可植田和男在发布会上说的是什么?他说要看2027年春季的工资谈判,要看中东局势对油价的影响,要看人工智能需求的变化。说白了,日本加不加息,看的是自己家门口的事,不是华盛顿的脸色。
所以“全球排队跟进”这个说法,其实夸大了。真正被迫跟着美联储走的,是那些汇率跟美元绑死的经济体。至于欧洲、日本、韩国,它们各有各的算盘,方向上看起来相似,但决策逻辑跟美国没有直接关系。
那中国为什么不跟?
第一个原因很直接:中美两国现在压根就不在同一个经济周期里。
美国那边,通胀确实是个大麻烦。沃什在发布会上说得很直白,“通胀太高了,而且已经持续太长时间”。美联储声明也明确表态,这次加息是为了“更及时地实现2%的目标”。核心PCE还在3.2%左右,油价被中东局势推着往上走,AI投资又把经济撑得很硬,美联储不收紧不行。
但中国的情况正好反过来。二季度GDP同比增长4.3%,上半年总体增速4.7%,出口在6月超预期增长,制造业PMI回到了荣枯线上方。经济在稳步恢复,物价水平温和,企业新发放贷款利率已经处于历史低位。这种时候跟着加息,等于给正在恢复的实体经济泼冷水。
第二个原因,很多人没注意到:中国的银行体系现在承受不了加息带来的反向冲击。
一季度末商业银行净息差已经降到了1.40%的历史低位。如果央行跟着美联储收紧,银行的利润空间会被进一步压缩,最终受影响的还是实体经济的信贷供给。
央行近期的表态很清楚,要“把握好货币政策实施的力度、节奏和时机,加大逆周期和跨周期调节力度”。这话翻译过来就是:我们的政策要根据自己的经济情况来定,不看别人的指挥棒。
第三个原因,也是最有意思的一点:中美利差确实在扩大,但人民币并没有像很多人担心的那样崩掉。
美联储加息后,美元指数重新站上了100关口,非美货币普遍承压。但人民币的表现让人意外。9月18日,在岸和离岸人民币对美元双双升破了6.70关口,延续了8月以来稳中偏强的走势。跨境资金还在保持净流入,外汇市场运行稳健。
为什么利差这么大,人民币还能稳住?因为中国央行这些年一直在做一件事——不把汇率当成货币政策的指挥棒。通过中间价引导和跨境资金流动管理,央行已经建立起了一套比较成熟的管理框架。经常账户顺差、企业结汇的韧性、加上9月传统结汇旺季的客盘实需,都在给人民币提供支撑。
说到底,美联储加息的本质逻辑是:美国通胀压不下去,只能靠提高利率来收紧需求。但中国现在的主要任务不是压通胀,而是巩固经济恢复的基础。一个在“降温”,一个在“保温”,政策方向天然就不可能一样。
中国央行的“不跟”,不是逞强,也不是赌气,而是算清楚了自己的账。LPR已经连续14个月保持不变,1年期3.0%,5年期以上3.5%,这个决策背后是对国内经济形势的冷静判断。中国经济的问题,最终还得靠中国经济自己的办法来解决。