今天A股预计上涨行情?昨夜美股全线反弹,科技股集体大涨,存储半导体暴涨,中概股小幅收涨
【一、昨夜美股:不只是反弹,是全面修复】
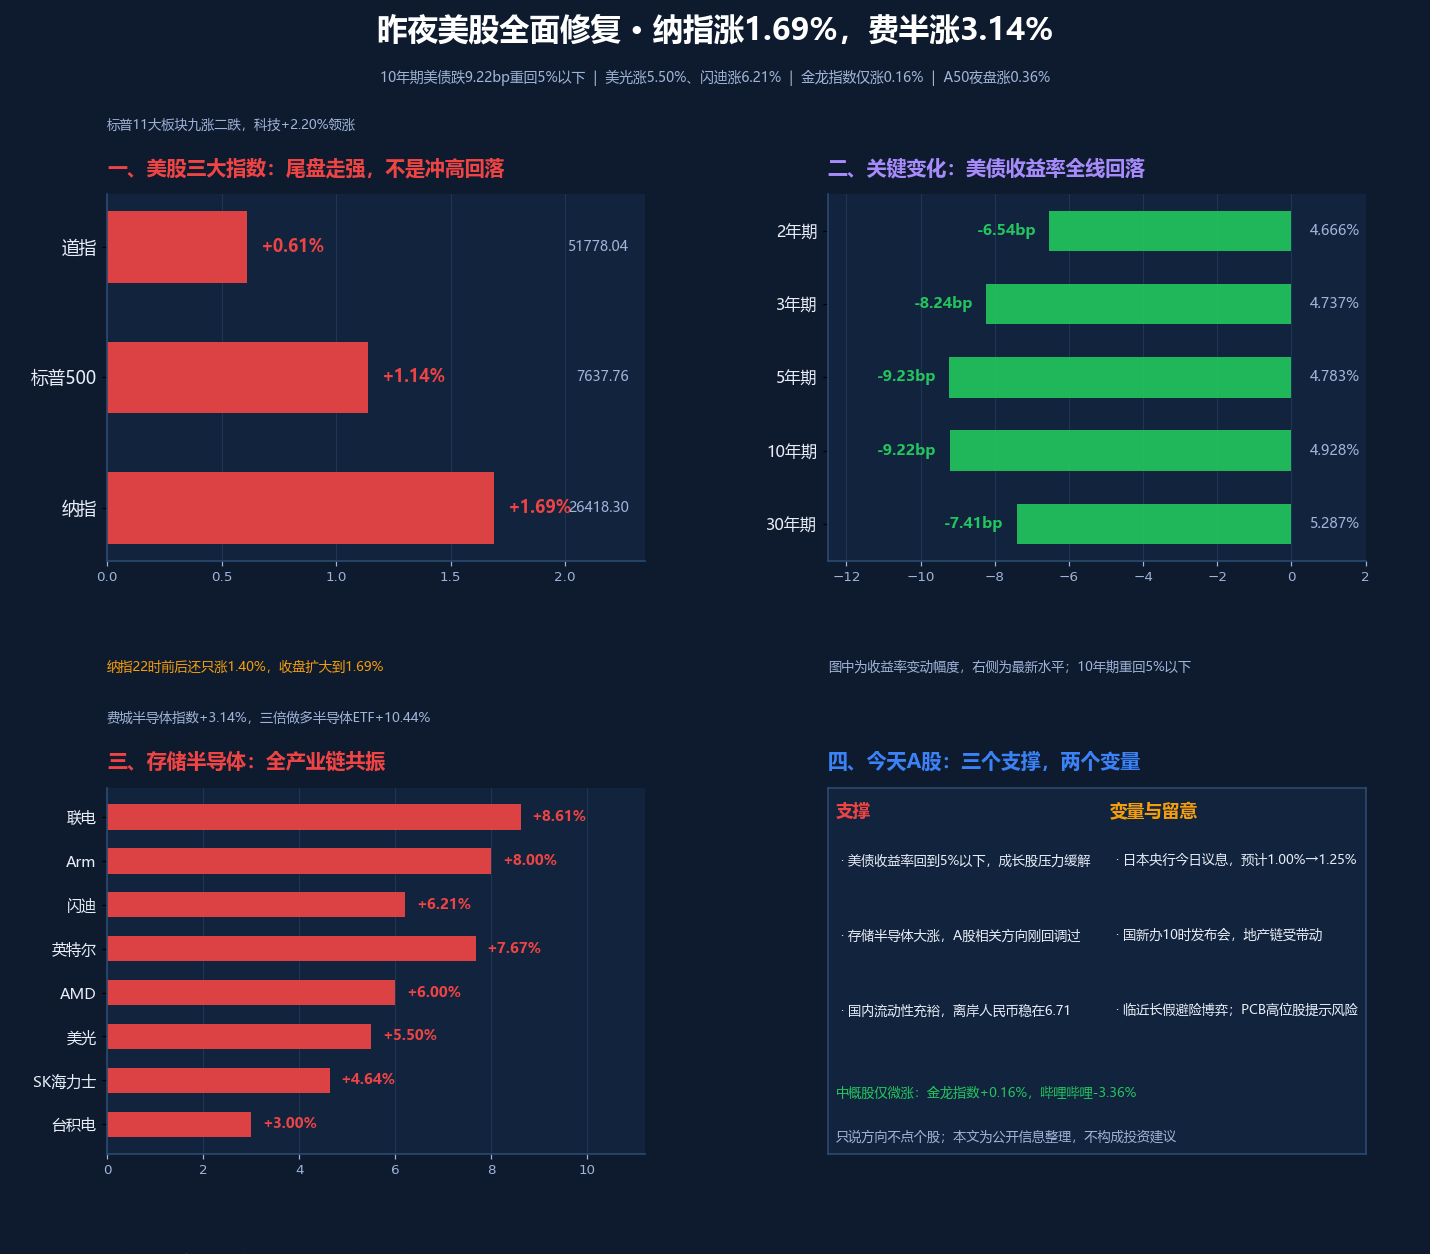
先看收盘。道指涨0.61%报51778.04点,标普500涨1.14%报7637.76点,纳指涨1.69%报26418.30点。
有个细节值得注意:北京时间22点前后纳指还只涨1.40%,收盘反而扩大到1.69%,说明尾盘买盘在加强,不是冲高回落。
标普500十一大板块九涨二跌,科技板块涨2.20%、非必需消费品涨1.43%领涨,只有金融和必需消费品微跌。
但我认为真正重要的不是指数,是美债。昨晚各期限收益率集体回落:2年期跌6.54个基点报4.666%,10年期跌9.22个基点报4.928%,30年期跌7.41个基点报5.287%。
10年期重新回到5%以下——这是我在本周早盘稿里反复强调的那条线。鹰派信号的杀伤力,正在被数据一点点拆掉。
【二、存储半导体为什么暴涨:四个具体消息】
费城半导体指数涨3.14%,三倍做多半导体ETF大涨10.44%。这不是笼统的情绪,背后有四条实打实的消息。
第一,英伟达CEO黄仁勋称,公司明年芯片销量将是今年的两倍。这句话直接把AI叙事重新点燃。
第二,英特尔大涨7.67%,创两个多月新高,驱动是CPU供不应求。
第三,康宁宣布对以日元计价的显示玻璃基板产品提价15%及以上,2026年第四季度生效,面板三巨头也相继发出涨价函。涨价周期的逻辑开始向上传导。
第四,Generac暴涨18%,公司宣布与亚马逊就数据中心备用发电机达成供应协议——AI基建的订单正在往电力设备端外溢。
个股方面:美光科技涨5.50%,闪迪涨6.21%,SK海力士涨4.64%,联电涨8.61%,台积电涨3.00%,Arm涨超8%,AMD涨超6%。这是全产业链的共振,不是单点异动。
【三、但有两点必须说清楚】
第一,中概股并没有"走强"。纳斯达克中国金龙指数只涨0.16%报5743.62点,成分股涨跌互现:小鹏涨2.51%、百度涨1.67%、阿里涨1.18%领涨,但哔哩哔哩跌3.36%、拼多多跌1.31%、京东跌0.97%。富时中国A50指数期货夜盘收涨0.36%。这些都是温和修复的量级,不是亢奋。
第二,这仍是修复行情,不能直接判定趋势反转。CME最新数据显示,10月加息25个基点的概率为55.4%;到12月,累计加息至少一次的概率接近九成。鹰派路径还在,只是被油价下行和收益率回落暂时盖住了。
【四、今天A股:三个支撑,两个变量】
支撑有三条。一是美债收益率回到5%以下,靠远期现金流定价的成长股压力缓解;二是存储半导体链条的全面大涨,对A股相关方向有直接映射,而A股的存储、光模块、PCB昨天刚回调过一轮;三是国内流动性维持合理充裕,央行持续投放逆回购,与海外收紧形成对冲,离岸人民币稳定在6.71附近。
变量有两个。其一,日本央行今天公布利率决议,市场普遍预计从1.00%上调至1.25%,这将是1995年以来、也就是31年的最高水平。这件事已被充分定价,真正的看点在于植田信男记者会对后续节奏的暗示。其二,国新办今天上午10时举行发布会,介绍十五五时期推进住房城乡建设事业高质量发展的有关情况,地产链会被消息面带动。
时间点上还有两个:今天07:30公布日本8月核心CPI,晚间有多位美联储官员讲话,都会扰动美债和美元的波动。
另外有两点要提前留意:交易所已公布中秋9月25日至27日、国庆10月1日至7日的休市安排,临近长假,资金会有避险博弈;PCB板块部分高位个股已主动发布风险提示公告,提示股价短期炒作过热。
【五、方向:只说板块,不点个股】
外围映射最直接的是存储、半导体设备和AI硬件,但要区分业绩兑现与纯情绪炒作,对已经连续暴涨、且公司自己提示风险的品种要回避。
涨价逻辑有望扩散的是面板和玻璃基板,康宁提价15%是明牌催化。
油价继续下行,WTI收跌1.31%报101.09美元、布伦特跌1.63%报104.10美元,受益的是航空、交运和化工中下游,承压的是石油石化。
震荡市里的防御选项仍是红利低波动方向。
至于贵金属,昨晚COMEX黄金期货微跌0.16%报4380.60美元、白银涨1.23%报65.72美元,属于高位拉锯,不宜用单日涨跌下结论。
最后照例提醒:以上只是对公开信息的客观整理,不构成任何投资建议。外围给了修复的窗口,但开盘先看量能——昨天沪深京三市成交1.84万亿元、还缩量了160亿,量能回不来,反弹就只是反弹。