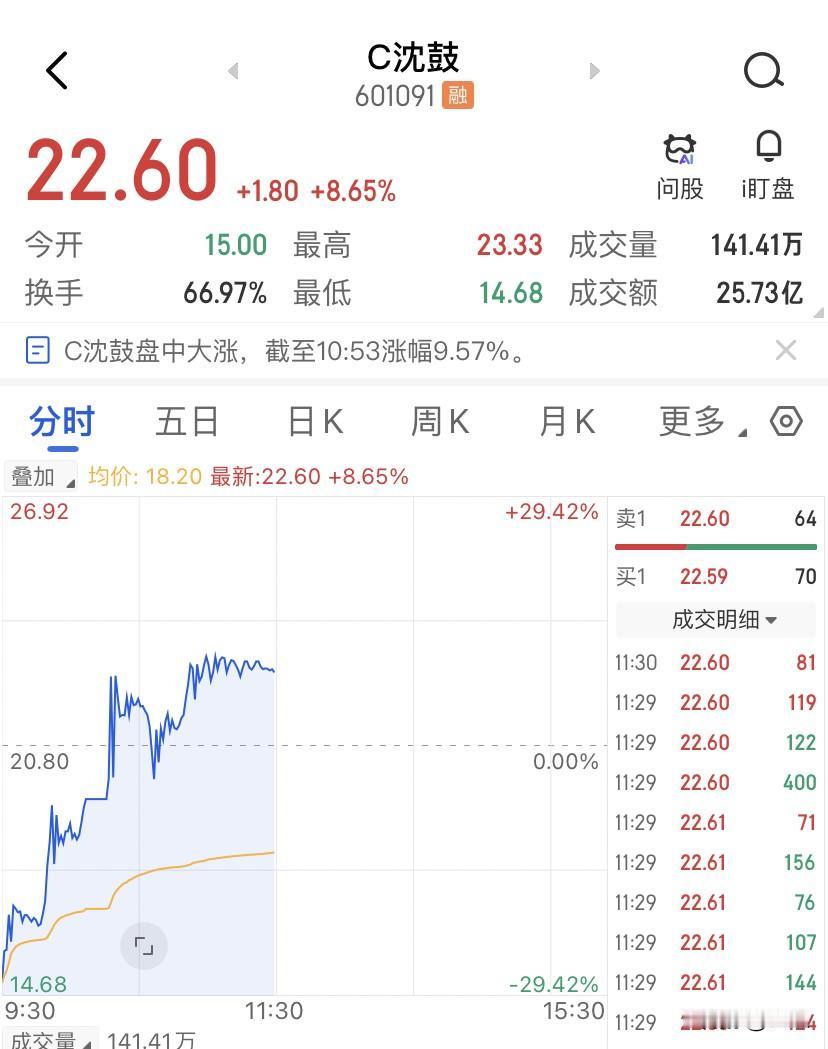
沈鼓集团这票到底怎么回事,首日涨了374%,第二天差点跌没30%,有个同事在20块8冲进去的,一天亏了快一个月工资,看看沈鼓集团的招股书里核电业务那一页的毛利率,大概就能明白,这是定价本身就有问题的。
沈鼓集团顶着大国重器的帽子上市,最被寄予厚望的就是核电主泵,号称世界屏蔽泵之最,填补国内空白。但核电板块毛利率只有8.53%、8.60%、14.99%。也就是说同一家公司,离心压缩机毛利率是22%到25%,配件业务毛利率更夸张,35%到43%。核电反而是全公司最不赚钱的板块。这就好像你去了一家饭店,菜单上最贵的那道招牌菜,后厨做一道亏一道,真正赚钱的是旁边那碟花生米。
为什么会这样?屏蔽电机部分采用平进平出的模式,公司进货多少钱就卖多少钱,中间一毛钱利润不留,毛利率直接是零。真正能留下利润的只有泵本体,毛利率能到55%到60%,但泵本体在整个项目收入里占比有限。拿三门二期、海阳二期、陆丰一期这几个项目来说,合同金额加起来22.63亿元,但过路的电机收入把整体毛利率硬生生拉了下来。
同行的东方电气核电业务25年的毛利率是24%,上海电气能源装备板块含核电的整体毛利率也在15.8%左右,沈鼓集团核电的毛利率连东方电气的一半都不到,但市场给它的估值是什么水平?上市首日收盘20.8块,市盈率TTM冲到80倍以上。而沈鼓集团的业绩预告显示,26年全年净利润预计下降10%-15%,一家利润在下滑的公司,配了80倍PE。东方电气现在对应的26年PE大概是13倍左右,沪市通用设备制造业近一个月静态市盈率也就40倍出头。
更值得琢磨的是龙虎榜,上市首日五家机构专用席位合计净卖出1.51个亿,买入前五名全是营业部游资。机构在发行阶段就不太买账,IPO募资从计划的21.34个亿缩水到实际的13.65个亿,上市首日又把筹码全部倒给二级市场。所以80倍PE买的不是业绩,是核电国产替代这个故事的远期期权。而故事的兑现节奏,卡在国电投的核电项目审批和验收周期上,九成核电收入都来自单一的客户啊。
短期来看,沈鼓集团22块到25块这个区间是首日套牢盘最密集的区域,首日换手率极高,大量筹码集中在20块以上,每次反弹到这个位置都会遇到解套盘的抛压。9月18日盘中从跌近30%拉回到涨5%以上,换手率超过50%,说明有资金在博弈超跌反弹,但这种博弈改变不了上方的筹码结构。
中期真正的锚点是估值回归,南京证券给的27年PE区间是15.4到18倍,对应股价3.96到4.63块。这个数字看起来很极端,但要意识到80倍PE和15倍PE之间的差距,需要业绩连续高增长才能填平,而公司给出的指引是26年利润下滑。即便按27年净利润回升到8个亿来算,15倍PE对应的市值也就120个亿出头,对应价格也不到4块钱。
当然,核电主泵的赛道本身是真实的,沈鼓在屏蔽主泵领域占了超过69%的份额,全国只有四家具备核主泵设计制造资格,这个壁垒不是谁都能跨过去的。核电审批从每年10台机组开始放量,设备需求在未来几年确实会陆续释放。问题是,这些需求转化成利润的路径,经过平进平出的电机过手、经过九成收入绑定单一客户的议价结构,最终留在沈鼓报表上的净利率,可能远比市场想象的薄。