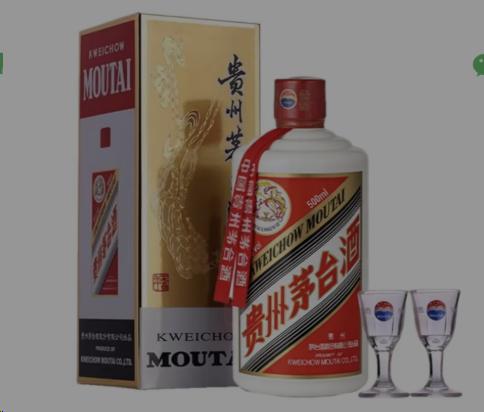
42家自营店。14亿人。一年5箱。
全国茅台自营店只有42家,分布在主要城市。武汉有现货限购一箱,三亚限购一箱,而海口、重庆、宁波、广州的门店直接说“没货”。同一个厂家,同一个政策,落地情况天差地别。
就算42家店都有货,一年5箱的限额摊到14亿人头上,每2800万人分一箱。限购数字写得再清楚,买不到就是买不到。
我觉得“每2800万人分一箱”这个算法虽然粗暴,但它戳破了一个茅台不愿意承认的事实,42家自营店从来就不是一个面向14亿人的销售渠道。
它是面向主要城市核心商圈周边人群的定点投放站。武汉有货、三亚有货、海口没货、广州没货,这不是供应链出了问题,这是茅台的“全面向C”战略在落地时选择了最经济的铺货路径。
自营店开在哪些城市、每个城市放多少量,取决于当地的消费能力和渠道成本,不取决于那里有多少人想喝茅台。
同一时间不同城市的库存状态本身就说明了问题。8月8日调价当天,武汉自营店“有现货,限购一箱”,三亚“原箱每人限购一箱”,而海口、重庆、宁波、广州的门店则表示“没货”。
到了8月10日,重庆、宁波、吉林、河北等地又变成“货源充足”,消费者可直接进店购买。我认为这种库存状态在几天之内剧烈翻转,说明茅台的投放节奏是脉冲式的,集中一批货打到几个城市,卖完了再换一批城市打。
消费者感受到的“没货”不是真的没货,是你所在的城市恰好不在这一轮投放名单上。
年度限购5箱这个数字需要放在一个更大的背景里看。i茅台平台注册用户累计约9691万,成交用户超412万,成交订单数超780万笔。
这组数据揭示了一个残酷的转化率,将近一亿人注册,最终只有四百多万人买到了酒,转化率不到4.3%。而42家自营店的年度5箱限额,服务的对象比这四百多万人还要少得多。茅台用一个看起来慷慨的年度限额数字,掩盖了一个事实:绝大多数消费者连走进自营店的机会都没有。
茅台把渠道重心从经销商转向自营,财务上的理由非常充分。2026年上半年直销渠道营收519.62亿元,占总营收比重突破56%,i茅台上半年酒类收入402.64亿元。我认为这些数字说明茅台正在完成一次利润结构的根本性转移。
过去经销商以出厂价拿货再以市场价出售,中间的差价归经销商。现在i茅台和自营店以1499元到1753元的价格直接卖给消费者,茅台赚的是出厂价加上原本属于经销商的批发利润。渠道改革的本质不是让消费者更容易买到酒,是让茅台自己吃掉流通环节的利润。
经济参考报的报道指出,茅台直销渠道收入同比增长29.87%,批发代理渠道收入同比下降21.58%。我认为这组一升一降的数字,才是理解42家自营店库存差异的钥匙。
茅台正在主动收缩批发代理渠道的投放量,把货集中到自营体系里。当自营体系的物理承载能力只有42家店的时候,收缩就意味着某些城市的门店拿不到足够的货。海口的“没货”不是因为茅台产不出酒,是因为茅台把海口的配额调走了。
消费者在这套体系里的位置很尴尬。茅台需要消费者来证明“全面向C”战略是成立的,一亿注册用户、四百万成交用户这些数据是给资本市场看的。但茅台不需要消费者真正买到酒,因为一旦供给充足、价格回落,茅台多年维持的稀缺叙事就会瓦解。
限购5箱的精妙之处在于,它制造了一种“每个人都可以买五箱”的公平幻觉,同时用42家店和脉冲式投放把实际可及性压到了最低。消费者以为自己被限购了,实际上是被选中了。被选中的城市、被选中的时段、被选中的那批恰好有货的自营店。
i茅台上线飞天茅台当天注册用户突破8000万,每次补货均在30秒内抢购一空。我认为这个数字才是茅台真正想要的。8000万人抢30秒的库存,抢不到的人不会怪茅台,会怪自己手慢。茅台用一个“先到先得”的技术性规则,把供需失衡的责任从厂家转移到了消费者的手速上。
回到开头那组数字。42家自营店,14亿人,一年5箱。限购数字写得再清楚,买不到就是买不到。茅台的渠道改革在财务上是成功的,在消费者体验上是一场精心设计的饥饿游戏。
42家店是这场游戏的场地,5箱限额是游戏规则,而那张被反复刷新却永远显示“库存不足”的页面,才是茅台真正想让消费者记住的东西。