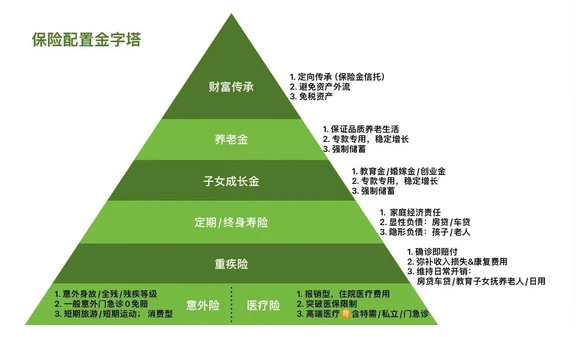
[种草R][种草R]第一层:①意外险,家庭保障最基础的门槛
处在阶梯最底端。聚焦意外的身故、伤残风险,生活里的摔伤、交通事故、外来突发伤害,都在保障范围内。保费低廉、投保门槛友好,是每个家庭配置保险的起点。用低成本,抵御突如其来的意外冲击,筑牢保障第一道防线。
②医疗险,解决大额医疗开销
核心作用是报销合理的住院、看病医疗费用。
人生最怕一场大病掏空多年积蓄,医疗险就是用来对冲巨额医疗账单,弥补疾病就医产生的经济支出。它和意外险相辅相成,守住看病花钱的风险缺口。
[种草R][种草R]第二层:重疾险,弥补大病后的收入损失
医疗险负责报销治病的医药费,却无法弥补生病之后的隐形损失。
一场重大疾病,意味着几年无法正常工作,收入被迫中断,康复疗养、家庭日常开支依然持续。重疾属于一次性给付型保险,直接赔付一笔保险金。这笔钱用来补贴家庭开支、康复休养,弥补患病期间的收入缺口,撑起家庭的生活费。
[种草R][种草R]第三层:定期寿险,守护兜底家庭负债与责任
如果家庭支柱不幸身故或全残,一次性赔付保险金,偿还房车贷、赡养老人、承担子女抚养开支,弥补家庭失去主要收入来源的缺口。上有老、下有小的中年人,定期寿险就是一份责任,守住家人的生活水平。
[种草R][种草R]第四层:教育年金,锁定孩子未来成长开支
教育年金本质是约定时间给付、强制储蓄。提前分批投入,等到孩子求学的关键阶段,按时领取教育资金,提前锁定教育储备,不因家庭收入波动,让孩子的成长教育资源不受影响
[种草R][种草R]第五层:养老年金,构筑退休后的稳定现金流
收入随年龄增长大概率会走到拐点。养老年金的价值,是补充社保退休金,对冲通胀或通缩。
长寿时代,等退休之后,退出劳动力市场,还能源源不断领取与生命等长的、确定的现金流,拥有从容的晚年生活。
[种草R][种草R]第六层:终身寿险,财富的累积与传承
偏向长期财富规划,兼顾财富积累与资产传承。积攒的资产,平稳传递给下一代,把长久的牵挂,化作留给后代稳稳的爱,实现稳固而定向的传承。
[拔草R][拔草R]最后:保险,忌颠倒顺序
一旦意外、疾病来临,基础保障缺位,储蓄类保单的资金,很容易被迫取出用来应对危机,财富规划也就被打乱。
[鼓掌R]普通家庭的路径是:先保障,后理财;先兜底风险,再规划增值。一步步搭建阶梯,底层稳固,上层规划才有意义。根据家庭收入、年龄、负债情况,循序渐进配齐保障,风险防护网,才牢固。#未来需要靠什么来养老#风险管理 #全方位人生规划