汽车“十五五”规划深度解读:70%渗透率、自动驾驶普及、兼并重组加速,车企与消费者将迎来什么?
十五五规划目标 十五五规划行业 汽车产业变迁 新能源车规划 汽车产业生态化
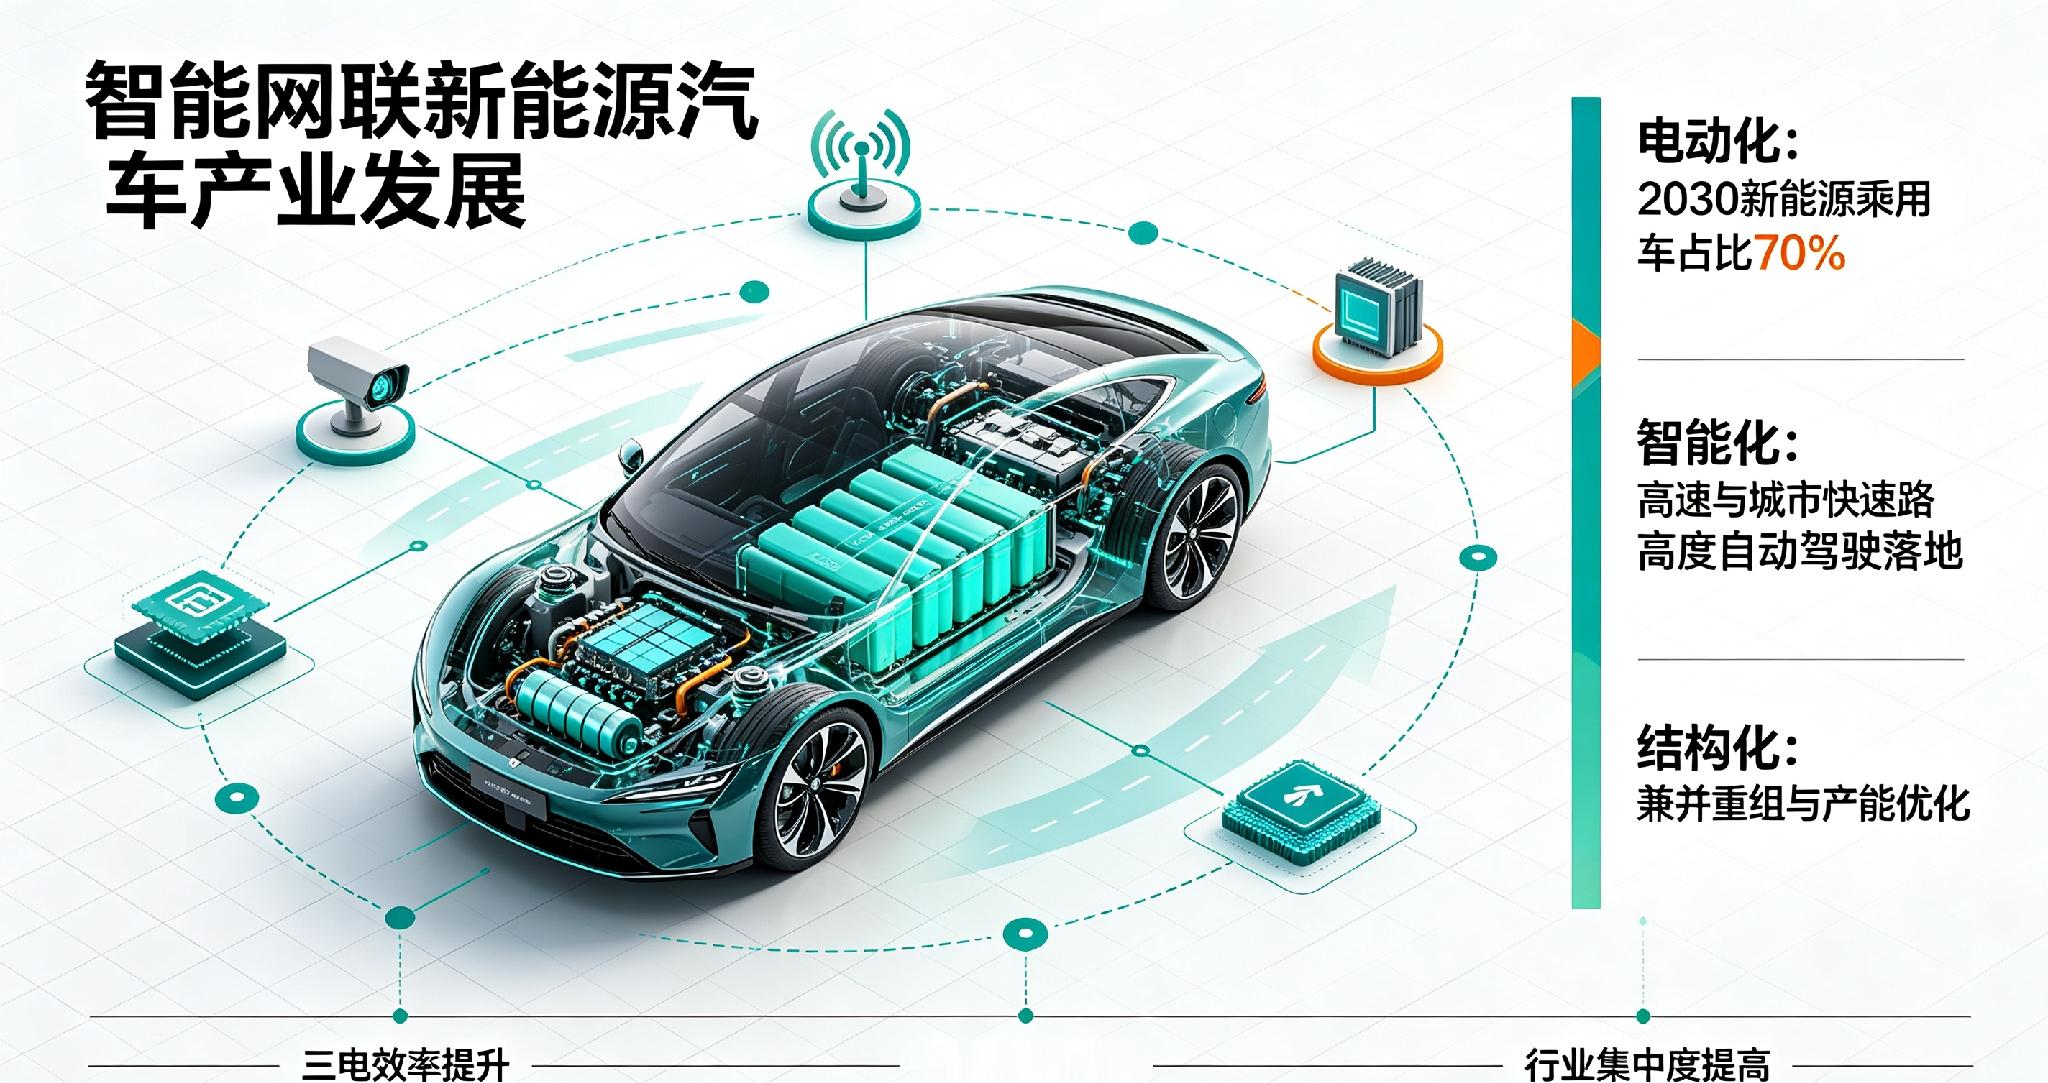
近期九部门联合印发《智能网联新能源汽车产业发展“十五五”规划》,明确2030年核心目标:新能源乘用车新车销量占比达到70%,商用车40%;高速、城市快速路实现高度自动驾驶规模落地;推动车企兼并重组、落后产能出清 。受政策催化,A股汽车整车、汽车电子、自动驾驶零部件板块迎来批量涨停潮,成为市场核心流量主线 。这份顶层规划,彻底定下未来五年汽车行业的发展剧本,不管是车企格局,还是普通老百姓买车用车,都会发生深刻变化。
一、三大核心目标拆解
1. 电动化:2030新能源乘用车占比70%,燃油车加速边缘化
规划给出硬性量化指标,到2030年,新车市场七成乘用车是新能源车型,商用车新能源渗透率目标40% 。这意味着,未来五年燃油车市场会持续收缩,燃油车型会逐步退守小众细分市场;同时对整车能耗提出硬性约束,纯电乘用车平均电耗降至11.5kWh/100km,倒逼车企打磨三电效率,低水平油改电产品会加速淘汰 。
2. 智能化:高度自动驾驶从概念走向规模落地
规划不再是笼统鼓励智能驾驶,明确要求2030年高速、城市快速路以及部分城市道路实现高度自动驾驶规模化应用,自动驾驶车辆安全性能要求大幅优于人类驾驶员 。
区别于现在市面上的辅助驾驶,高度自动驾驶意味着特定场景下车辆可以完成绝大部分驾驶操作。智能驾驶、车载芯片、车载操作系统不再是车企营销噱头,变成产品的核心硬实力,汽车电子、感知零部件产业链迎来确定性增量。
3. 产业结构:兼并重组加速,行业大洗牌正式开启
规划首次把产能预警调控写入顶层文件,严格限制新建车企,鼓励依法兼并重组、跨区域整合,以市场化法治化手段推动落后低效产能退出 。
行业会告别过去“百车混战”,资源向头部车企集中,培育若干家进入全球销量前十的整车集团,大量缺乏技术、规模不足的中小车企将被并购或者退出市场,行业集中度大幅提升 。近期一汽、广汽的资产重组动作,正是政策导向下的典型案例。
二、对车企格局意味着什么?
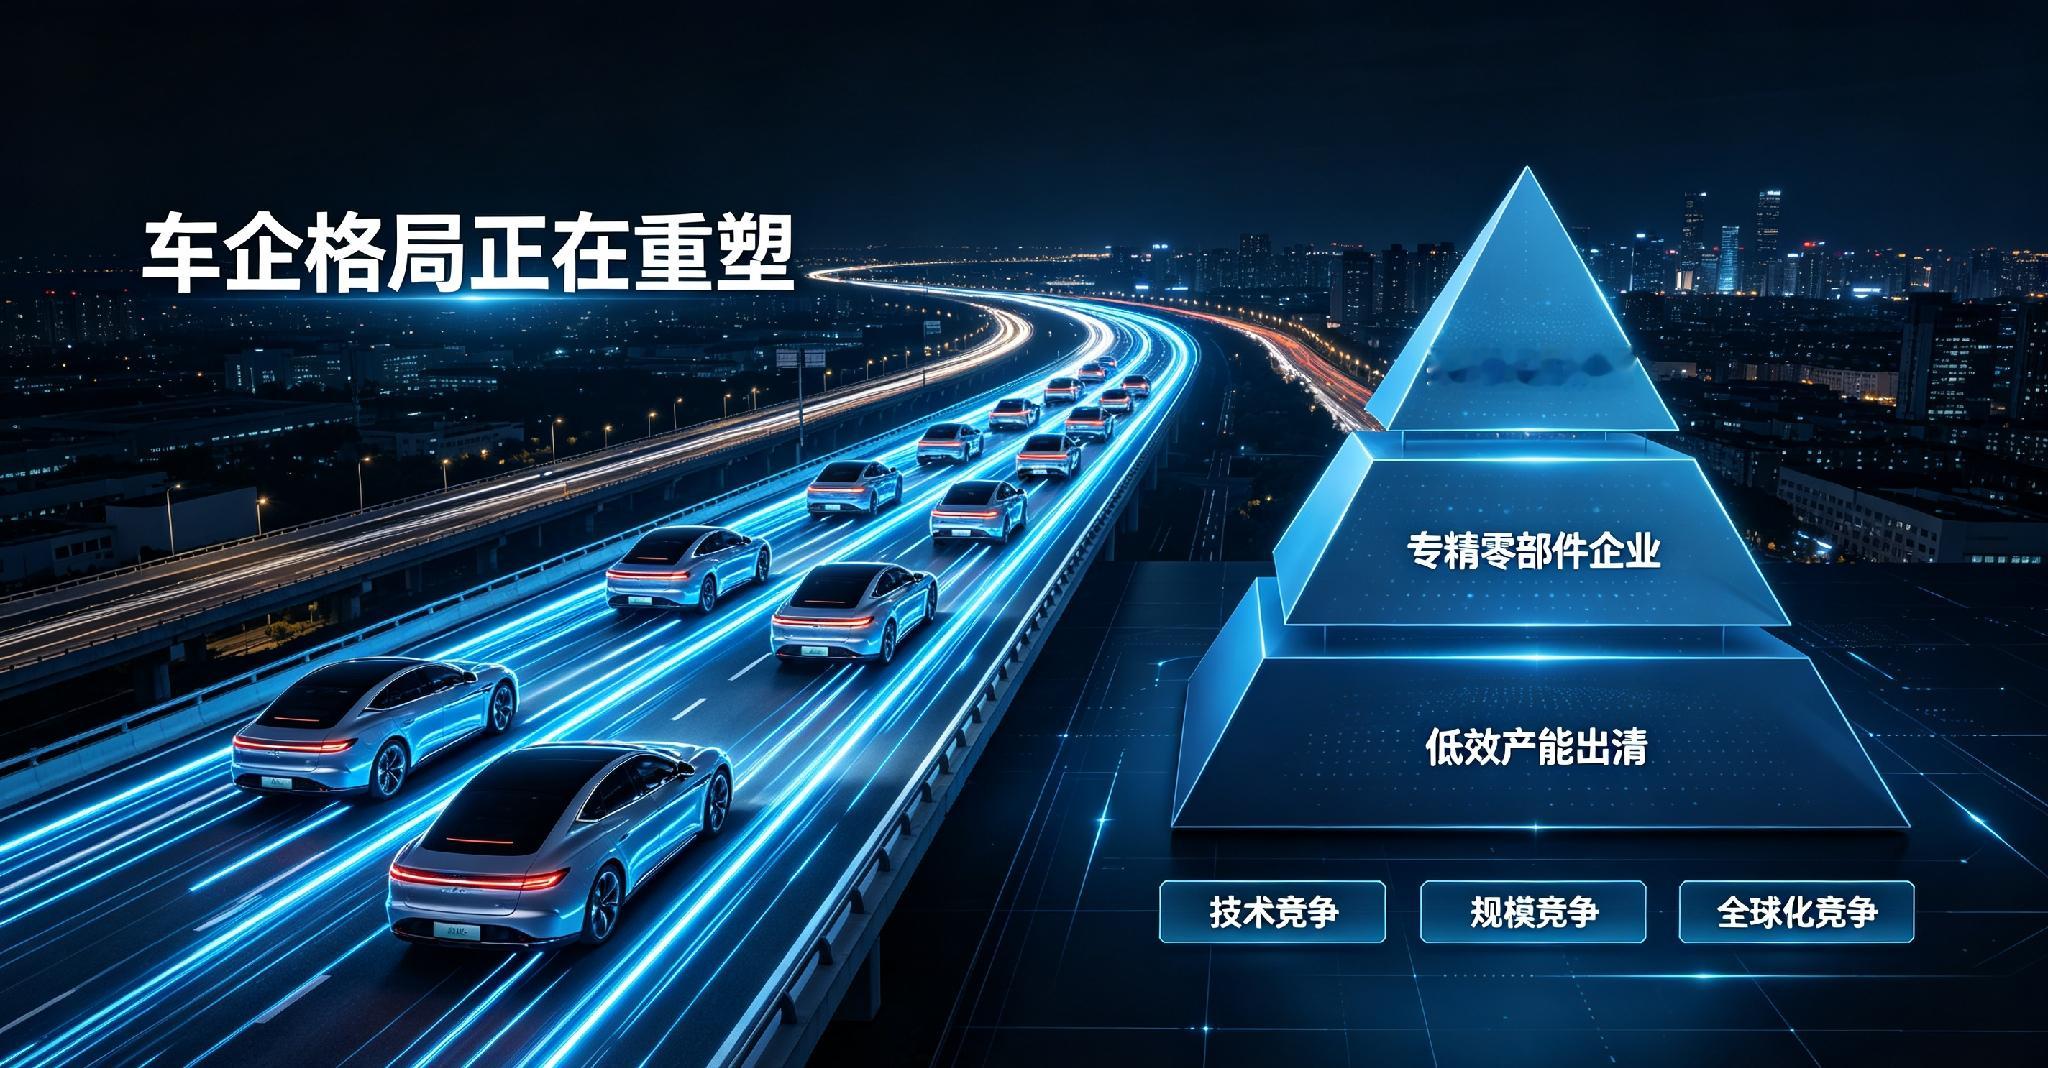
1. 内卷逻辑彻底改变:告别单纯价格战,转向技术、规模、全球化综合比拼
过去行业靠低价抢占市场的模式走到尽头。“十五五”阶段,生存门槛显著抬高:一方面要持续投入自动驾驶、车规芯片、整车能效研发;另一方面规模效应变得至关重要,小规模车企很难摊薄巨额研发成本。只靠堆配置、拼低价的企业生存空间被大幅压缩。
2. 行业大整合时代到来,两极分化加剧
- 头部优势企业:具备完整三电、智驾自研能力,规模足够,将通过兼并重组吸收行业产能与供应链资源,冲击全球第一梯队;
- 中间车企:要么主动寻求被并购、抱团整合,聚焦细分赛道突围;
- 弱势车企:缺乏核心技术、产能利用率低迷,将逐步退出市场。未来整车企业数量会明显缩减,强者恒强格局成型。
3. 零部件迎来洗牌机遇
规划提出要培育全球百强零部件企业。伴随自动驾驶大规模落地,车规芯片、传感器、车载软件等智能零部件企业迎来红利;低端配套供应链会伴随弱势车企出清而淘汰,国产零部件加速进入全球供应链体系。
三、对普通消费者购车用车的影响
1. 购车选择:新能源成为市场主流,燃油车可选范围持续收窄
到2030年,市场7成新车是新能源车,市面上燃油车型会越来越少;新能源车型的电耗、续航、智能化水平整体升级,低续航、低素质的廉价电车会逐步退出,产品整体品质向上。
2. 用车体验:高度自动驾驶逐步普及,高速、城市快速路解放双手
未来新车会大规模搭载高阶智驾功能,高速通勤、城市快速路出行,自动驾驶可以接管驾驶,降低长途驾驶疲劳。但要注意,高度自动驾驶仅限指定开放道路,并非完全无条件无人驾驶。
3. 价格与售后:行业整合,淘汰劣质品牌,避坑“消失车企”
兼并重组、产能出清背景下,部分小众品牌退出市场。消费者购车,需要优先选择经营稳健的头部车企,规避后续售后、配件断供风险。行业告别无序价格战,产品更多比拼技术、质量,单纯极致低价车型会减少。
4. 配套设施持续完善
伴随新能源保有量大幅提升,充电基础设施、车网互动等配套同步建设,新能源车补能便利性进一步改善。
四、市场启示(投资提示)
⚠️以上仅为客观行业分析,不构成任何投资建议。
政策利好催化下,汽车板块迎来行情,但行情不等于全部企业普涨。机会集中三个方向:一是头部整车龙头;二是自动驾驶、汽车电子、车规芯片等核心零部件;三是动力电池产业链。同时也要注意,行业加速洗牌,弱势标的会持续出清,需要甄别基本面,不要单纯跟随热点炒作。