凌晨3点,美国又加息了:说白了就是全世界又要帮它买单
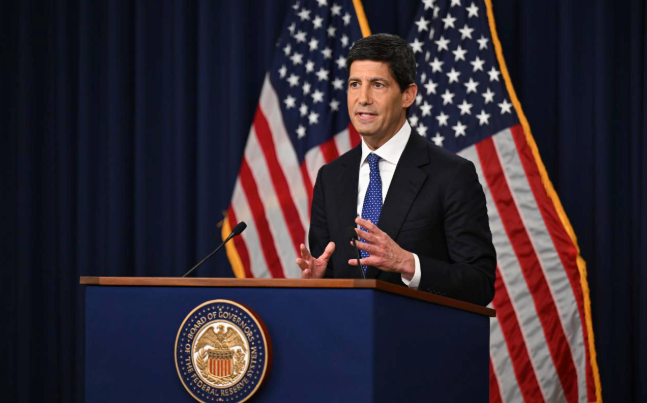
9月17日凌晨2点,美联储宣布加息25个基点,联邦基金利率目标区间上调至3.75%到4.00%,12比0,全票通过,这是2023年7月以来美联储首次加息,也是凯文·沃什接任主席后的第一次。
凌晨3点,很多人睡了,但全球资本的账本,在这一刻被重新计算。
这次加息,跟“美国经济好”没半点关系,美联储的官方声明写得漂亮:“经济活动正以稳健步伐扩张,国内支出保持韧性,生产率增长强劲,资本投资稳健。”
但声明里藏着一个关键改动,7月的声明里,美联储把通胀归因于“供应冲击推动能源等领域价格上涨”,9月的声明,这几个字删了,取而代之的是一句冷冰冰的“通胀仍处于高位”。
删掉“供应冲击”意味着什么?
意味着美联储不再认为通胀是“暂时的、外部的、可以被地缘因素解释的”,它承认了:物价压力已经扩散到整个经济体内,不是油价一个变量能解释的。
这是定性变化,从“输入型通胀”变成了“内生型通胀”,内生型通胀,意味着必须用持续紧缩来压制。
那张“点阵图”,才是真正的信号,加息25个基点,市场早就定价了90%以上,真正让交易员后背发凉的是点阵图。
19名委员,12人预计今年还要再加一次,只有2人认为应该按兵不动, 2027年的利率中值上修到4.1%,2028年3.9%,核心PCE预测今年3.4%,比6月上修0.1个百分点。
美联储预计,通胀要到2029年才能回到2%目标——比之前的预估晚了一整年。
“一次加息”和“加息周期”是两件事,点阵图告诉市场的是后者,利率掉期市场的数据显示,市场预期欧洲央行和英国央行到2027年底将加息约90个基点,这不是美国一个人的紧缩,是全球央行在同步转向。
沃什的“极简声明”,本身就是一种态度
这次FOMC声明只有131个单词,沃什在新闻发布会上的原话是:“很难说整体金融条件具备限制性。委员会大多数成员都认同这一点,因此我们收回了一部分宽松政策。”
一个央行主席公开说“之前的政策太宽松”,等于承认过去一段时间的货币政策犯了错,沃什用全票通过的方式,把这个错误定性了。
全球市场的第一波反应,已经来了,决议公布后,美元指数重返100关口,美股大幅跳水。
CNBC的分析指出,美联储重启紧缩周期,意味着美元走强、其他货币承压、全球债券收益率被推高、股市估值面临重定价,穆迪分析首席经济学家马克·赞迪说得更直白:“这确实会在全球范围内制造压力。”
压力从哪里来?
美债收益率是全球资产的定价锚,10年期美债收益率已经突破5%,30年期一度触及5.38%,创近20年新高。折现率抬升,所有远期现金流的现值都在收缩,高估值成长股首当其冲,科技、半导体这些“长久期资产”的估值体系面临系统性调整。
美国信用卡利率已经超过20%,穆迪分析预计,加息后信用卡利率将刷新历史纪录,WalletHub的估算更具体:这次加息将在未来12个月里,让美国消费者额外支付约20亿美元的利息。
但存款的人会好过一点,加息环境下,储蓄账户和CD的利率会跟着上行,一年期CD的平均利率已经从2022年的0.15%涨到了1.71%。
对中国普通人来说,影响不是直接的,是间接的,中美利差倒挂加深,会制约国内降息的空间,但人民币汇率有支撑——8月贸易顺差1190.9亿美元,出口强劲,结汇需求在托底。
中信建投的判断是:A股短期有外部扰动,但国内基本面和汇率韧性可以对冲部分利空。
我认为,这次加息最值得警惕的,不是25个基点本身,是12比0这个数字。
7月的会议上,美联储还是9比3,三名官员主张加息但被多数压住,两个月后,全票通过,这意味着FOMC内部对“通胀是结构性问题”的判断,已经形成了压倒性共识。
共识一旦形成,就不会轻易转向,沃什在发布会上拒绝给出前瞻指引,说“每一次会议都保持数据依赖”。但点阵图已经说了:12个人认为还要加。
当央行内部的一致性达到这个程度,市场应该做的不是赌“什么时候停”,而是准备好面对一个比预期更长的紧缩周期。