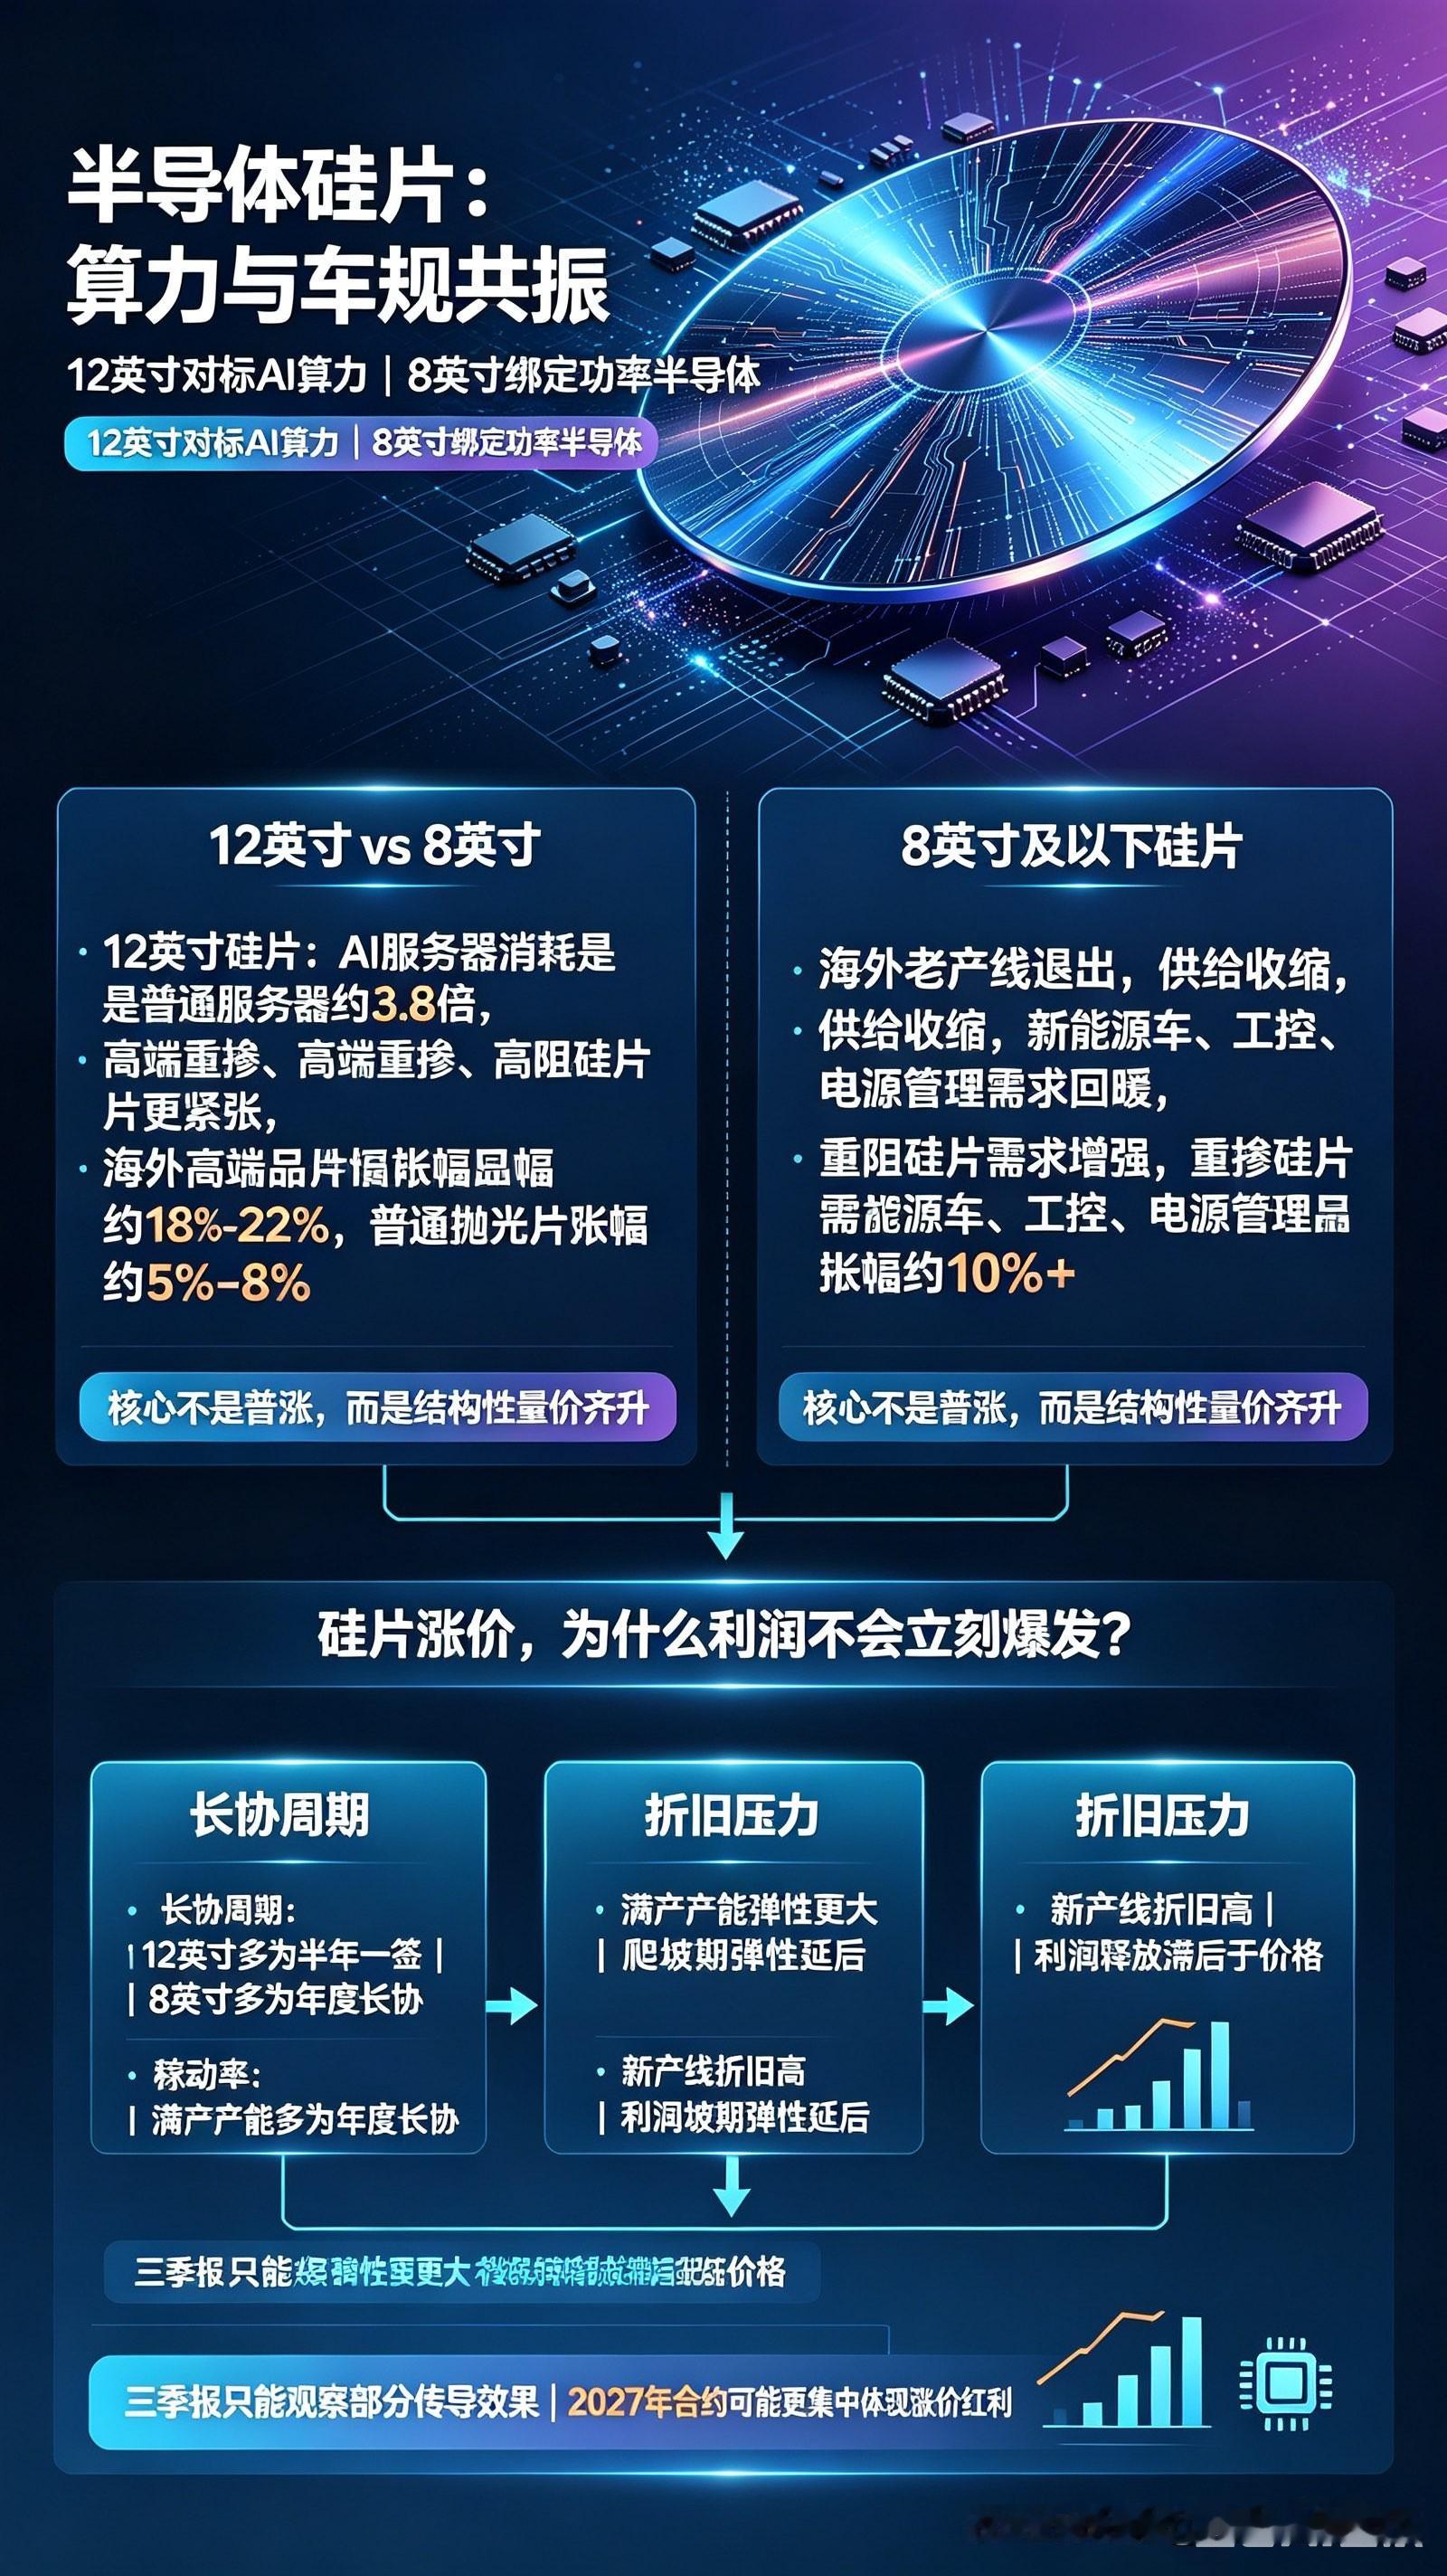
半导体硅片时隔三年全面涨价,算力拉动+供给收缩,谁能真正受益?
硅片是芯片制造的核心基材,12英寸聚焦AI算力芯片,8英寸适配车规与功率器件。行业迎来三年来首次结构性涨价,12英寸受益AI高耗材属性带来的刚性需求,8英寸依托海外产能出清与功率赛道复苏实现供需改善。本文旨在梳理国内硅片产能格局、涨价底层逻辑与三季报真实兑现节奏,区分短期边际改善与中长期产业红利。
半导体硅片作为芯片制造最基础、最核心的基材,行业赛道高度分化、逻辑完全独立。12英寸大硅片主打AI、GPU、HPC高端算力场景,是当前国产替代的核心攻坚方向;8英寸及以下中小硅片锚定新能源车、工控、电源管理、车规模拟与功率半导体,侧重存量供需优化。
历经三年价格低迷,硅片行业正式开启结构性量价修复行情。本次涨价并非行业普涨,而是12英寸算力增量扩张、8英寸存量产能收缩的双向共振,叠加国内产能持续爬坡,行业正式进入景气修复拐点。
一、12英寸硅片:AI算力刚需爆发,本轮涨价核心主线
12英寸大硅片是高端算力芯片的刚需基材,市场壁垒高、认证周期长,国内厂商已形成清晰的梯队格局。
第一梯队为头部量产龙头:西安奕材当前月产能超85万片,产能规模稳居国内首位,2026年底规划扩至120万片/月,2030年目标冲击180万片/月,是国内扩产力度最强、增长空间最大的硅片企业。沪硅产业、TCL中环当前月产分别达到85万片、70万片,远期产能持续扩容,坐稳国内第一梯队地位。
第二梯队以追赶扩产为主:中欣晶圆、立昂微、有研硅月产能均在20万片以内,现阶段以稳步扩产、客户导入、产能爬坡为主要节奏。
差异化特色标的上海合晶,聚焦12英寸外延片、SOI硅片等高附加值品类,适配射频、高端AI芯片场景,目前处于产能建设周期,是行业未来核心增量方向。
12英寸涨价核心逻辑:需求端迎来结构性质变:AI服务器对硅片的消耗量是普通服务器的3.8倍,HBM存储耗材为普通DRAM的3倍。随着GPU、超算、AI集群持续落地,高端大尺寸硅片需求持续刚性紧缺。其中重掺、高阻AI专用硅片供需最紧张,海外高端品类涨幅18%-22%,普通抛光片涨幅5%-8%。
供给端格局高度刚性:海外大厂资本开支趋于保守,几乎无新增产能投放;硅片产线建设+良率爬坡周期长达18-24个月,短期无法弥补缺口。
需要重点厘清:国内产能虽持续扩张,但存在国产产品折价、新产线折旧压力,涨价传导至利润存在滞后性,只有满产、高稼动的头部企业,能优先吃到本轮量价红利。
二、8英寸硅片:海外产能持续出清,存量价值重估
与12英寸靠新增产能放量不同,8英寸赛道核心逻辑是存量迭代、供给收缩,行业几乎无新增产能投放,供需格局持续优化。
海外大厂持续关停、压缩8英寸老旧产线,行业有效供给稳步收缩;下游新能源车、工控电源、IGBT、MOSFET需求持续回暖,带动重掺硅片需求修复。当前8英寸年度长协涨价目标超10%,6英寸中小尺寸硅片同步跟涨。
产能格局方面,TCL中环、沪硅产业具备成熟8英寸大规模产能;立昂微6-8英寸产品贡献超七成营收,是公司核心基本盘。有研硅、上海合晶重点布局8英寸外延片,精准匹配功率器件升级需求;中晶科技6英寸产能成熟,8英寸产品处于客户验证阶段,尚未大规模放量。神工股份、众合科技深耕中小尺寸特色硅片,持续填补国内细分领域缺口。
8英寸赛道的核心逻辑不在扩产,而在存量产能稼动率持续抬升,产能利用率拉满后,涨价红利才能有效转化为净利润增量。
三、三季报兑现节奏
市场普遍存在一个偏差:硅片涨价=业绩立刻爆发。但受行业长协机制影响,本轮涨价的业绩兑现存在明确时间差与结构性分化。
首先,长协签约周期不同:12英寸硅片为半年签,8英寸多为年度长协,本轮大部分涨价红利将集中在2027年合约落地,2026三季报仅体现小幅边际改善,不存在业绩爆发空间。
其次,标的分化极其明显:满产、高稼动的龙头企业涨价弹性更强;处于产能爬坡、客户验证阶段的企业,短期难以兑现涨价收益。
最后,产品结构决定盈利弹性:重掺硅片、外延片、SOI等高附加值产品涨价幅度,显著高于普通抛光片,是未来两年行业核心盈利增量。
三季报核心观察重点:头部企业出货量、产能利用率的边际提升;SOI、外延等高附加值项目仍属于远期逻辑,短期无实质业绩贡献。
四、核心风险提示
硅片属于重资产、长周期行业,规划产能不等于实际出货,客户认证周期长、落地节奏不确定。若AI、功率半导体下游需求回暖不及预期,本轮涨价逻辑将快速弱化。远期行业新增产能集中释放,也可能再度引发供需过剩,压制产品价格与盈利水平。同时国产硅片存在价格折价、新产线折旧压力,行业整体利润释放节奏偏稳健滞后。
⚠️以上内容仅为产业逻辑梳理,不构成任何投资建议。