韩国国土交通部正式宣布!
9月16日宣称已将25条以中国方向为主的国际航线运营许可,授予10家韩国本土航空企业。
这一纸分配方案落下去,最先被推到台前的是那些过去几年在中韩航线上几乎插不上手的低成本航司。
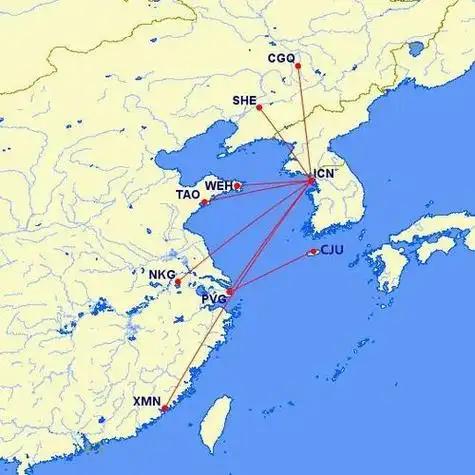
帕拉塔航空一口气拿到了仁川至上海、仁川至杭州以及襄阳至上海、襄阳至杭州四条航线的运营权,其中襄阳出发的两条尤其值得注意——这座地方的机场已经停摆国际航线四年多,如今被重新拉回了牌桌上。
易斯达航空和济州航空各自分到了仁川至北京每周七班的额度,这意味着两家公司首次在首都航线上获得了固定频次的话语权。釜山航空则把触角伸向了成都和哈尔滨,从釜山出发的旅客不再需要绕道仁川去转机。
这场分配最直接的触发点,是韩中两国在航空会谈中时隔七年重新坐到一起,商定了扩大航线运营权的框架。七年的空白期足够改变很多事,中韩之间的旅客结构、航司竞争格局乃至地方机场的生存状态,都已经和2019年之前大不相同。选择在这个时间节点放开,说明双方都看到了需求端正在发生的变化。
航权这东西平时离普通人很远,但分配结果一出来,最先感受到变化的往往是机票价格和航班的可选时段。
如果把时间线往前拉几个月,会发现这场分配并非孤立事件。今年四月,韩国方面已经进行过一轮定期航权分配,当时把三十五条国际航线分给了十一家航司,重点同样放在中国方向,釜山至上海、清州至上海、大邱至上海等地方航线都是那一轮落地的。
九月这次属于追加性质的“随时分配”,把四月之后新谈下来的额度以及大韩航空与韩亚航空合并过程中腾出的空间,集中释放了一批出来。两轮叠加在一起,韩国航司在中韩航线上的运力投放已经明显上了一个台阶。
真正让这次分配显得特殊的,是大韩航空与韩亚航空即将在十二月完成合并这个背景。两家公司过去在仁川至北京、上海、广州等主干航线上占据着绝对优势,合并之后如果不做调整,新实体在部分航线上的份额会高到让监管层面难以接受的程度。
把其中一部分运营权让渡给低成本航司,既是合规的需要,也顺带把竞争引入了过去由全服务航司把持的航线。仁川至北京每周从三十八班增加到五十二班,仁川至上海从五十六班增加到六十三班,广州和杭州等航线也都有不同程度的加码。运力供给上去了,票价下行的空间才会被打开。
低成本航司拿到好航线是一回事,能不能真正飞起来是另一回事。基础设施、时刻资源、地勤配套,每一项都是过不去的坎就走不了。
地方机场是这轮分配里另一个被重点照顾的对象。清州拿到了通往大连的航线,由可依航空执飞;大邱除了北京之外还新增了厦门方向;釜山更是同时覆盖了成都和哈尔滨两个目的地的直飞选项。
这些城市的旅客以前要去中国,多半得先坐车或者坐火车到仁川,再转国际航班,时间和精力成本都不低。直飞航线一旦落地,出行逻辑就完全变了。
还有一个容易被忽略的细节:这次分配里包含了仁川至乌兰巴托的全年运营权,由大韩航空执飞每周两班;同时还有韩国至捷克的三班客运货运共用额度给了更名后的特里尼蒂航空。
中韩航线固然是重头戏,但货运动脉和远程航点的布局同样在同步推进。天津、郑州、鄂州等中国货运枢纽机场的连接权也被一并分配出去,这跟单纯的旅客运输是两条逻辑线。
从更宏观的层面看,韩国航司这轮密集的航权扩张,反映的是中韩之间人员往来正在从恢复期进入一个重新爬坡的阶段。
今年一季度中韩航线旅客量已经超过了疫情之前的水平,这个信号比任何政策表态都更有说服力。航空公司愿意拿航线、排时刻、投运力,说明它们对后续的需求曲线有自己的判断。
当然,拿到运营权只是第一步。按照韩国的航权规则,航司还需要拿到机场时刻、获得对方国家的落地许可、安排好当地的销售和地面服务,整套流程走完通常要几个月。各家航司预期的执飞时间点是明年下半年,中间这段窗口期足够它们去做准备,也足够市场去观察这批新航线到底能不能填满座位。
说到底,航权分配只是把门打开了,门后面的路好不好走,得看航司自己的本事。
这一轮二十五条航线的再分配,本质上是在回答一个更根本的问题:中韩之间的天空,到底应该由谁来飞,飞成什么密度,用什么样的成本结构去支撑。
过去几年全服务航司主导的格局正在被稀释,低成本航司和地方的机场同时拿到了更多筹码。对旅客来说,选择的余地变多了,但最终能不能转化成更便宜、更方便的出行体验,还得看后续执飞的实际表现。
你更愿意从仁川走还是从地方机场直飞?票价便宜和航班频次高,哪个对你来说更重要?欢迎在评论区聊聊你的选择。