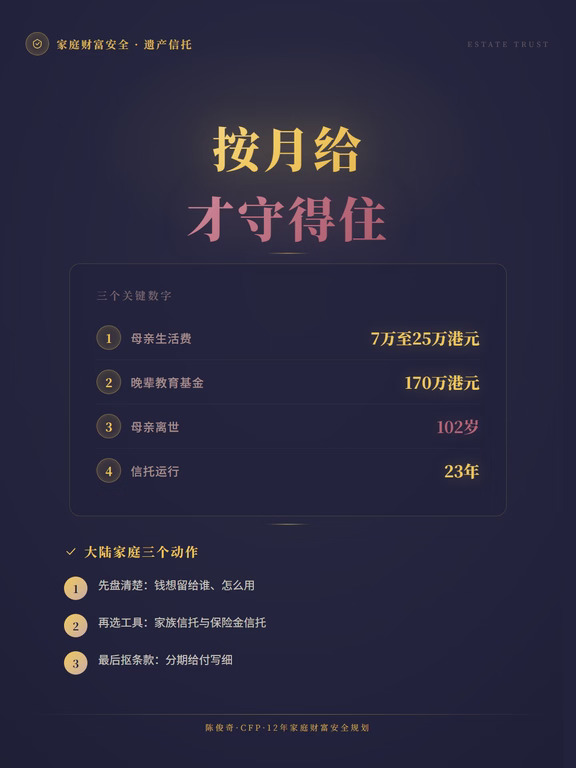
一个40岁就走了的女人,留了一份信托,把母亲的生活费按月安排了23年。
2026年8月30日,梅艳芳102岁的母亲去世,这份2003年设立的信托,才算走到终点。
不聊八卦,只聊普通人能抄的地方。
1. 钱不要一次性给
梅艳芳没把遗产一次性交出去,而是交给信托,按月给母亲生活费,从每月7万港元到最后约25万港元。一次性给一笔,容易被花完,也容易被人盯上;按月给,能稳稳护一个人到老。
2. 每个人的“给法”要分开
朋友给房子,晚辈给读书钱(约170万港元教育基金),母亲给生活费,剩下捐给公益。谁陪过她、谁需要帮、这笔钱该用在哪,她都分得很细。
这一点最值得学:别把所有亲人都塞进同一种继承方式里。
3. 她当年被骂过“不孝顺”
很多人不理解:女儿的遗产,为什么不直接给妈妈?
她大概想的是:一次性给一大笔,可能几年就花完了;按月给,才能陪母亲走完一生。后来母亲活到102岁,晚年就是靠这份“按月给”的安排兜住的。
有些安排看着“不近人情”,其实是最长情的托底。保险、信托这类工具也是这样,它拦住你“想一次性花掉”的冲动,换来的却是确定、长久的安全感。
4. 越早设越稳
她的安排是病中才签的,前后二十来天,有些资产来不及逐一过户,后来“遗嘱到底有没有效”,反而成了争执焦点。
信托、意定监护这类事,最好在你身体、家庭关系、财务状况都平稳的时候做,别等躺下了才想起。
5. 大陆能用上的路径
家族信托、保险金信托、教育金信托,还有意定监护(《民法典》第三十三条:趁清醒时用书面形式选定自己失能后的监护人)。
先说明一句:梅艳芳的信托由汇丰国际信托受托管理,是普通法体系下的安排,和内地制度有差异,不能直接照搬,具体要问持牌机构和律师。
补充一句:这套安排也不是没有代价,二十多年的官司把信托本金消耗了一大块。所以规则不光要定得细,还要提前把“怎么约束反复起诉、怎么调整给付”想好。
一句话收尾:存一笔钱,不如定一套规则。规则定得细,人心再变,安排也不会散。
你家的钱,最后想留给谁、怎么留?评论区聊聊。
(本文为财富管理科普,不构成法律意见)
#陈俊奇 #CFP俊奇 #遗产继承 #家族信托 #保险金信托 #意定监护 #财富传承 #梅艳芳