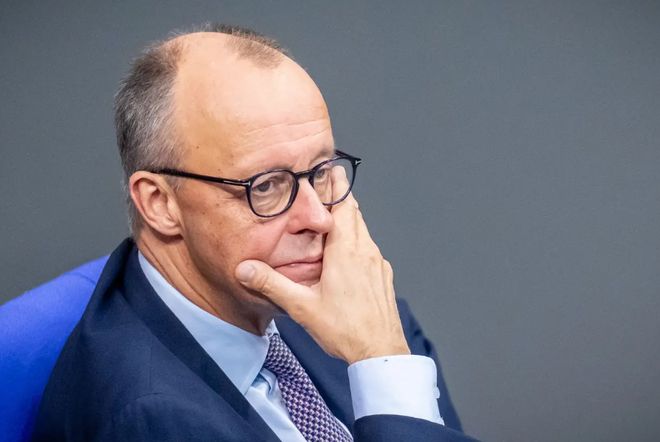
9月16日,德国总理默茨在柏林一场外贸游说团体的活动上,当着台下众多德国企业代表的面,把矛头直接对准了中国。
他的原话是这么说的:中国有意将市场驱动的活力与产能过剩、激进定价、货币低估以及大量补贴出口结合在一起,这正使德国企业在欧盟单一市场及第三国市场面临巨大压力。
他紧接着抛出了一句更刺激的话——欧盟27个成员国现在没有一个对中国保持贸易顺差,全部都是逆差,合计每年超过3000亿欧元,而且趋势还在恶化。
这话乍一听,像是在替整个欧洲鸣不平。但仔细琢磨一下就会发现一个问题:就在半年前,这位总理刚刚访问过中国,回去之后他自己公开讲过一句话——“我们的生产力确实不足了”。
一个亲口承认自家生产力跟不上的领导人,转过头来把贸易逆差全算在对方头上,这中间的逻辑跳跃,值得好好掰扯掰扯。
先看数据。欧盟对华货物贸易逆差2025年达到了3606亿欧元,比前一年增长了15%,相当于每天从中国买的东西比卖给中国的多出将近10亿欧元。德国这边更明显,2026年上半年德国对华出口跌到了不足370亿欧元,同比降了超过12%,而从中国进口反而涨了8.9%到了918亿欧元。
一进一出,德国对华贸易逆差从去年同期的400亿欧元,直接扩大到约550亿欧元。中国已经从德国第二大出口市场滑到了第九位。
数字是真实的,但数字背后的因果链条,恐怕比默茨描述的要复杂得多。
有一个经常被忽略的角度:默茨拿来当论据的那3000多亿欧元逆差,算的只是货物贸易。欧洲对华服务贸易一直是顺差,欧洲企业在华生产的商品卖回欧洲的部分也没有算进去。
换句话说,这个逆差数字是被选择性呈现的。用中国学者的话说,拿这种“片面的数据”来制定贸易政策,本身就是严重错误。
再往深了看。德国对华出口为什么掉得这么厉害?路透社和德国联邦统计局的数据显示了一个残酷的结构性翻转:2026年前五个月,德国汽车及零部件对华出口同比下降超过四分之一,降到47亿欧元。
而2022年的高点是多少?大约300亿欧元。也就是说,三年多时间,德国对华汽车出口蒸发了超过一半。
这能怪中国“产能过剩”吗?摩根大通的分析师说得很直白,德国车企在中国市场的问题在于产品定价过高、以燃油车为主,而中国燃油车市场本身就在萎缩。同时,大众在德国的研发周期长达40到50个月,中国新势力车企只要24个月。这个差距,是靠指责对方“激进定价”能追回来的吗?
德国工业联合会总经理戈纳8月初抛出了一个“中国冲击2.0”的说法,声称中国正在冲击德国整个工业体系。但她自己也不得不承认一个事实——中国正致力于在关键技术领域成为全球市场领导者。这句“承认”其实才是关键。
如果一个竞争对手已经在关键技术领域做到了领先,那你面临的就不只是“不公平竞争”的问题,而是自己能不能跟上节奏的问题。
默茨在讲话中还说,德国将在10月的欧盟峰会上支持采取严厉的新贸易措施,可能包括对混合动力汽车加征新关税、实施强制合资要求、加强投资审查等。
但他恐怕也清楚,德国企业未必买账。德国经济研究所的数据显示,2026年上半年德企对华新增投资达到56亿欧元,同比增长了约三分之一。
政府喊“去风险”,企业反而加大投资,这种拧巴的局面本身就说明了问题——德国产业界比政界更清楚,中国市场意味着什么。
欧盟内部也不是铁板一块。德国和西班牙此前就带头反对过欧委会将中国技术供应商排除出欧洲电信网络的计划。各成员国在对华政策上的分歧,远没有默茨讲话中那种“27国一致逆差”所暗示的那么统一。
中国的立场也很明确。商务部此前多次表态,中欧经贸关系的本质是互利共赢,中方从不刻意追求贸易顺差,保护主义没有出路。这话听起来像是外交辞令,但道理是实在的——你把门关上了,自己的企业进不去对方市场,受损的到底是谁?
默茨的困境其实不复杂。德国工业在2025年流失了14.3万个岗位,破产企业数量创下2015年以来新高。产业界在向他施压,要求对华强硬。
但强硬能解决德国的问题吗?他访华回来自己说过的那句话,可能才是真正的答案——工作与生活的平衡和每周四天的工作制,无法长期维持国家的繁荣。这话虽然是对德国人说的,但放在贸易逆差的语境里,指向已经很清楚了。
我的看法很明确:默茨把逆差归咎于中国的“不公平竞争”,本质上是在用外部矛盾掩盖内部矛盾。德国的真正挑战不是中国的产能,而是自己的产业竞争力正在被时代甩在后面。
当年《广场协议》让日本付出了“失落三十年”的代价,今天的世界早已不是1985年的格局,拿旧剧本演新戏,台下不会有人买票。
与其花精力游说欧盟加税,不如先想清楚一个问题:当中国工程师用24个月完成一款新车研发的时候,德国车企的40个月研发周期里,到底在等什么?