美联储终究一锤定音,按预期上调利率。谈几点体会吧。
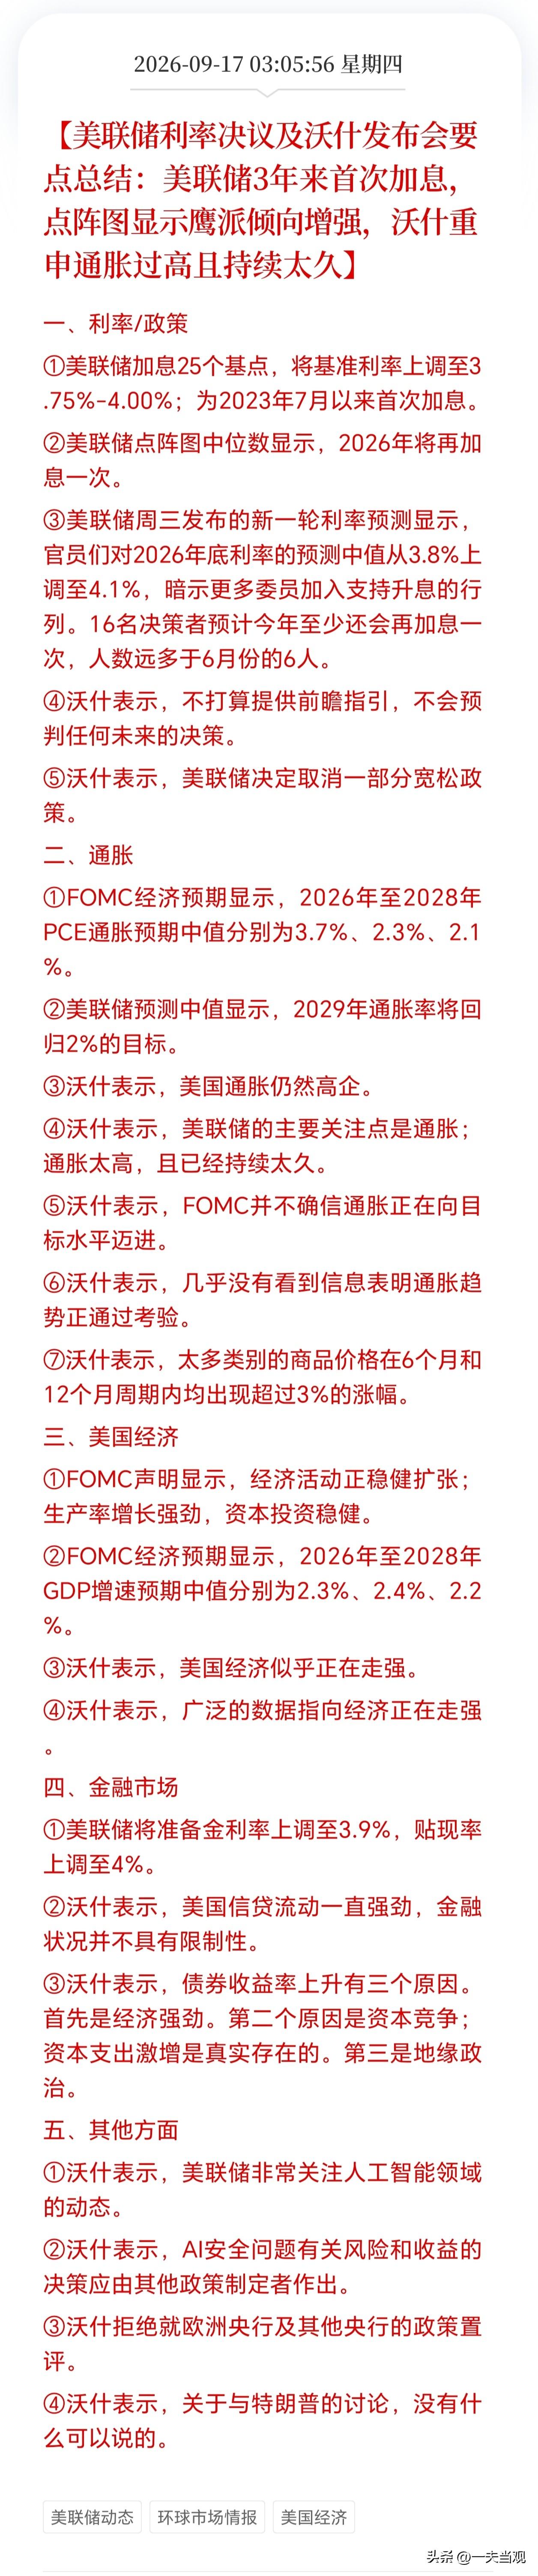
一言以蔽之:异常强硬!美联储三年来头一回加息,降息的幻想完全破灭。
凯文·沃什坐在发布会的话筒前,没有给市场留任何情面。他说通胀太高了,而且已经太高太久。这不是那种模棱两可的央行措辞。
他补了一句,今年夏天的通胀数据没有让他看到潜在趋势有实质性改善。十二比零,全票通过加息。上一次出现这种场面,还得往回翻很久。
这场加息从投票结果来看,美联储内部几乎没有分歧。七月的会议上还有三个人投反对票,嫌加得不够狠。到了九月,所有人都站到了一起。
声明里删掉了那句把高通胀归咎于能源供给冲击的老话。这个删减比加息本身更值得琢磨。它意味着美联储不再认为物价压力只是几个特定领域的问题,而是承认通胀的根已经扎得太广。
市场在决议公布前就已经把加息概率打到了接近九成。两年期美债收益率冲破了4.7%,十年期重新站回5%上方。美元指数回到一百。黄金跌穿了4300美元。美股三大指数集体收跌。这些数字背后是同一个判断:钱不会再便宜了。
沃什反复用了一个词,叫撤回宽松。他的意思是,之前那个利率水平根本算不上在压制经济。既然经济本身很结实,消费有韧性,资本开支旺盛,就业增长跟得上劳动力供给,那就没有理由继续给市场喂糖吃。这种表述比单纯说加息要狠得多。它暗示的不是一次性的动作,而是一个方向性的转变。如果经济继续扛得住,后面就还有。
点阵图把这种暗示变成了白纸黑字。十八个提交预测的委员里,有十六个认为今年还得再加。十二个人觉得年内应该累计加到两次,四个人觉得应该加三次。没有人主张维持利率不动。更没有人预期降息。三个月前的点阵图上还有八个人觉得今年不需要再动,现在这批人要么改了主意,要么被数据说服了。
通胀预期也被全面上修。今年的核心个人消费支出物价涨幅预计要到3.4%。整体物价涨幅预计3.7%。而美联储的通胀目标是多少。百分之二。按照最新的预测,这个目标要到2029年才可能摸到。比之前的估计整整晚了一年。这不是微调,是把预期彻底推倒重来。
发布会上有个细节。记者问沃什,是否确信通胀正在朝着目标走。他的回答几乎等于否定。他说几乎没有这样的信息。一个央行主席用这种措辞来描述通胀前景,传递的信号再清楚不过。他不打算在数据没有明确转向之前收手。
地缘政治被反复提及。声明里之前明确点出了中东冲突,这次改成了更笼统的地缘政治局势发展。措辞泛化了,但指向没有变。国际油价已经破百,高油价的持续性超过了2022年那一轮。能源价格如果长时间待在高位,传导到其他商品和服务的可能性就会变大。美联储最怕的就是这个。它不怕油价本身涨,它怕的是油价涨完之后,所有东西都跟着涨。
把视线拉远一点看,这次加息放在全球背景里并不孤单。欧洲央行和日本央行都已经走在了前面。主要发达经济体的货币政策方向在同步收紧。当一个又一个央行开始撤掉宽松,全球资金的成本就会被整体抬高。美联储很难在这种环境下独自按兵不动。市场预期本身就会逼着它动。与其被动追赶,不如主动出手。
这次加息之后,利率区间来到了3.75%到4%。往前看,十二月还有一次会议。市场已经在定价年内第二次加息的可能性。中信证券的判断是年内还会再加25个基点,明年可能按兵不动。华泰的预测更谨慎一些,认为后续路径高度依赖油价和中东局势的走向。
沃什没有给出前瞻指引。他明确说不会预先承诺利率路径,每一次会议都看数据。但点阵图已经把委员们的集体判断亮了出来。今年利率中值落在4.1%,意味着十二月大概率还有一次。明年维持在这个水平附近。降息不在视野之内。
白宫方面的反应很快。发言人说这个决定令人遗憾,认为缺乏有说服力的经济依据。特朗普本人也在社交平台上喊话,说利率应该降到百分之一甚至更低。但美联储用全票投票回应了这种压力。沃什在发布会上也重申了维护独立性的立场。这一轮博弈里,央行暂时占了上风。
真正的问题在后面。美国经济现在处于一种奇怪的分化状态。人工智能相关的资本开支撑住了增长数据,但传统部门对高利率的耐受度远没有那么强。
同一个利率,对AI产业算不上限制,对普通企业和消费者却可能已经是重压。美联储用一个统一的利率去应对一个分裂的经济,本身就带着风险。加得不够,通胀压不住。加得太多,非AI部门先扛不住。
这次加息是一个明确的信号。便宜钱的时代短期内不会回来了。资产定价的逻辑需要重新调整。过去两年那种靠流动性预期推动的上涨,接下来会面临更严格的审视。有真实盈利支撑的东西还能站住,纯粹靠故事撑起来的估值,压力会越来越大。
整件事最值得记住的,是美联储删掉供给冲击那句话时的果断。它不再找借口了。通胀就是通胀,不管源头在哪里。这种姿态上的转变,比二十五基点的加息本身,对市场的长期影响要大得多。