问界成年了!
这不是一次简单的渠道调整,而是华为与赛力斯长达五年深度绑定关系的终局落槌。问界将撤出华为门店,标志着华为智选车模式从全链路掌控彻底转向轻资产技术赋能。
一、核心信息拆解:三条指令,一个方向
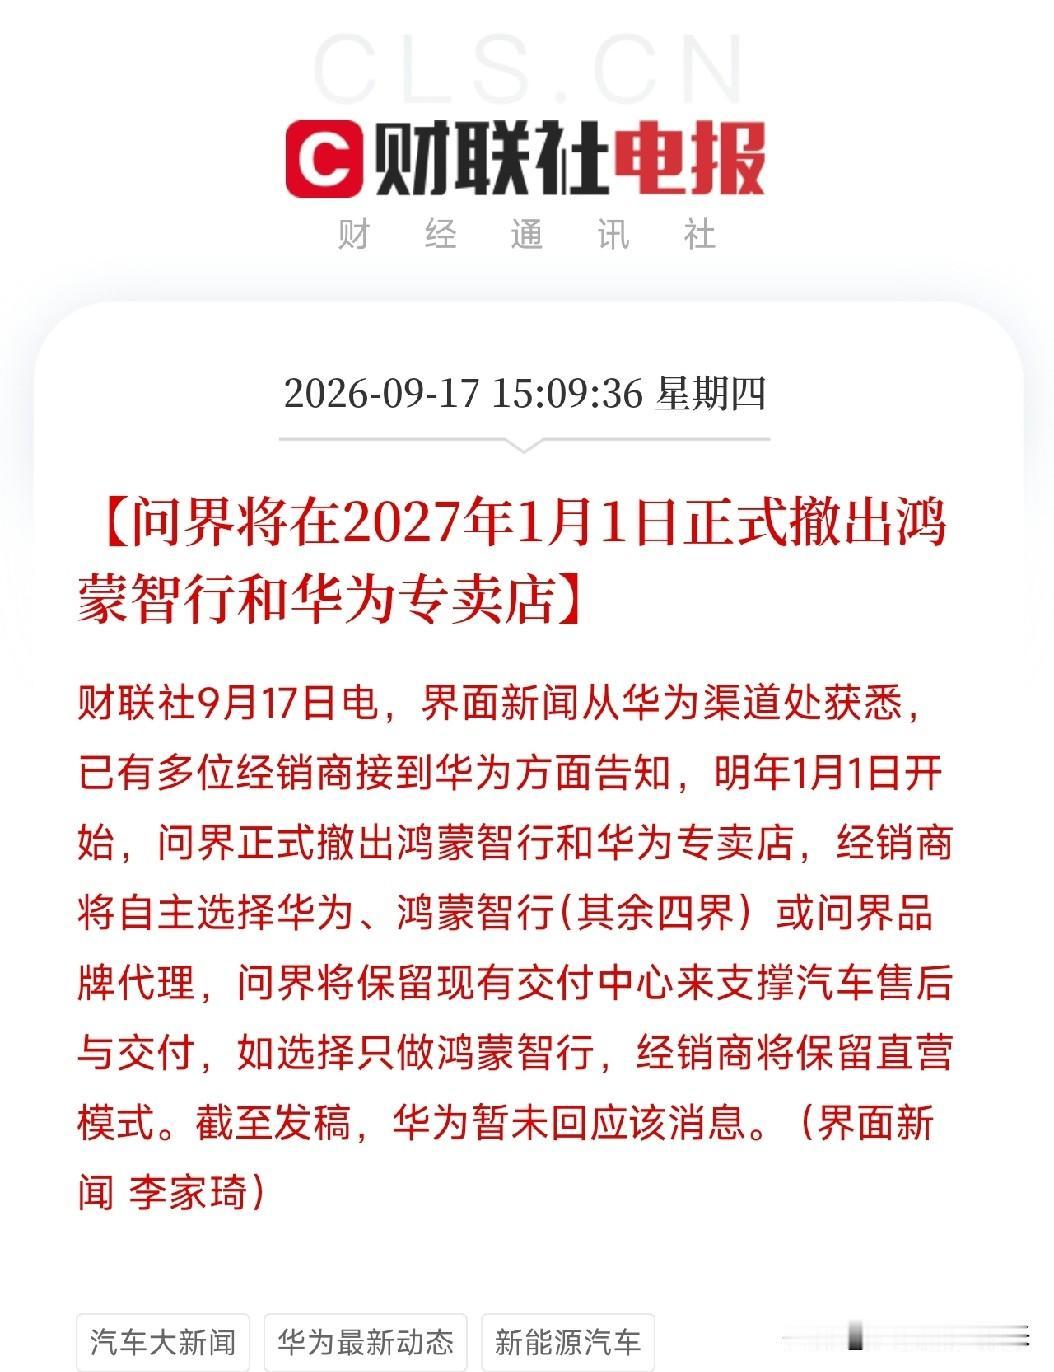
多位经销商接到华为方面告知:2027年1月1日起,问界正式撤出鸿蒙智行和华为专卖店。
经销商被要求三选一:只做华为、只做鸿蒙智行(其余四界)、或只做问界。没有中间地带,必须站队。 问界保留现有交付中心,支撑售后与交付。如经销商选择只做鸿蒙智行,将保留直营模式。
渠道端的合同切换早在9月16日就已经开始。授权经销伙伴综合服务合作协议签署主体,已从华为终端有限公司换签为赛力斯汽车有限公司的关联公司。
二、深度背景:这不是突发事件,是下了一年的棋
早在2025年夏季,智界、尚界、享界的销售主导权就已陆续交还合作车企。问界是鸿蒙智行五界中最后一个交还经营主导权的品牌。
2024年7月,赛力斯以25亿元收购华为持有的919项问界商标及44项外观设计专利。同年8月,赛力斯投资引望,持股10%。商标归赛力斯,股权绑定华为,只差运营主导权的最后一步。
为什么是现在?华为要聚焦。鸿蒙智行旗下五个品牌,问界占比超过七成销量,但华为的资源是有限的。把问界交出去,华为才能腾出手来加速智界、享界、尊界、尚界的成功。
三、对赛力斯:喜忧参半的成人礼
赛力斯目前的处境,用内忧外患来形容毫不为过。
2026年8月,赛力斯汽车销量20652辆,同比下降49.68%;前八个月累计销量201902辆,同比下降14.07%。上半年归母净利润由上年同期盈利29.41亿元转为亏损17.17亿元。
华为终端撤出营销和销售环节后,赛力斯将接过此前由华为承担的营销费用与门店运营成本。虽然此举有助于赛力斯减少支付给华为的分红,但也可能导致失去华为庞大的客户流量与品牌曝光优势,且建立自有销售体系将面临较高的渠道扩张开支。
过去几年,问界从零到累计交付超90万辆,靠的就是华为的品牌背书和遍布全国的华为门店渠道。华为店里卖车,自带流量、自带信任、自带转化。没了这个渠道,赛力斯要靠自己重新获客。
但硬币的另一面是:如果赛力斯能扛住这一轮考验,就不再是华为的代工厂,而是完整掌握品牌全链路的车企。 这条路很难,但一旦走通,估值逻辑会从依附型变成独立型。
四、对华为:轻资产,更健康
华为的战略逻辑非常清晰:不造车,做智能汽车时代的博世+安卓。
轻资产模式下,华为提供鸿蒙座舱、乾崑智驾、电驱系统,收技术授权费和服务费。不压库存,不背销量压力,利润率更高,风险更低。
更关键的是,华为退出前端运营后,其他车企跟华为合作的顾虑会减少。以前怕被华为抢了灵魂,现在华为主动退后一步,合作门槛降低了。 这对华为拓展更多车企客户,是战略利好。
五、对A股产业链的传导
第一,赛力斯短期承压,长期看独立能力。 问界渠道独立后,赛力斯需要自建销售体系,短期营销费用会上升。但问界品牌已经立住了,M9在50万以上豪华SUV市场站稳了脚跟。真正的问题是:赛力斯能不能在没有华为门店流量的情况下,维持住销量。
第二,鸿蒙智行其余四界受益。 华为把资源从问界腾出来,智界、享界、尊界、尚界会获得更多投入。奇瑞、北汽、江淮等合作方,会获得更多华为资源倾斜。
第三,华为技术供应链继续受益。 问界虽然撤出华为门店,但鸿蒙座舱、乾崑智驾的供应关系没有变。华为智能汽车技术的采购量不会减少,只是销售渠道变了。
第四,经销商体系面临重构。 经销商必须在华为、鸿蒙智行、问界之间三选一。选择问界的,需要重新建立品牌认知和获客能力。选择鸿蒙智行的,短期面临问界销量缺口的填补问题。 经销商洗牌,会传导到终端销售数据。