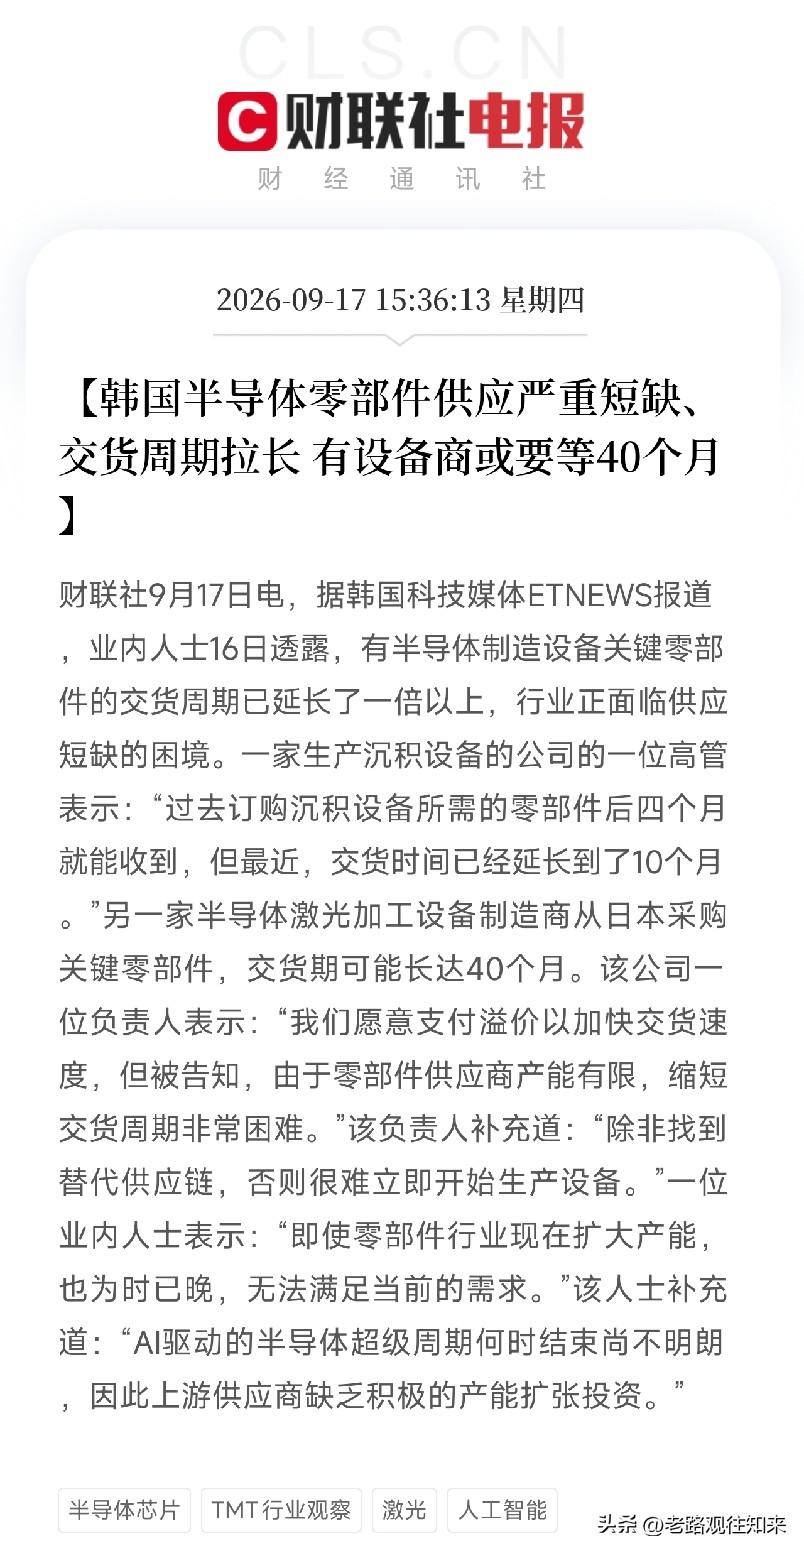
下午3点半,韩国科技媒体ETNEWS这条消息,如果你看懂了,会后背一凉——AI算力的瓶颈,已经卡到了上游的零部件
一、核心信息
第一条:交货周期翻倍甚至更长。
一家生产沉积设备的公司高管说:过去订购沉积设备零部件,四个月就能收到。最近,交货时间延长到了十个月。翻了一倍还多。
另一家半导体激光加工设备制造商,从日本采购关键零部件,交货期可能长达40个月。40个月,三年多。
这家公司的负责人说了一句非常无奈的话:我们愿意支付溢价以加快交货速度,但被告知,由于零部件供应商产能有限,缩短交货周期非常困难。除非找到替代供应链,否则很难立即开始生产设备。
第二条:即使现在扩产,也来不及了。
一位业内人士的判断:即使零部件行业现在扩大产能,也为时已晚,无法满足当前的需求。原因是:AI驱动的半导体超级周期何时结束尚不明朗,上游供应商缺乏积极的产能扩张投资。
这句话是整个事件的核心矛盾。 需求爆发式增长,但供给端不敢扩产。因为没人知道这轮AI超级周期能持续多久。万一扩了产,需求突然降温,产能就砸手里了。所以供应商宁愿让客户等40个月,也不愿意冒险扩产。
二、这件事的本质:AI算力需求向上游供应链的全面传导
把这几天的事件串起来看,画面极其清晰。
终端: GPT-6 Astra发布,黄仁勋喊出AGI已来,OpenAI、Anthropic、谷歌在讨论AI标准。
算力: 微软要扩38吉瓦数据中心,甲骨文资本支出285亿,中国银行承诺3000亿支持算力产业链。
芯片: 华为昇腾960提前三个季度发布,NPO光引擎用5500个替代4万8千颗光模块,英伟达考虑Rubin Ultra改用8层HBM。
设备: 现在,韩国半导体设备零部件交货周期翻倍,部分要等40个月。
从模型到算力到芯片到设备到零部件,AI需求的传导链条,已经打穿了整条半导体产业链。 每一环都在喊缺货,每一环都在涨价,每一环都在拉长交期。
三、对A股的传导
第一,半导体设备零部件国产替代逻辑被强化。
韩国设备商从日本采购零部件要等40个月,说明全球零部件供应链极其紧张。这对我国半导体设备零部件企业是历史性窗口。
沉积设备、刻蚀设备、激光加工设备的零部件,包括射频电源、静电吸盘、气体喷淋头、陶瓷件、石英件、精密轴承、光学镜头。这些环节的国产化率还很低,但需求缺口巨大。
富创精密是半导体设备精密零部件的核心供应商,产品覆盖工艺零部件、结构零部件、模组产品,客户包括ASML、应用材料、东京电子等全球龙头,同时深度绑定北方华创、中微公司。
新莱应材在真空腔体、气体管路等半导体设备零部件上有布局,已经进入应用材料、泛林半导体的供应链。
正帆科技在气体输送模组、高纯特气供应系统上有卡位,半导体设备零部件的国产替代是核心增长逻辑。
第二,国产半导体设备商受益于替代加速。
零部件短缺,韩国设备商交期拉长,晶圆厂等不起。这给了国产设备商加速导入的机会。
北方华创、中微公司、拓荆科技、盛美上海,在刻蚀、薄膜沉积、清洗等环节已经有成熟产品。海外设备交期拉长,国内晶圆厂会更积极地测试和导入国产设备。
第三,半导体材料和耗材同步受益。
设备零部件短缺,会传导到材料和耗材。石英件、陶瓷件、硅片、光刻胶、电子特气,需求都会跟着增长。石英股份、沪硅产业、雅克科技、华特气体,都在产业链上。
第四,晶圆厂扩产节奏可能受设备交期拖累。
这是一个负面变量。如果设备交期持续拉长,晶圆厂的扩产计划会被动推迟。这对芯片供给是压力,但对芯片价格是支撑。缺货逻辑会从设备端传导到芯片端。
四、但必须冷静
第一,这是韩国的情况,不代表我国同样严重。我国半导体设备零部件的国产化率在提升,但高端零部件仍然依赖进口。韩国遇到的问题,我国可能也会遇到,只是程度不同。
第二,零部件国产替代是长周期逻辑,不是明天就涨停。认证周期长、客户关系稳、质量要求高,替代需要时间。
第三,美联储刚加息,全球利率环境在收紧。半导体板块今年涨幅不小,获利盘需要时间消化。产业趋势的确定性,不等于股价短期没有波动。