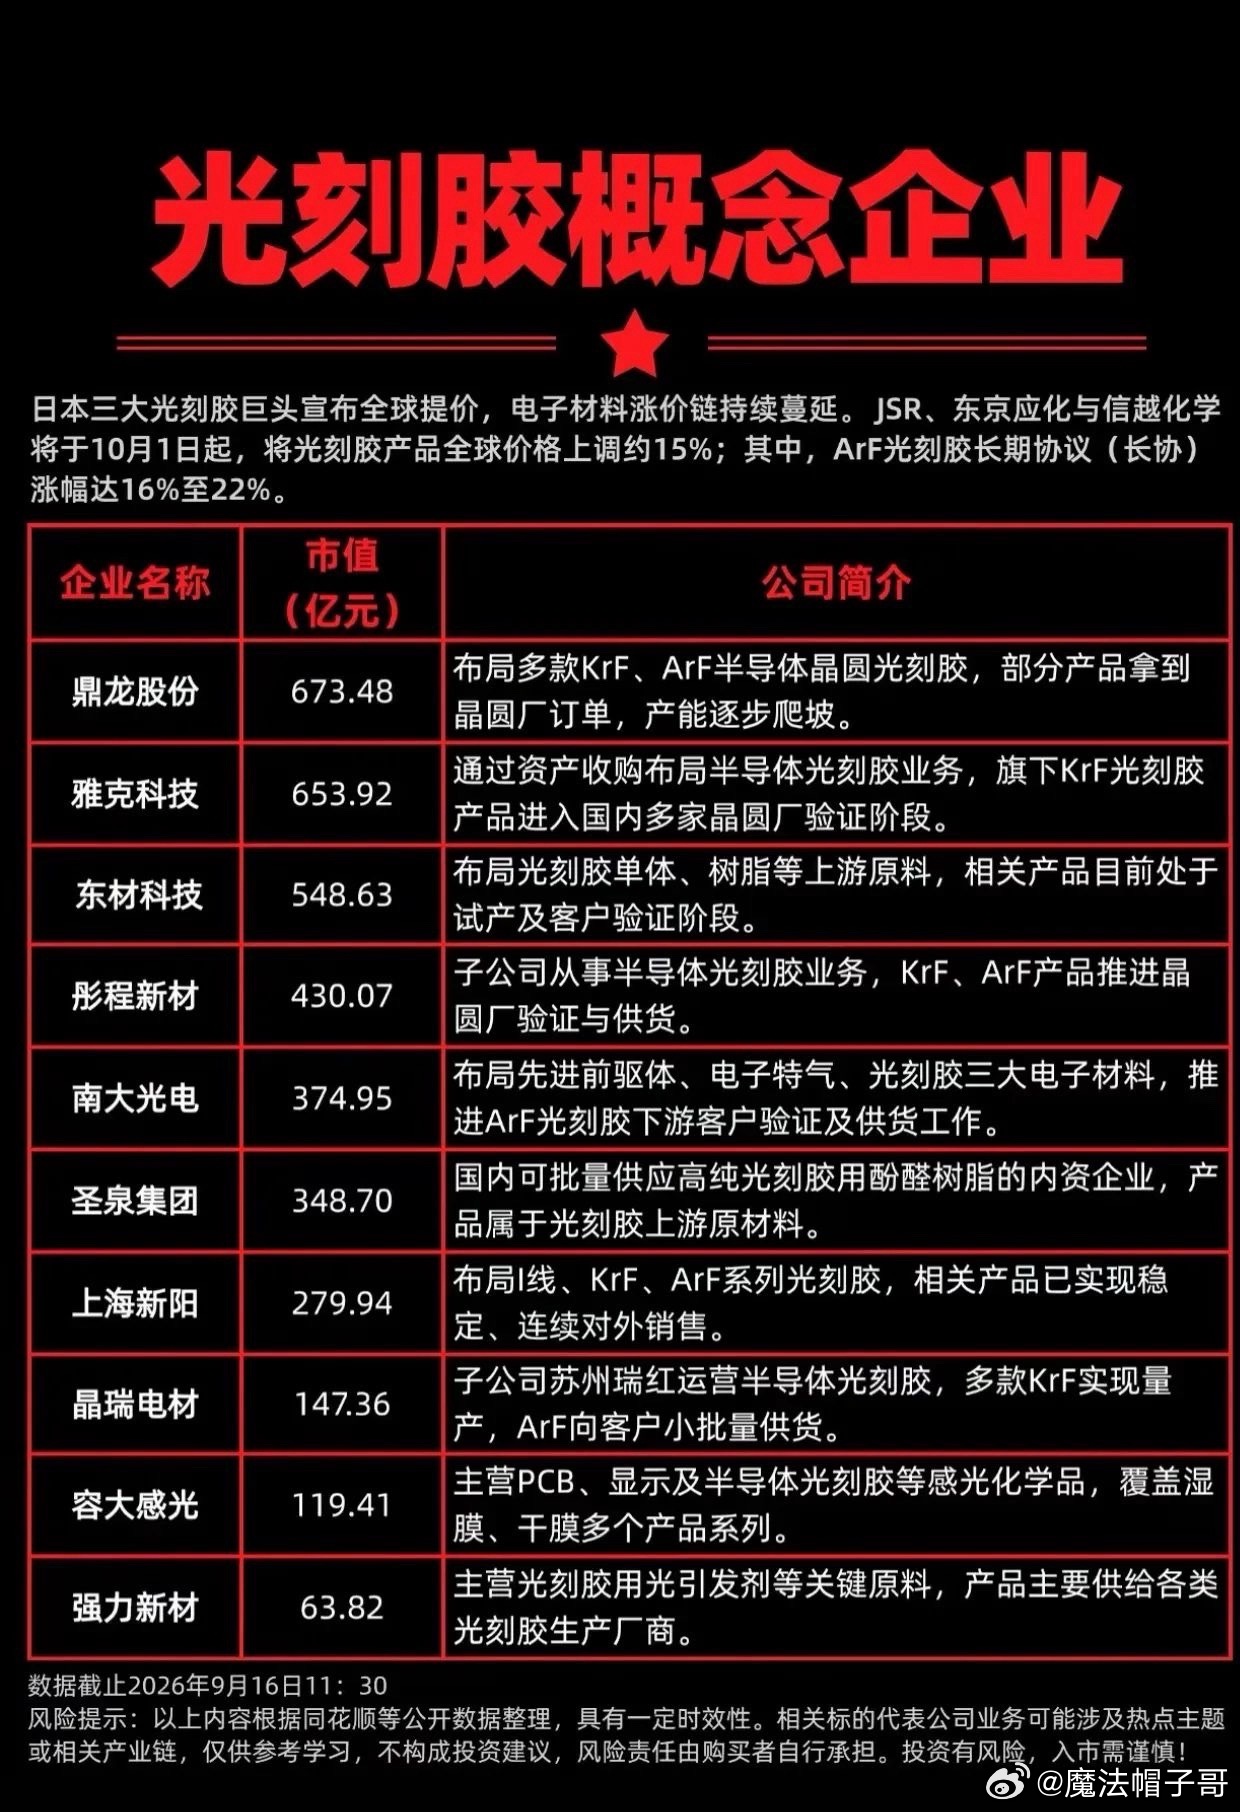
海外大厂集体涨价!光刻胶国产替代迎来史诗级机遇
半导体核心材料再迎重磅产业催化!近日,日本JSR、东京应化、信越化学三大全球光刻胶龙头集体官宣涨价,定于10月1日起上调全球光刻胶售价,本轮涨价覆盖全品类、力度超预期,直接为国内光刻胶产业打开超大替代窗口期,国产替代加速落地。
本次涨价结构性差异极大,高端产品涨幅远超行业平均:整体全球售价上调15%,其中核心高端ArF光刻胶长协涨幅最高达22%,HBM专用浸没式ArF光刻胶涨幅更高,现货散单涨价幅度更是远超长协订单。作为晶圆制造的刚需核心材料,海外光刻胶涨价、供货收紧双重压力下,下游晶圆厂降本、保供需求爆发,国产光刻胶迎来难得的黄金发展机遇。
目前全球高端光刻胶市场长期被日系寡头垄断,国内晶圆厂高端产能高度依赖进口。而本轮海外大厂大幅涨价,直接抬升外企产品采购成本,彻底打开国产光刻胶的定价空间与替代空间。国产产品性价比优势全面凸显,下游晶圆厂主动切换国产供应链的意愿大幅增强,行业替代节奏迎来加速拐点。
从国内产业链布局来看,A股光刻胶板块已完成全链条卡位,覆盖光刻胶成品、高端树脂、光引发剂、配套原材料全产业链,技术验证与产能落地持续突破。
一、高端光刻胶成品(验证落地、产能爬坡)
鼎龙股份、雅克科技、东材科技、南大光电等核心企业,持续攻坚KrF、ArF高端光刻胶技术壁垒,目前多款产品已进入头部晶圆厂客户端验证阶段,部分型号已顺利拿到量产订单,产能持续爬坡,逐步实现小批量、规模化供货,是当前确定性最高的核心标的。
二、光刻胶上游原材料(核心配套、自主可控)
圣泉集团、强力新材专注光刻胶上游核心原材料研发生产,覆盖光刻胶专用树脂、光引发剂等关键耗材,补齐国内产业链配套短板,为国产光刻胶量产落地提供核心支撑,是产业链自主可控的重要一环。
很多散户看到行业涨价利好,就盲目跟风进场,这里重点理清核心交易逻辑与风险区别:本轮涨价利好是中长期产业红利,但高端ArF光刻胶验证周期极长,技术壁垒高、客户认证严苛,业绩兑现不会一蹴而就,短期更多是题材催化,中长期才会逐步释放业绩。
因此选股切忌单纯蹭概念,必须区分企业发展阶段:优先关注:已经进入晶圆厂验证、实现小批量供货、产能持续释放的硬核标的,有真实业务落地、具备业绩预期,安全性更高;规避纯题材概念股:仅停留在技术布局、无客户验证、无量产订单的标的,仅适合短线情绪博弈,波动极大、风险极高。
整体来看,光刻胶作为半导体卡脖子核心材料,国产替代长期逻辑绝对通顺,叠加海外涨价、供应链自主可控政策加持,赛道成长空间巨大。但板块高度依赖消息面催化,短线情绪起伏剧烈。
操作上切记:利好不追高,情绪不盲从,结合板块资金流向、个股量能结构择优低吸,耐心等待分歧机会,远离高位纯题材炒作。
⚠️风险提示:本文仅为产业信息复盘与逻辑解读,文中个股仅为产业链案例讲解,不构成任何投资建议。股市有风险,入市需谨慎。