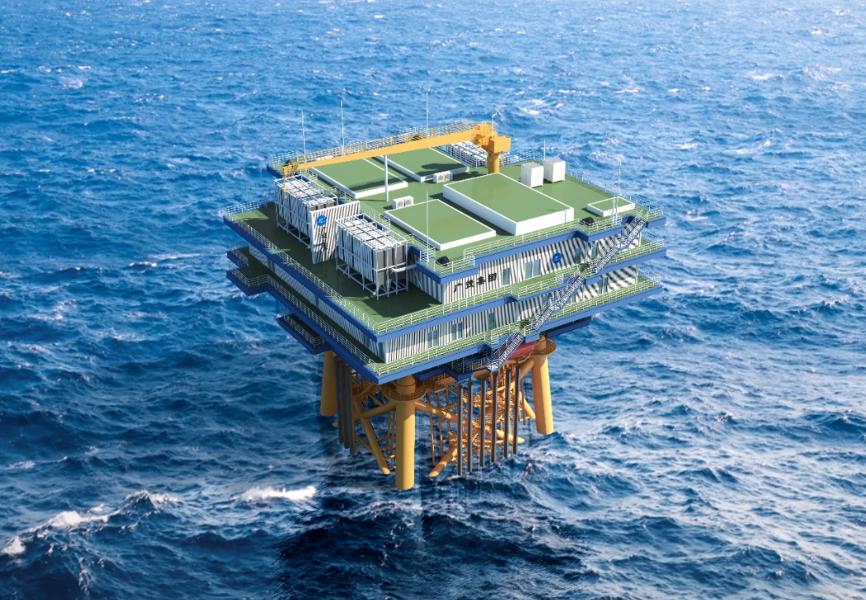
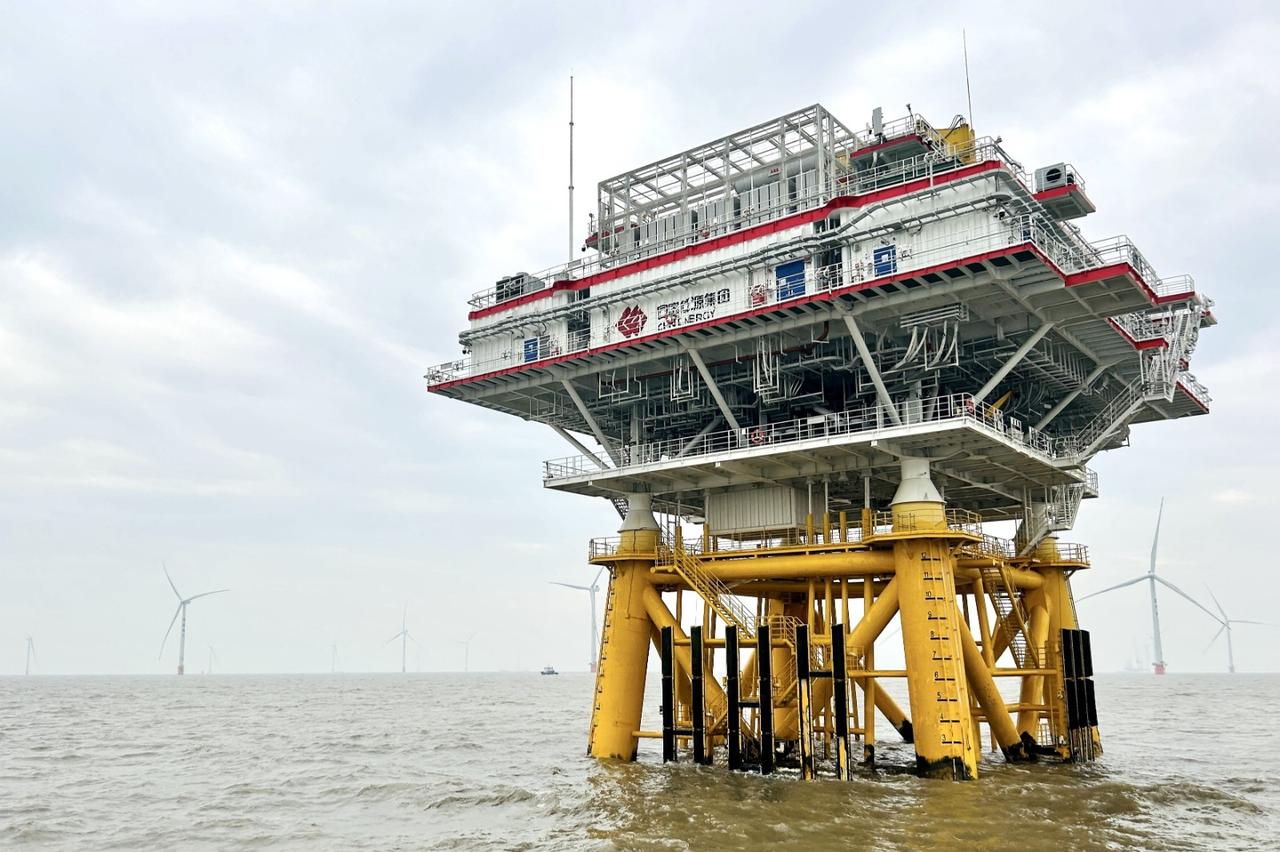
“越南真成了第二个中国?”前不久越南抢了个风电大单子,越媒欢呼一片!结果最后核心部件还是得来中国买!
9月12日,越南PTSC M&C完成4座海上变电站的下水和交付,目的地是波兰波罗的海Baltica 2海上风电场。这也是越南制造的海上风电设备第一次正式出口欧洲。
这件事本身当然值得越南高兴。
但问题也恰恰出在这里。
一座海上变电站能不能造出来,和里面所有关键环节是不是自己掌握,是两回事。钢结构、模块拼装、总装能力强,不等于高压电气、海缆、控制系统和关键材料也实现本土化。
Baltica 2公开的供应链名单就很有意思。
海上变电站由Semco Maritime和PTSC联合负责,Hyundai Electric也是主要分包商;而整个项目的海底电缆供应里,又出现了中国企业ZTT,以及NBO等亚洲供应商。
这就说明,欧洲订单落到越南,并不等于供应链从中国彻底搬走了。
我觉得这才是最值得琢磨的地方。全球制造业现在越来越像一张网,订单可以换国家,最后组装地点可以换,可上游材料、零部件、设备和工程能力没那么容易一起搬走。
越南这些年承接了大量制造转移,优势很明显:人工成本相对低,靠近中国供应链,港口条件不错,而且有越来越成熟的工业园区。
可它最大的优势,某种程度上也是最大的依赖。
工厂在越南,很多设备和零部件却可以从中国几个小时、几天内送过去。企业之所以敢把产线往越南搬,恰恰因为旁边就有中国这个庞大的工业配套体系。
路透9月最新调查也提到,一些曾经为了关税和供应链分散而离开中国的企业,现在又重新考虑回流,原因就是在越南、印度等地很难完整复制中国成熟的供应商网络、技术工人和工业基础。
这其实挺有意思。
过去很多人理解“产业转移”,总觉得工厂搬走,产业链就一起搬走。现实却往往是,厂房搬了,组装搬了,上游还是从中国买,机器坏了还得找中国配套。
所以越南这次拿下欧洲风电订单,我认为真正说明的是两件事。
第一,越南制造正在升级,这一点没必要否认;第二,它现在更多是在全球产业链里往“工程制造和总装”上爬,还没有完全进入核心设备和关键材料全面自主的阶段。
而这个差别,直接决定利润怎么分。
越接近研发、关键材料、核心零部件,利润率和定价权往往越高;越靠近最后总装,规模可以很大,就业也很多,可真正能留下多少利润,还得看自己掌握了多少上游。
越南电子产业就是一个很典型的例子。
三星、苹果供应链这些年不断扩大越南生产,可大量电子零部件、机械设备和工业原料仍需要从中国和韩国进口。越南出口数字很漂亮,进口中间品同样非常庞大。
我觉得这就是后发制造业最难的一关。
组装工厂可以几年建起来,工程师队伍和供应商体系却不是几年能堆出来的。特种材料、高压电气、精密加工、自动化控制这些东西,需要几十年持续投入和产业集群积累。
中国以前也走过这条路。
最早大量做来料加工,利润不高,很多关键零部件从国外买。后来一点点往材料、设备、核心部件和研发两头爬,才慢慢把更多利润留在自己手里。
所以今天看到越南大量承接制造业,没必要觉得中国制造马上要被“替代”。
真正应该看的,是产业链里哪一环在谁手里。
如果中国企业丢掉的是部分劳动密集型总装,却继续拿着材料、设备、零部件、海缆和工程技术这些上游环节,那产业链价值未必跟着订单一起跑。
Baltica 2就是一个很典型的缩影。
最后交付的是“越南制造”,这个标签没有问题;但它背后的供应链是跨国的,中国企业依然参与其中若干关键环节,这也同样是事实。
我认为,这比争论“越南到底行不行”更有价值。
越南真正要做的,不是满足于工厂越来越多,而是想办法让本土供应商从钢结构、总装,继续往电气设备、控制系统、材料和核心部件上爬。
这个过程不会快。
中国真正要做的也不是守着低端组装不放,而是继续往上游走,把别人最难替代、利润最高、技术门槛最深的环节牢牢抓住。
所以这次欧洲风电订单,看起来像越南抢走了一块蛋糕。
可把供应链扒开以后会发现,蛋糕最后怎么分,并不是看谁负责最后把东西装起来,而是谁掌握那些离了就转不起来的关键环节。
越南拿到了一个很漂亮的里程碑。
但距离真正建立一套可以少依赖外部的高端制造体系,还有很长的路要走。
这场竞争最后比的,也从来不是谁厂房多,而是谁能把上游技术、材料、设备和供应商体系,一层一层真正长在自己国内。