比亚迪执行副总裁李柯一句 “燃油车已经没有未来”,直接给全国 3.22 亿辆燃油车判了 “死缓”。不是一纸禁令叫停生产销售,是从销量、产能到补能、保值的整条赛道都在悄悄塌陷。
有人骂她口出狂言,可翻开 8 月的车市数据才发现:最可怕的不是话说得狠,是你以为的 “狂言”,正在变成肉眼可见的现实。
很多人还没意识到,燃油车的主流地位,其实已经没了。 根据乘联会发布的 2026 年 8 月数据,国内乘用车零售市场新能源渗透率已经冲到 65.2%。
每卖出 100 台新车,65 台是新能源车,燃油车只剩不到 35 台新华网。单月常规燃油乘用车零售仅 54 万辆,同比暴跌 40%,跌幅还在持续扩大。
更直观的是销量榜单:8 月乘用车零售销量前十的车型里,纯燃油车一台都没有。就在两年前,前十里还能占到五六席。
燃油车的退潮,正从销售端蔓延到生产端。2026年第一季度,全新燃油车投放几乎停摆,仅有一款全新车型入市。
1至7月,约60款燃油车确认停产或停售;年初尚有158款纯燃油车在售,到年中已不足100款。斯柯达、雪佛兰相继退出中国新车市场,四年内已有四个主流合资品牌从中国消费者视野中消失。
这已不能简单归为某家车企的成败,而是燃油车整条赛道在集体收缩。它此前还能守住份额,靠的并非动力性能或智能配置,而是两个朴素优势:补能快,且哪里都能去。
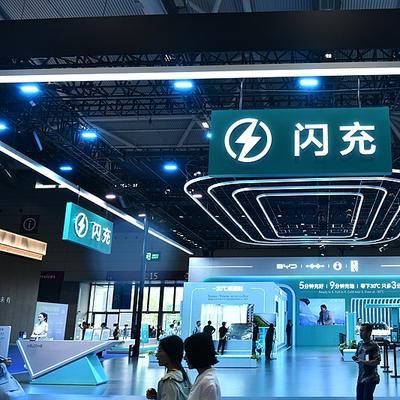
而现在,这最后的堡垒,被比亚迪的闪充体系直接拆穿了。 2026 年 3 月发布的第二代刀片电池,把充电速度拉到了量产车的极限:常温下 10% 充到 70% 只要 5 分钟,充到 97% 也才 9 分钟。
放到实际场景里,就是开车进服务区稍作停留——去趟洗手间、买瓶水、抽根烟的工夫,续航已经回血数百公里。补能速度和加油相差无几,花费却只有燃油车的两成左右。
真正更有冲击力的,是建站节奏。8月28日,比亚迪第10000座闪充站落地,覆盖全国332个城市。
深圳、上海、杭州这类核心城区,平均约3公里就能遇到一座;三四线城市城区,平均4公里以内也能找到。从呼伦贝尔到三亚,从喀什到双鸭山,甚至珠峰脚下、吐鲁番盆地,都在其布局范围内。
更值得注意的是,这套补能网络并非只向比亚迪车主开放。。183 万闪充用户里,接近三分之一是非比亚迪品牌车主 —— 它建的不是品牌专属桩,是给整个新能源行业修的补能高速公路。
当 “找桩像找便利店” 成为常态,当充电和加油一样快、还更便宜的时候,燃油车剩下的优势,也就只剩 “情怀” 了。
如果只是销量跌,车企还能靠降价撑一撑。但现在的问题是,燃油车的整个生态链,都开始进入关不掉的死亡螺旋。 最先退的是加油站。
全国加油站数量在 2021 年达到 11.9 万座的峰值后就持续回落,2025 年底剩约 11 万座,到 2026 年已有近万座关停、转让或停业人民日报。
很多城郊的老加油站,要么改成充电综合站,要么直接关门。 跟着崩的是保值率。三年车龄燃油车平均残值率已经跌到 38.2%,曾经号称 “开三年还能卖一半” 的本田雅阁、丰田凯美瑞,现在三年车龄直接亏掉半价。
新车降价、需求萎缩,二手车市场跟着量价齐跌。 这就形成了闭环:燃油车卖不动→车企减产停产→车型变少、配件减少→修车成本变高→二手车贬值更快→消费者更不愿买新车→销量继续下滑。 这不是某个环节出了问题,是整套体系在连锁坍塌。
比亚迪的闪充,只是在这个已经倾斜的天平上,又多加了一块砝码。当然,“没有未来” 不等于 “马上消失”。
中国汽车流通协会乘联分会秘书长崔东树就说得很冷静:燃油车不会彻底消失,全国也没有统一的禁售时间表,工信部的口径一直是 “先立后破”,目前只有海南明确了 2030 年禁售央广网。
三四线城市、乡镇、偏远地区,充电网络还远没到城区的密度;大量没有固定车位、没法装私桩的用户,短期内还得靠燃油车;硬派越野、长途商用、极端工况这些场景里,燃油车依然是刚需。
更别说全国 3.22 亿的燃油车保有量,存量市场会拖很久 —— 路上跑的车不会一夜淘汰,二手车交易还会持续很多年。
李柯也特意留了边界:“没有未来” 是在中国市场,海外可能还要慢几年。比如巴西市场,比亚迪 Dolphin Surf 卖得风生水起,很多当地人买来跑网约车,充电成本只有加油的五分之一,但当地的充电桩密度、电网条件和中国没法比,燃油车还有缓冲期。
只是缓冲期再长,终点也很明确。3.22 亿燃油车不会一夜消失,它们会慢慢从 4S 店的展厅里退场,从二手车市场里贬值,从我们的购车清单里往后排。
就像当年的按键手机、显像管电视,不是突然就没用了,是当你试过更好的选择之后,就再也不想回头了。