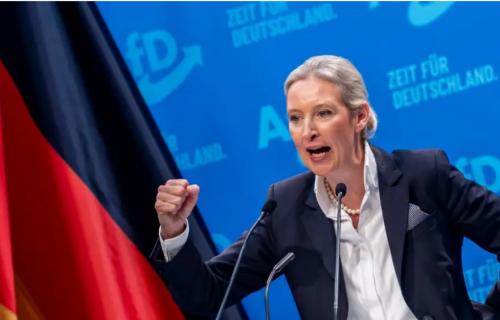
魏德尔这次是真不藏着掖着了!9月14日,德国选择党联合主席在该党官方发布的视频中直言:德国就应该学学亚洲国家,哪儿的石油天然气便宜就去哪儿买,而价格最划算的地方正是俄罗斯。
话音落下,现场掌声四起,德国政坛也跟着炸开了锅。她随后又抛出一句更有分量的话:同莫斯科改善关系,不仅关系到德国的经济利益,同样关系到德国的安全利益。
麻烦看官老爷们右上角点击一下“关注”,既方便您进行讨论和分享,又能给您带来不一样的参与感,感谢您的支持!
这番话之所以能炸开,不是德国人一夜之间都换了立场,而是能源账单已经从抽象的外交问题,变成了工厂订单、家庭暖气和月底工资袋里的真金白银。
9月8日数据显示,德国储气库填充率只有约54.5%,处在有记录以来同期低位,德国储能协会测算,即使明显加快注气,到11月1日也只能争取达到约77%。
77%在正常冬季大体还能应付,可严寒一旦拉长,风险就会向明年1月集中,而德国多数储气设施11月初的目标线为80%,眼下已经没有多少从容补库的空间。
欧洲同样不宽松,8月底欧盟储气率约65.1%,同比低了12个多百分点,荷兰TTF气价月底一度逼近每兆瓦时70欧元,海湾液化气受阻让欧洲和亚洲正面抢船。
储气慢还有个反常原因,部分时段冬季远期气价反而低于夏季现货价,贸易商现在高价买气存进去,冬天卖出可能还要亏钱,市场越等,寒潮到来时就越被动。
把时间拨回2021年,俄罗斯供应了德国约55%的天然气和三成多原油,管道气不用液化、不用跨洋运输,也不用再气化,稳定而低廉的成本长期托住了化工、玻璃、钢铁和化肥行业。
2022年以后,这套能源底盘被迅速拆掉,德国用挪威管道气、周边转运和液化天然气补缺,2025年的进口入口中挪威占44%、荷兰占24%、比利时占21%,本土液化气终端约占10.3%。
气是补上了,价格结构却变了,液化、船运、保险、码头和再气化每一环都要钱,碰上霍尔木兹海峡受阻或亚洲需求旺盛,德国企业还得为全球航线和地缘风险结账。
今年6月,德国化工协会和工业能源用户组织把工业用气成本形容为难以承受,化工制药既烧气又拿天然气当原料,价格一抬,停产、减产、外迁和少投资就不再是口号。
德国经济在2023年和2024年连续收缩,2025年虽增长0.2%,制造业增加值却又降了1.3%,2026年二季度环比增长0.3%,没有垮掉,却仍像一台勉强重新点火的老机器。
所以9月9日联邦议院那场预算总辩论才会吵成一锅粥,三天前选择党刚在萨克森—安哈尔特州拿下43.8%,基民盟只有17.2%,魏德尔借着胜势把廉价俄气和重启核电一起摆上桌。
默茨则把矛头对准选择党的对俄立场和移民主张,现场嘘声、起哄声不断,议长克勒克纳提醒议员这里不是足球场,这场交锋说明能源已成为能决定选票的情绪开关。
全国民调也在放大压力,9月中旬多项调查把选择党放在27%到30%,基民盟和基社盟大约18%到20%,魏德尔喊出的已不是冷门观点,而是一套快速扩张的竞选叙事。
欧盟1月通过了分阶段退出俄气的规则,长期合同下的俄罗斯液化气最迟在2026年底退出,管道气延至2027年秋,匈牙利已经提起法律挑战,欧洲内部对安全与成本从未真正算成一笔账。
魏德尔提到亚洲同行,真正值得德国琢磨的并非简单照抄谁,而是买家必须保留议价能力,亚洲大买家采购折价俄油俄气,也维持中东、美国和其他来源,核心从来不是忠于某条管线。
重新购买俄气当然不是拧开阀门就万事大吉,管线、安全、制裁、合同和信任都要重谈,可德国必须承认一个朴素事实,制造业要活下去,能源价格就不能永远靠口号压住。
德国面前的选择也不只是端着姿态挨冻或低头买气续命,而是能不能把安全、价格和供应多元化放进同一本账,谁能拿出可执行的低价能源方案,谁才有资格谈德国工业的未来。
对此大家有什么想说的呢?欢迎在评论区留言讨论,说出您的想法!