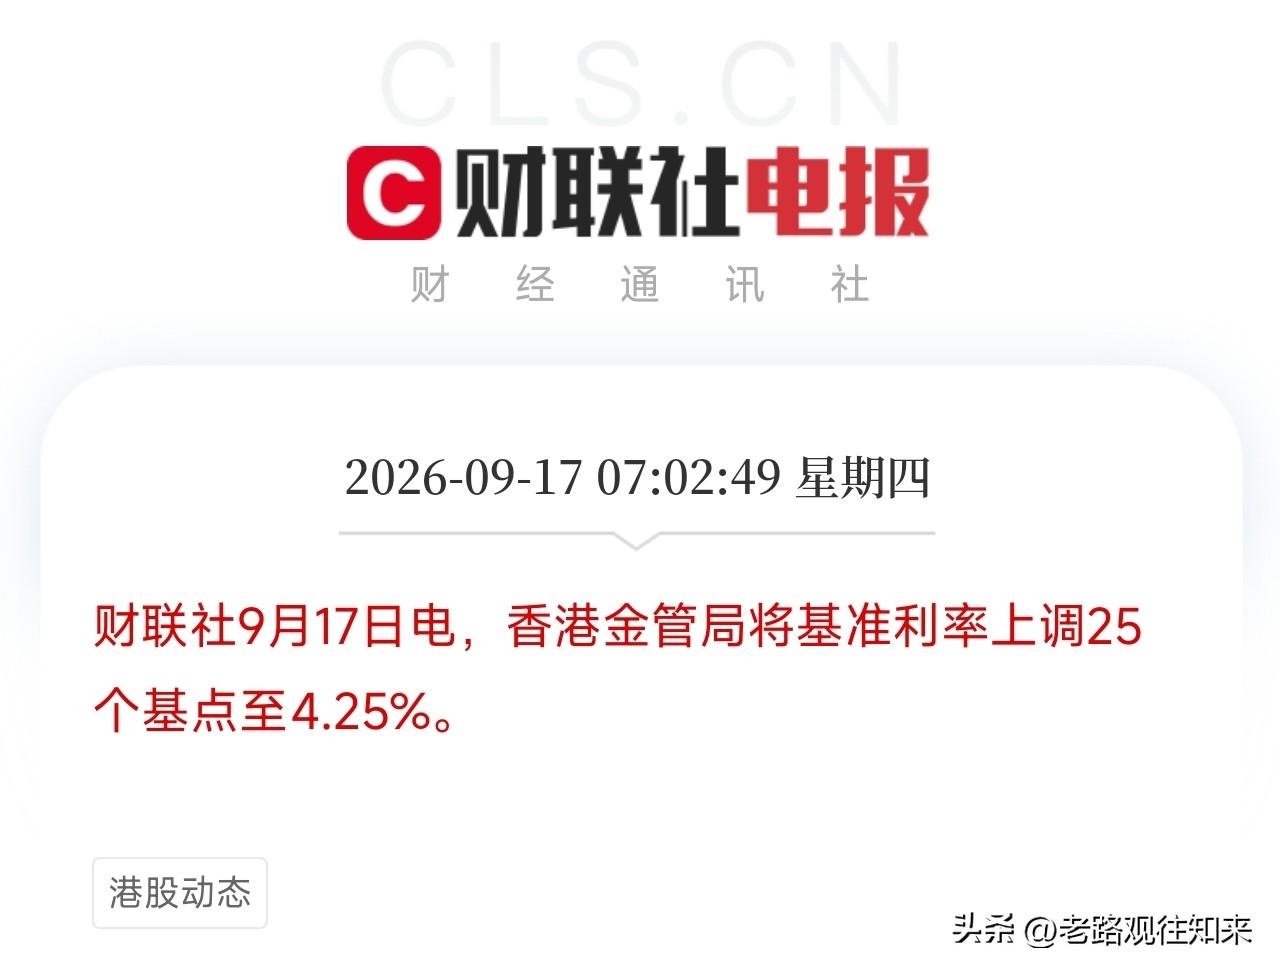
早上七点多到八点,两条消息连着弹出来,很多人只看到亚太市场高开,以为利空出尽了,但如果你把香港金管局的动作和日韩开盘放在一起看,会发现一个更深的信号:全球资金正在重新定价加息落地这件事
一、香港金管局加息25个基点,是必然,不是选择
香港实行联系汇率制度,港元与美元挂钩,汇率区间7.75到7.85。
美联储加息,美元走强,港元如果不跟,就会触及弱方兑换保证,金管局必须出手回收港元、推高利率。
所以金管局将基准利率上调25个基点至4.25%,不是主动紧缩,是制度性的被动跟随。
但这次跟随,对香港市场的影响,比表面复杂。
第一,香港银行体系总结余如果持续下降,HIBOR会跟随上行。
港元利率上升,对香港本地地产、高负债企业是压力。
但反过来,对银行股是利好,息差改善。
第二,港股流动性会受边际影响。
港元利率上升,部分资金会从港股流向美元资产。
但港股当前估值已经很低,南向资金持续流入,对冲了一部分外资流出的压力。
第三,香港金管局加息,对A股是间接影响。
通过港股通、北向资金、汇率预期传导。
但A股核心矛盾还是国内经济和政策,不是香港利率。
二、亚太市场高开,是靴子落地的典型反应
韩国KOSPI开盘涨0.91%,日经225高开1.13%。
为什么美联储刚加息,亚太反而涨?
第一,恐慌的预期已经打满。
美联储9月加息概率从60%一路飙到92.4%,市场早就把加息定价进去了。
加息落地,不确定性消除,空头回补,风险资产反弹。
这是典型的买预期,卖事实”。
第二,点阵图虽然鹰派,但没有超预期。
16名决策者预计年内还有一次加息,比6月的6人多了很多。
但市场此前已经定价10月加息概率约50%。
点阵图没有比市场预期更狠,所以没有引发新一轮恐慌。
第三,日韩市场自身有反弹需求。
日经前期回调了3%,韩国KOSPI也调整了不少。
技术性超调之后,任何利好都会被放大。
美联储加息落地,成了反弹的催化剂。
第四,油价回落缓解了通胀焦虑。
沙特管道恢复消息出来,WTI从103降到96。
油价降温,通胀预期边际缓和,对亚太制造业国家是利好。
三、但别高兴太早,真正的考验在后面
第一,加息周期没有结束。
点阵图显示年内还有一次,交易员定价10月加息概率约50%。
美联储主席沃什明确说“金融状况并不具有限制性”。
翻译过来就是:现在的利率还不够高,还要继续加。
10月如果再加,全球风险资产会再杀一波。
第二,最优惠贷款利率升到7%,实体经济的压力才刚刚开始。
信用卡、车贷、企业贷款成本全线上升。
美国消费如果扛不住,需求端会降温,全球经济都会受影响。
亚太出口导向型经济体,首当其冲。
第三,美债收益率5.35%,全球资产定价的锚还在往上走。
高估值成长股的压力没有解除。
日韩科技股反弹,是超调反弹,不是趋势反转。
A股的半导体、AI、新能源,同样面临估值压力。
第四,香港金管局加息,对港股是双刃剑。
银行股受益,地产股承压。
科技股受全球利率影响,短期反弹,中期仍有压力。
南向资金能不能持续流入,是关键变量。
四、对A股的传导
第一,早盘情绪可能偏暖。
亚太高开,港股如果跟涨,A股开盘会有情绪支撑。
尤其是前期超调的科技成长方向,可能迎来修复。
第二,但成交额是关键。
前天A股成交额16127亿,创年内新低。
地量之后,如果今天放量反弹,说明变盘向上。
如果继续缩量,反弹就是一日游。
第三,银行、保险、高股息继续是防御首选。
加息周期,息差改善,财政注资,安全边际高。
国有大行、优质股份行、保险龙头。
第四,资源股短期承压,但中期逻辑没变。
油价回落,铜价高位震荡,锂价大跌。
但全球供应链割裂、战略资源安全溢价、通胀底层压力,都没有消失。
油气、铜、钨、稀土,回调之后是机会。
第五,别在地量反弹时追高。
美联储加息落地,是短期利空出尽。
但10月加息预期还在,全球紧缩周期没有结束。
真正的底部,需要成交量确认,需要战略进一步发力。