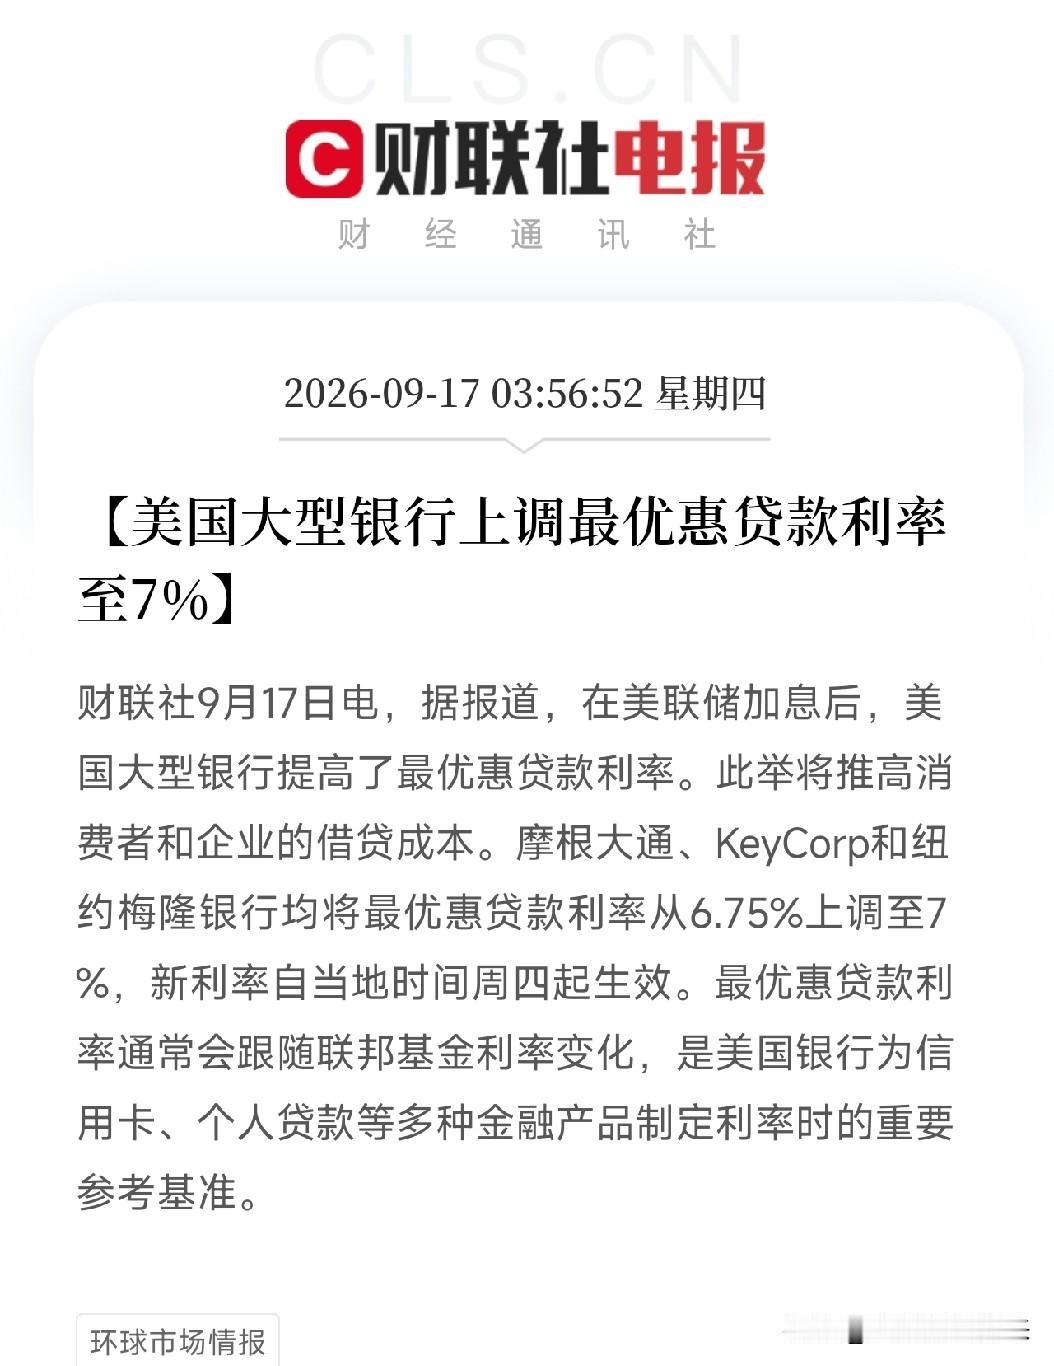
凌晨4点,看完这两条消息,彻底睡不着了
摩根大通、美国银行等大型银行,将最优惠贷款利率从6.75%上调至7%。
新利率今天生效。
最优惠贷款利率,是信用卡、个人贷款、企业贷款的定价基准。
它上调到7%,意味着从今天起,美国消费者刷信用卡的利息、企业周转贷款的利息,全线往上跳了一截。
这是加息传导的最后一公里。
美联储调整的是银行间隔夜拆借利率,普通人感受不到。
普通人感受到的,是信用卡账单、车贷月供、企业经营贷的利息。
从联邦基金利率,到最优惠贷款利率,再到信用卡年化利率,中间有一条传导链。
现在这条链走完了最后一公里。
7%这个数字,上一次出现是2007年。
那是次贷危机爆发前夕。
当然,今天的经济状况和2007年不同。
银行资本更充足,家庭杠杆率更低。
但高利率对经济的压制效应,是一样的。
利率越高,企业越不敢投资,消费者越不敢花钱。
需求端降温,才能把通胀压下来。
这是美联储想要的。
但降温到什么程度,是软着陆还是硬着陆,没人能精准控制。
对A股来说,传导非常直接。
高估值成长股继续承压,出口链要小心汇率压力。
银行股受益于息差修复,资源股和抗通胀品种逻辑更硬。
国内货币政策空间被汇率限制,更多依赖财政政策。
更深一层的问题是:
这次通胀,是供给端冲击推起来的。
加息压的是需求端。
供给端的通胀,加息压不住。
这就形成了一个死结:
加息压不住通胀,但不加息通胀预期会失控。
所以美联储只能硬着头皮加。
加到什么程度?
加到经济扛不住为止。
你手里的票,是在赌加息会压垮经济,还是在赌通胀会压垮加息?
答案,决定你接下来半年的收成。