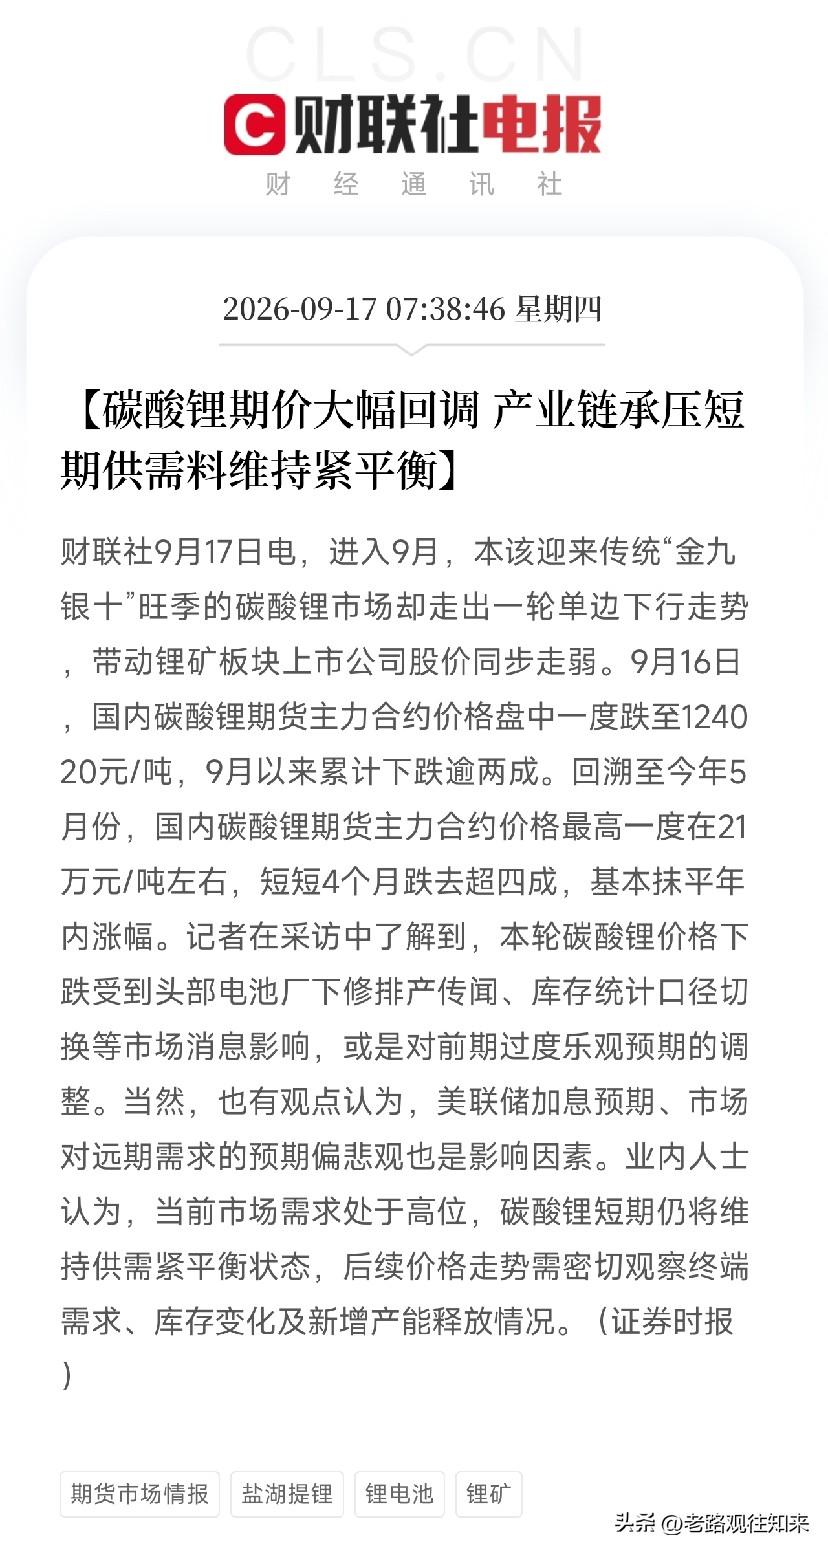
早上七点多,这条消息弹出来,很多盯着锂矿的人早饭都吃不下了
碳酸锂主力合约盘中一度降至124020元/吨。
9月以来累计降价逾两成。
从5月高点21万元附近算起,四个月降去超四成,基本抹平年内涨幅。
锂矿板块全线跟随,中矿资源回调超7%,西藏矿业调整超5%,天齐、赣锋双双走弱。
但今天真正想说的,不是调整了多少。
是调整下来之后,到底该信什么。
一、这轮回调的导火索:一个统计口径,没了9万吨消失的库存
9月3日,上海有色网发布公告,自9月4日起启用新版碳酸锂库存统计口径。
在原有上游冶炼厂、正极材料厂样本基础上,把贸易商、电芯厂及其他下游环节全部纳入。
同时新增了铝土渣提锂、钨矿伴生提锂、电解铝废渣提锂等产量来源。
调整后,SMM碳酸锂周度库存数据,从旧口径的7万余吨,一次性上修至16.93万吨。
净增约9到10万吨。
这9到10万吨是什么概念?
相当于旧口径下一个多月的总库存,凭空出现在了统计表里。
市场此前交易的逻辑是持续去库、现货紧缺。
现在数据告诉你:不是紧缺,是你之前只看了半张表。
盘面瞬间重估。
碳酸锂一周内两次重挫,破了13万元关口。
二、但库存口径切换,改变的是认知,不是事实
这里有一个关键区分必须说清楚。
SMM口径调整,没有改变任何一吨碳酸锂的物理位置。
贸易商手里的货,不会因为被纳入统计就凭空变多。
电芯厂的库存,不会因为被纳入样本就突然翻倍。
改变的,是市场对供应紧张程度的认知。
旧口径下,市场看到冶炼厂和正极厂的库存持续下降,得出现货紧缺的结论。
新口径下,贸易商库存7万吨、电芯厂库存1.8万吨,全部暴露在阳光下。
货一直都在,只是以前不在统计表里。
所以这轮调整的性质,是预期重估,不是基本面恶化。
市场把之前过度乐观的紧缺叙事挤掉了水分。
但问题在于,绝对库存水平确实被抬高了。
旧口径下7万吨的库存,对应的价格重心,和新口径下16.4万吨的库存,对应的价格重心,是不一样的。
同样的供需缺口,在更高的库存基数面前,支撑力度会被稀释。
这是价格中枢下移的真实原因。
三、供需真实状态:供给在放量,需求在分化,但储能没彻底走坏
看供给端。
碳酸锂周度产量26765吨,环比增加1413吨。
9月预计产量环比增加10%至128517吨。
锂辉石提锂、盐湖提锂、云母提锂,全线环比增加。
冶炼端开工意愿在回升,产能利用率从68.65%提升到72.24%。
供给放量是真实的。
锂价从21万降到13万以下,部分高成本产能本应出清。
但盐湖提锂和自有矿一体化企业的成本优势,让它们不但没有减产,反而在趁低价抢份额。
看需求端,分化非常明显。
磷酸铁锂产量环比增加6%,是最大的需求支撑。
三元材料产量环比下降5%,消费税影响下部分需求被前置,9月出现环比走弱。
储能电池产量环比增加4%,没有走坏。
关键的一条信息,被很多人忽略了。
市场此前流传的宁德时代排产下修,已经被产业人士证伪。
10月锂电行业整体排产预计316GWh,同比+77%,环比+5%。
宁德时代10月排产预计123GWh,同比+66%。
比亚迪预计45.8GWh,同比+86%。
头部储能电芯甚至已经开始涨价。
所以需求坏了这个叙事,站不住脚。
三元材料走弱是消费税带来的需求前置,不是终端萎缩。
磷酸铁锂和储能,依然是增长的。
四、锂矿板块的分化,比锂价本身更重要
到这个位置,不该做的,是把所有锂矿股当成一个整体来看。
第一类:有自有矿、有一体化成本优势的企业。
天齐锂业、赣锋锂业、盐湖股份、永兴材料。
锂价降到13万,它们依然有利润。
自有矿的成本壁垒,在低价环境下反而变成了护城河。
外购原料的中小锂盐厂在亏损边缘挣扎的时候,它们可以稳住现金流,甚至逆势扩产。
这类公司,降下来是机会,不是风险。
第二类:外购原料的中小锂盐厂和代加工企业。
锂价下行,代工费稳定,但原料成本高企,利润被两头挤压。
没有自有矿,就没有成本底线。
锂价如果继续往12万甚至更低走,这类企业的现金流压力会迅速放大。
它们的问题不是估值,是能不能活下去。
第三类:纯概念炒作的锂矿影子股。
没有矿,没有产量,只有规划产能和战略合作框架。
锂价涨的时候跟着飞,锂价降的时候第一个被抛弃。
这类标的,在这轮下跌里基本没有反弹的逻辑。
接下来盯四件事。
仓单库存能不能持续流出。
国庆前补库的力度。
10月排产订单的实际兑现。
非洲矿和江西矿的到港与复产节奏。
锂价从21万跌到12.4万,降的是之前过度乐观的预期。
但12.4万的碳酸锂,对应的是10月排产同比+77%、储能电芯开始涨价的真实需求。
你手里的锂矿票,是有矿的,还是买矿的?
是能扛住13万锂价的,还是只能赌锂价反弹的?