俄罗斯咬死250美元等中国低头,中方转身跟美国签了20年。
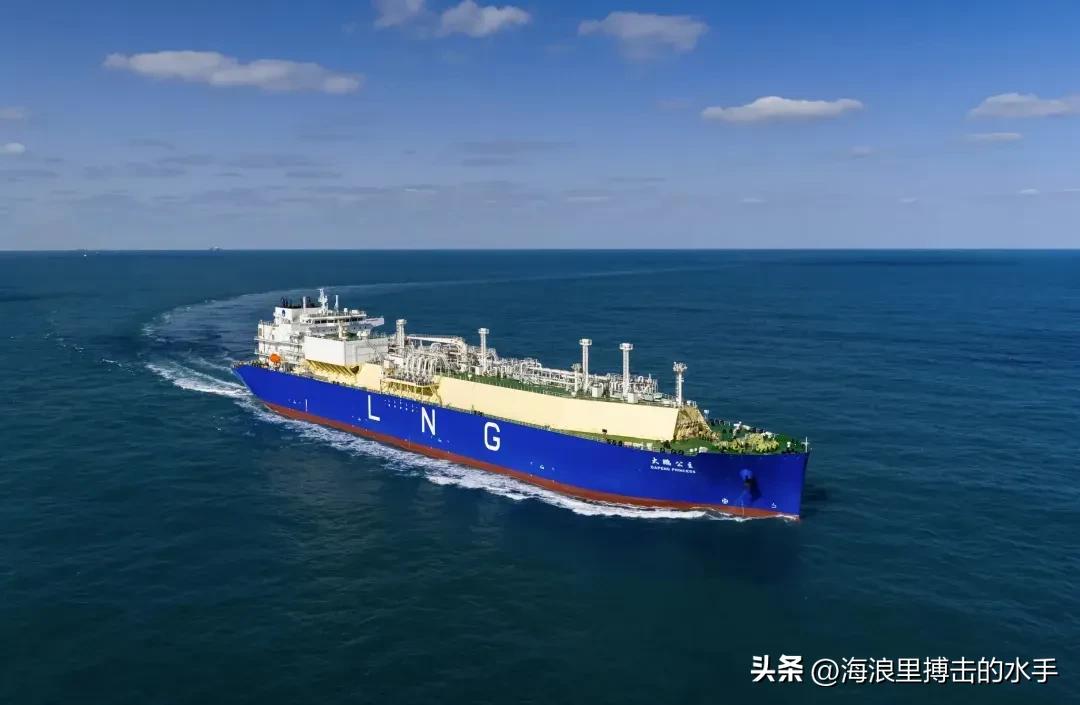
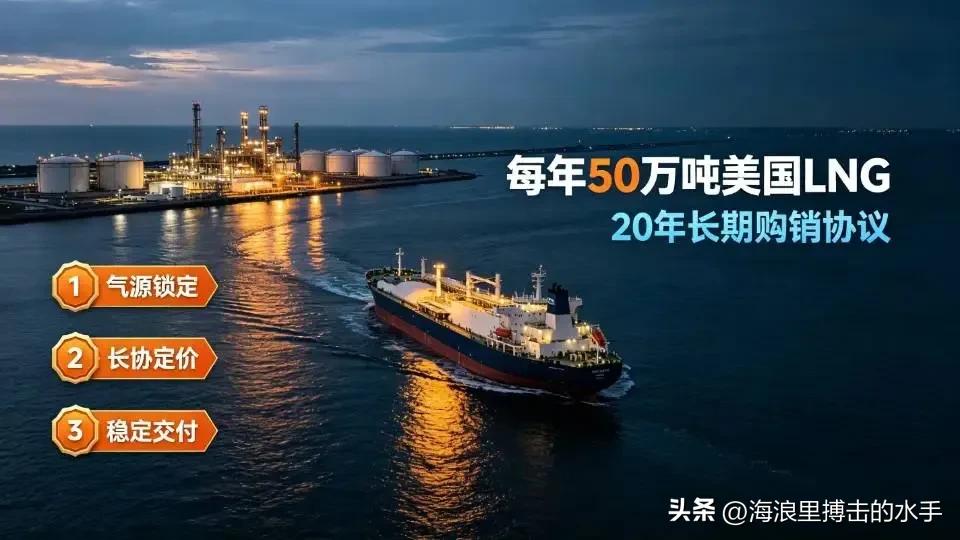
2026年9月14日,中国燃气旗下中燃宏大能源贸易有限公司,与美国维吉公司CP2子公司签下20年期LNG购销协议,每年50万吨,离岸交付,价格挂钩亨利港基准价加固定液化费,最早2030年启动首批交付。
中燃跟维吉的这份长约,很多人盯着量看,觉得不大。可你换个角度想——一家城燃企业跑去跟美国最大的LNG出口商锁死二十年,图什么?图的是手上有粮,心里不慌。
这段时间中俄天然气谈判的僵持,早已不是行业内的秘密。俄方在西伯利亚力量二号管道的报价上,始终咬死每千立方米250美元上下的区间不肯松口,这个价位和现有一号管道的成交价基本持平。在俄方看来,这个价格已经比卖给欧洲客户便宜了近四成,算得上是给足了诚意。
可中方始终没有松口。中方的诉求很明确,新建管道的气价要向俄罗斯国内工业用气价靠拢,理想价位在每千立方米120到130美元区间,底线也远低于250美元的关口。双方你来我往谈了好几轮,价格分歧始终没能弥合,管道项目的推进节奏也跟着慢了下来。
很多人看不懂,觉得既然俄方已经让了步,差不多就可以定了。可能源生意从来不是一锤子买卖,管道一旦铺下去,锁定的就是二三十年的供应和定价,今天每立方米差几十美元,几十年累积下来就是天文数字。更关键的是,能源供应的主动权,从来不能只攥在一家手里。
正是在这样的背景下,中燃和维吉的这份20年长约,就显出了不一样的分量。
每年50万吨的量,放在中国全年天然气进口的大盘子里,占比确实不算高。但这份协议的核心从来不是量,而是“20年”和“多元供应”这两个关键词。这不是临时补货的现货单,是把未来二十年的气源、定价模式、交付节奏全部钉死在合同里的长期布局。
算上这次新增的50万吨,中燃和维吉一家的长协总量就达到了每年250万吨。往前倒推几年,中石化、中海油也先后和维吉签下过20年期的LNG长协,加起来每年有大几百万吨的美国气源被中方提前锁定。这些长协散落在不同年份、不同企业,拼起来就是一张覆盖未来二十年的LNG供应安全网。
有人会说,一边和俄罗斯谈管道气,一边又和美国签LNG长协,这不是左右摇摆吗。恰恰相反,这才是能源采购最稳妥的思路。不把鸡蛋放在同一个篮子里,管道气和LNG并举,俄方气源和美方气源互补,哪边价格合理就多用哪边,哪边供应稳定就侧重哪边,议价权自然就回到了自己手里。
俄罗斯那边不是不明白这个道理。失去欧洲市场之后,中国已经是俄罗斯天然气最大的海外买家。俄方既想保住中国市场的份额,又想维持住相对较高的价格,靠着能源出口撑住国内财政。可市场的逻辑从来不会以单方意愿为转移,当买方手里有了更多替代选项,卖方的定价空间自然就会收窄。
这份美国LNG长约签下来,最直接的影响就是给中俄天然气谈判添了一枚重要的砝码。中方不是没的选,也不是非俄气不可。管道气谈得拢就稳步推进,谈不拢就加大LNG进口的节奏,市场供需关系摆在那里,最终价格还是要回到合理区间。
也有人担心地缘政治的变数,觉得和美国签能源长协不靠谱。可商业合同就是商业合同,20年的长协有明确的违约条款和赔付机制,不会轻易受短期外交波动的影响。美国是全球最大的LNG出口国之一,产能稳定,供应链成熟,对于中国来说,是非常重要的气源补充选项。
更深一层看,这也是中国能源进口多元化战略的一贯思路。从中亚管道到中俄东线,从澳洲LNG到中东气源,再到美国的长协,中方一直在全球范围内铺开供应网络。目的从来不是针对谁,也不是选边站队,就是为了一件事——把能源安全的主动权牢牢握在自己手里。
回到中俄天然气谈判本身,也远不是谈崩了的局面。俄罗斯需要中国这个稳定的大市场,中国也需要俄罗斯管道气的体量优势,双方有共同的利益基础,只是在价格上还需要继续博弈。中方签下更多元的长协,不是为了推开俄罗斯,而是为了让谈判回归更理性、更公平的轨道。
250美元的关口,俄方咬得再紧,也抵不过市场规律。当替代气源越来越多,供应渠道越来越宽,价格最终还是要向买方市场的合理水平靠拢。这不是谁低头谁让步的问题,是全球能源格局变化之下,自然而然的结果。
能源生意,看的从来不是一时一刻的得失,是十年二十年的长远布局。多一条气源,就多一份底气;多一种选择,就多一分主动。手里的牌多了,谈判桌上自然就更稳。
各位读者你们怎么看?欢迎在评论区讨论。