中俄谈不成就算了,中国没必要浪费时间,去找美国买天然气也行
2025年,中国天然气出现了一系列供需和结构变化,全国天然气消费增速同比仅1.9%,较前一年下降5.4个百分点,国内开采技术进步也推动了本土天然气产量提升,总进口同比下降2.8%。
与此同步,管道气进口增长8%,而液化天然气(LNG)进口则下滑10.6%,尽管如此,中国仍是全球最大LNG进口国,全年进口量超过6800万吨,LNG在能源结构中的刚需地位并未改变。
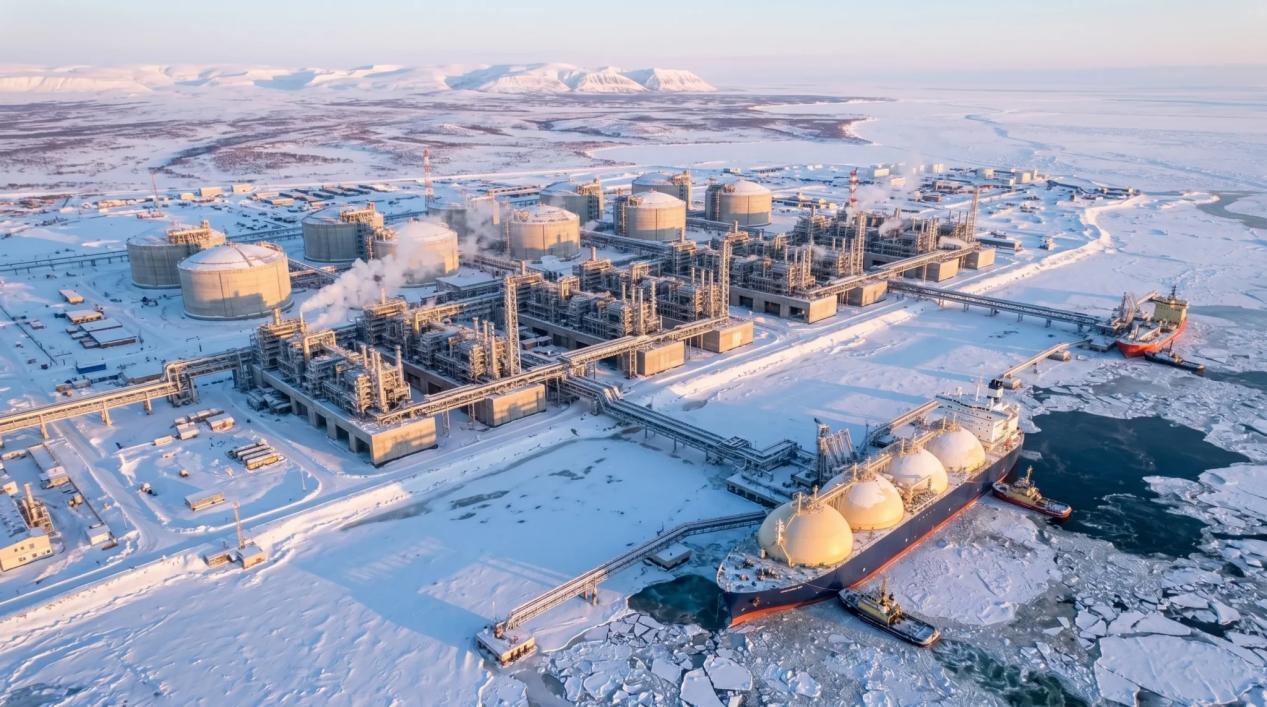
西伯利亚力量2号(又称贝加尔力量)管道自2014年提出后,已谈判十年无突破,背后的核心是价格分歧和俄罗斯受制裁导致的技术、运输瓶颈,管道途经多国,工程协调难度大也是影响因素。
在全球能源格局剧烈变化下,原有的俄罗斯和中东两大气源开始暴露风险,欧盟计划2027年禁购俄LNG,叠加美国和韩国对俄航运设备与技术的制裁,让俄罗斯LNG的出口能力极为有限。
同时,中东地区如红海、霍尔木兹海峡的地缘紧张,也令卡塔尔等出口大国面临航运不确定性。
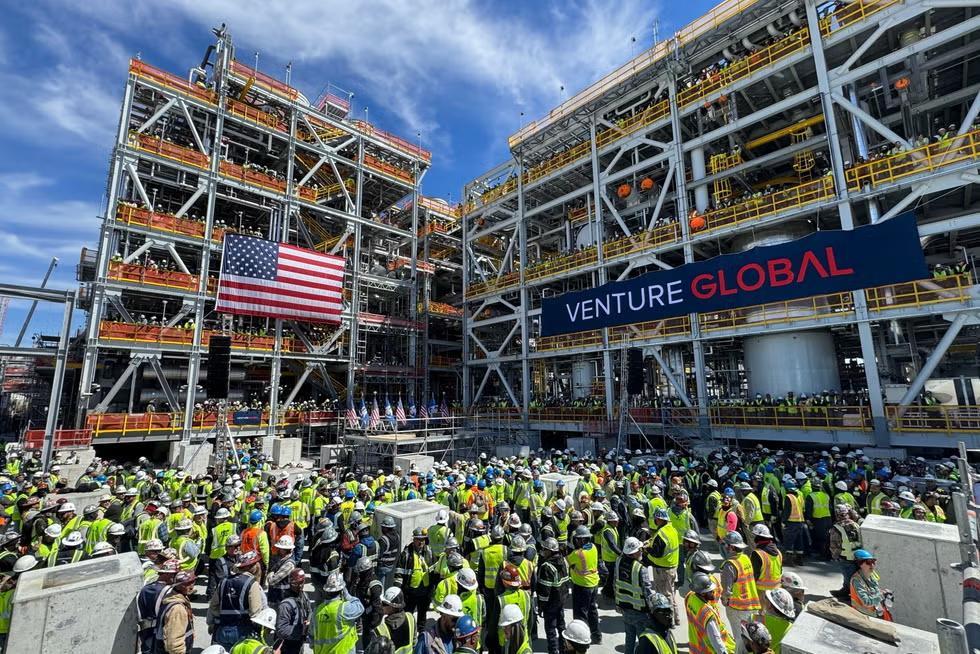
在此背景下,中国2026年9月14日与美国Venture Global签订LNG长期采购协议,计划2030年起每年进口50万吨,尽管单笔量并不大,但更准确地说,是多元气源战略下的一个普通选项。
但与美国LNG贸易仍需缴纳15%关税,贸易摩擦并未消除,这一协议本质上是对冲地缘政治与能源安全风险的措施。
除美国外,中国还在马来西亚、巴布亚新几内亚、尼日利亚、秘鲁、加拿大同步拓展LNG资源,努力打造全球分散的气源网络。
这种分散采购也提升了中国市场针对价格波动和突发供应中断的弹性应对。
中国天然气采购结构的调整,不只是供需关系变化的被动结果,更是气源安全、价格博弈和全球风险分化驱动下的主动布局。
而对于中美LNG协议会否带来更深层次的关系变化,还需继续观察能源市场和国际局势的进一步演进。
参考信源:界面新闻