你以为买了保单就能躲债?
错了。
浙江女首富周晓光,800亿商业帝国说没就没——根子不是钱多,是家企不分、全家兜底。普通人没那么大的雷,但"钱和家人没隔开"的坑,人人都可能踩。
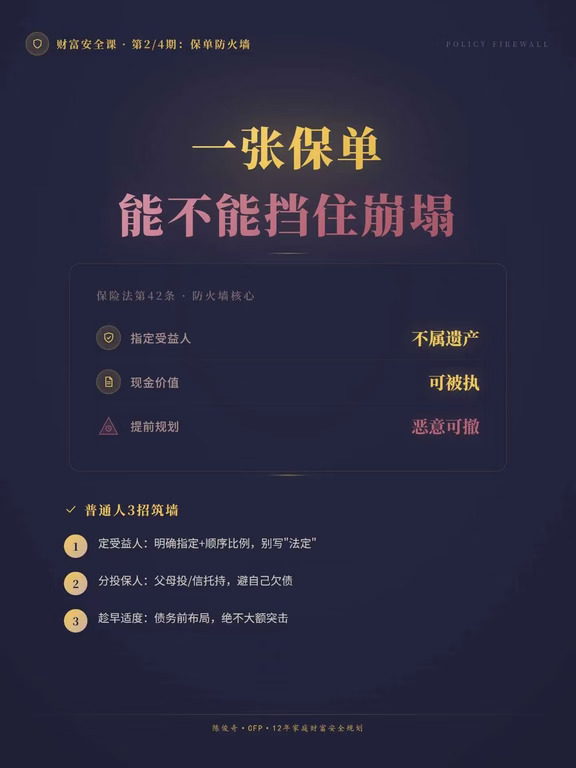
保单确实是一道防火墙,但前提是"买对"。它的核心机制就一句:
👉 人寿保险指定了明确受益人,被保险人身故后,那笔身故保险金不算遗产,不用拿来还被保险人的债(保险法第42条)。
但下面三个坑,中一个墙就塌:
① 查受益人:填了没?
写"法定"等于没填。没指定或指定不明,保险金直接变遗产,照样被偿债。务必明确指定,设好顺序和比例,结婚生子离异都要更新。
② 查投保人:是不是你自己?
保单的现金价值是投保人的钱。投保人自己欠债,多地法院(如浙江高院)可强制执行现金价值。"自己欠债、自己当投保人",墙上有洞。
③ 查时点:是不是提前规划?
债务已经或即将形成时,大额突击投保转移资产,债权人可依据《民法典》第538条撤销。防火墙要"晴天修屋顶",不能"下雨再补墙"。
一句话:保单能隔离的,是「指定受益人后的身故保险金」;它隔离不了现金价值,也保不了恶意转移。
最稳的防火墙,八个字:趁早、指定、分离、适度。
下期聊:企业主想把家底和企业切开,除了保单还有什么工具?
#资产隔离 #财富安全规划 #家庭保障 #保单规划 #理财避坑#