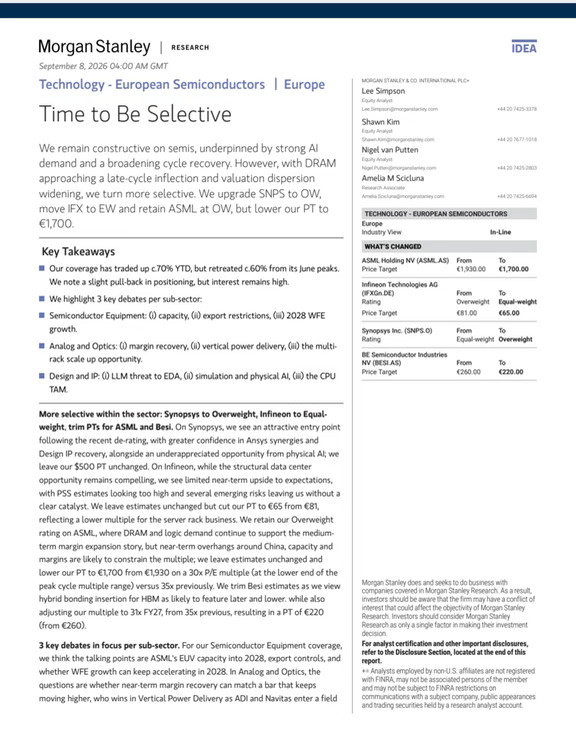
欧洲半导体仍受AI支撑,普涨阶段渐退,估值与兑现节奏分化。
大摩要说的是:行业景气未弱,后续分化取决于盈利、估值与催化。
📌 为什么这篇值得看?|从看行业到看分化
• 大摩仍看好行业,却将ASML目标价从1930欧元降至1700欧元,英飞凌由超配调至中性、新思科技调至超配。评级分化,说明市场已开始挑选预期差。
• AI需求和周期复苏仍在,但存储价格已接近周期后段拐点。设备端若过度依赖存储景气外溢,订单弹性与估值更受审视。
🧠 怎么看这篇|盈利兑现决定估值
• 数据中心扩建、先进制程与设计工具需求,经订单、利用率和产品结构传导至毛利率;估值还需收入与利润兑现承接。
• 大摩看到设计软件与部分设备股的估值低于历史区间,仍有缓冲;对已充分计入服务器、电力或高端存储乐观预期的公司,短期上修空间更有限。
🏗️ 核心看点|四类变量压缩分化
• 数据中心新增容量若受并网延迟和政治阻力影响,资本开支与设备订单的兑现会后移,远期盈利的折现价值也会下降。
• 长端利率、油价、LLM收益兑现与800V架构时间表,会先改变市场对远期利润的容忍度,即使AI终端需求没有立刻转弱。
• 若数据中心建设快于预期、存储景气延续或订单加速,当前偏谨慎的相对排序需要调整;反之,估值分化仍会扩大。
🧭 投资人怎么用|跟踪兑现质量
• 短期看新增机房容量、并网审批、存储价格与订单;中期看AI收入能否转化为毛利和现金流。受益方向是盈利路径清晰且估值有缓冲的环节。
• 承压方向是依赖远期需求假设、却缺少近期催化的公司。若建设节奏放缓、长债利率与油价继续上行,或技术路线延后,定价分化会更明显。
🌐 View|我的拆解
大摩并未转空半导体,研究重心已从总需求移到兑现质量。AI周期越往后,估值越需要由订单、利润与时间表共同验证。
#大摩研报 #欧洲半导体 #半导体周期 #AI算力 #数据中心 #芯片设备 #芯片设计软件 #ASML #英飞凌 #新思科技
免责声明:本文仅为研报解读,不构成投资建议,投资有风险,入市需谨慎。