过去十年,美国联邦债务规模从20万亿美元翻倍至40万亿美元,债务体量持续膨胀的背景下,美联储迎来今年关键的利率决议落地节点,市场普遍押注这将是年内首次加息,股市、汇市、债市也早已提前走出加息预期行情。
目前10年期美债收益率突破5%,创下2007年以来的最高水平,美债收益率走高意味着资产账面价值缩水,市场整体风险溢价持续攀升,资本市场的避险和博弈情绪持续升温。
本轮市场波动并非单一货币政策导致,而是美国债务扩张、AI行业泡沫、市场预期失衡等多重问题的集中爆发。
即将上市的美国AI巨头anic预估市值可达1.5万亿至2万亿美元,与此同时,投资大佬达里奥释放信号,提示AI高速扩张的时代即将放缓,这也印证了资本市场的核心问题,美国各类赛道透支未来预期、过度炒作红利的“大饼”已经难以维系。
当前美国AI行业吸金能力极强,大量社会资金扎堆涌入,挤压了其他行业的发展空间,且行业远期规划持续加码,2027至2030年的支出规模不断攀升,但行业实际盈利能力薄弱、估值严重虚高,后续入场资金已经不愿为高风险、低回报的泡沫估值买单。
AI行业的高速发展还带来了明显的民生副作用,算力产业的扩张直接推高美国居民平均电价20%,普通民众并未享受到AI技术红利,反而承担了更高的生活成本。
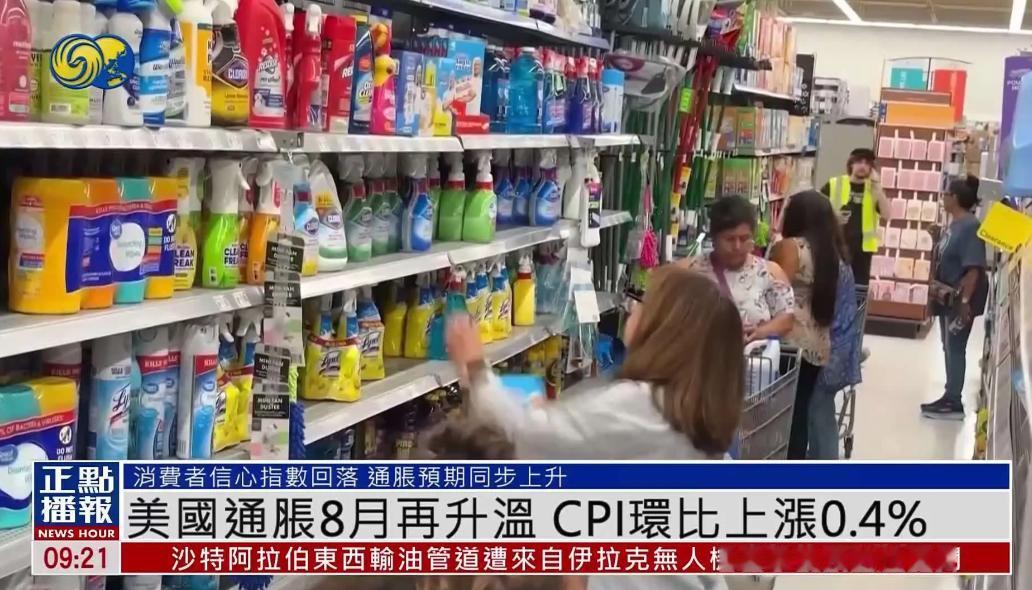
叠加国际油价持续站稳100美元关口,美国CPI通胀将形成刚性粘性,短期难以回落,这也让美联储陷入两难困境,其当下的核心难题并非单纯的通胀问题,而是失控的财政赤字带来的系统性风险,财政部和美联储都无法有效稳住持续扩张的债务泡沫。
此外,美联储的政策公信力早已被反复消耗,原本取消前瞻性指引是为了减少市场干预、让资本自主调节,可后续频繁的政策吹风变相给出预期引导,反复炒作加息预期却迟迟不落地,形成了“狼来了”的市场效应。
本次落地的加息大概率是短期预防式操作,年内能否开启第二次加息仍存在极大不确定性,而提前回落的黄金、期货等品类,也有望在加息靴子落地后迎来快速反弹。