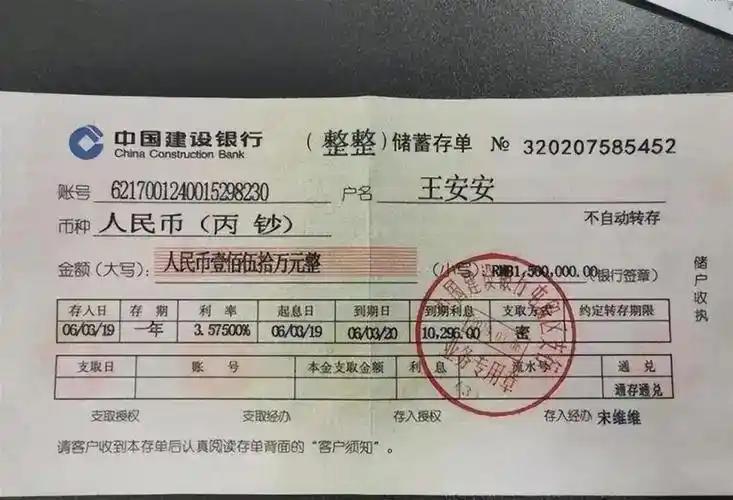
这两天,一则关于存款单被遗忘的消息引发广泛关注和热议。河南省内乡县法院一审判决,银行返还李先生本金1万元,利息则是分段计算,1995年12月至1996年12月按存单约定的月息9.15‰计息,此后29年因存单未约定自动转存,按活期利率分段计付。
结果就是,储户最终拿到的本息远低于“利滚利”的预期。
这件事让我们明白,自动转存是“必选项”而非“默认项”。定期存款到期后,若未勾选自动转存,超出存期的部分自动转为活期利率,常年仅0.2%—0.35%,利息增长极其有限。
办理定期时务必主动确认这一选项。
而存单是权利凭证,妥善保管是底线。本案中,银行经多次改制,1995年的档案险些无法查证,若存单灭失或银行底根丢失,维权难度将大幅增加。
要知道,法律保护的,是契约权利,绝非暴富幻想。法院按规则分段计息,既未让银行“赖账”,也未支持储户的“全程定期利率”主张,体现了规则之下的公平。
总而言之,理财的第一课,永远是读懂规则。