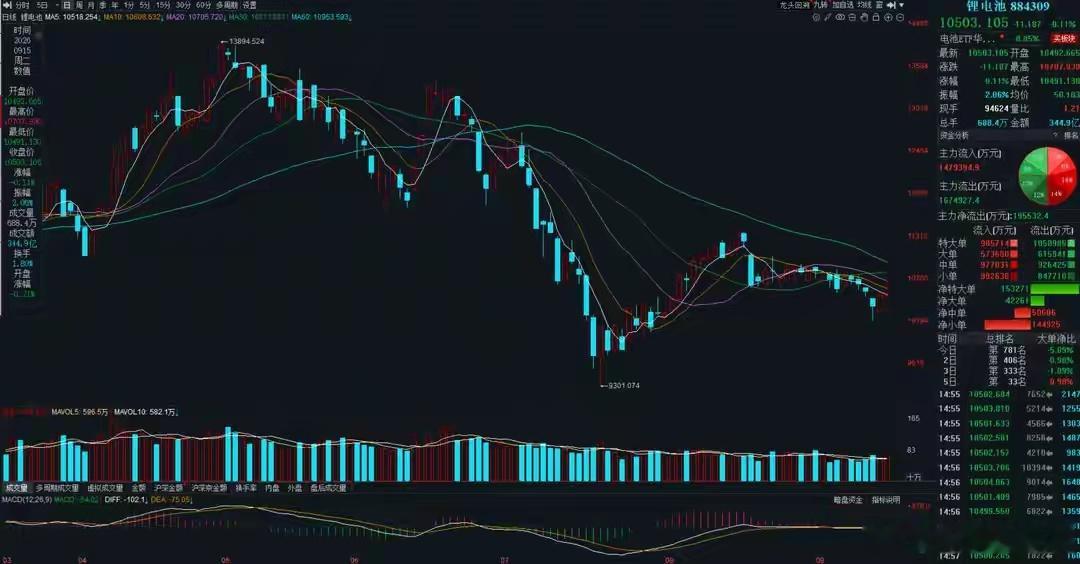
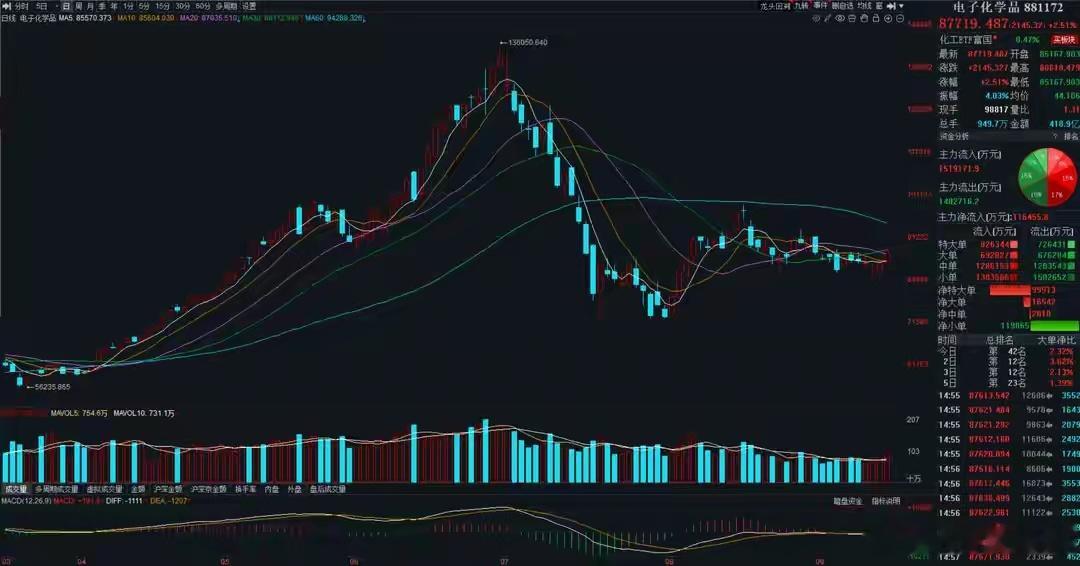
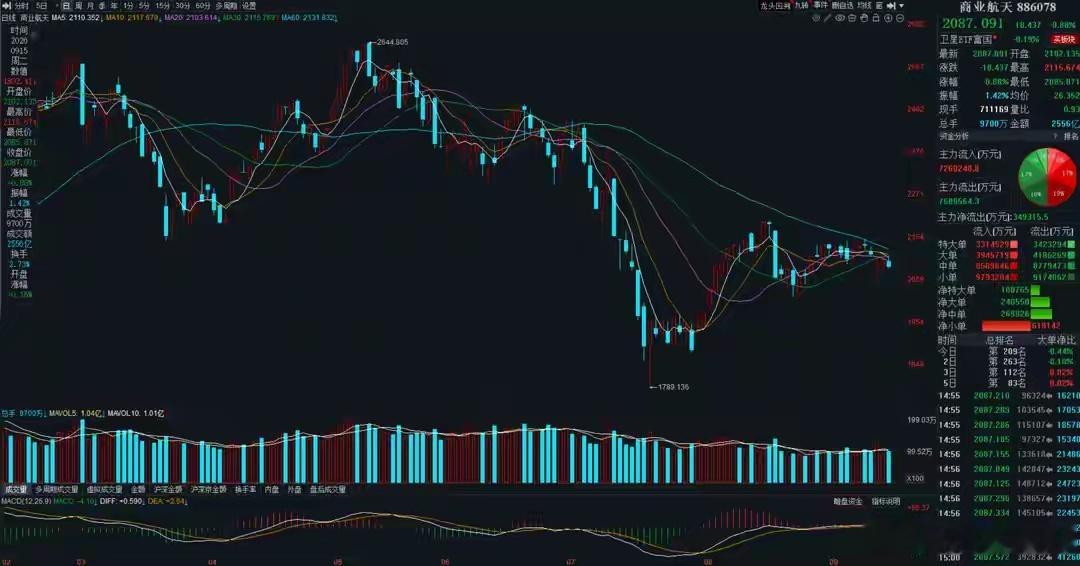
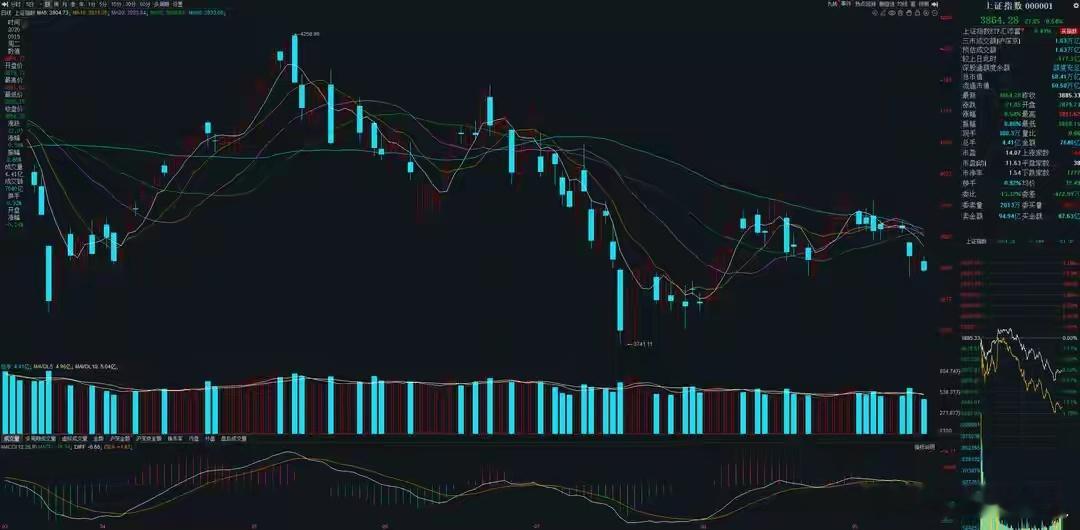
你必须知道一点:影响股价的因素有很多,消息面只是其中之一。我们在实战中,往往要综合考虑各方面因素,才能更准确的判断股价的中短期趋势!【国内外财经要闻/A股大盘展望】猛料一:美联储决议前夕,全球债市抛售加剧!事件:周二晚,在美联储即将公布利率决议之际,美国国债抛售潮愈演愈烈,基准10年期、20年期、30年期美债收益率,均攀升至2007年以来的最高水平。点评:美债收益率上行,主要来自通胀担忧持续、油价高位运行、美国政府大规模发债融资,叠加AI相关企业大量发债融资等多重因素推动。倘若10年期美债收益率持续站稳5%上方,会进一步收紧全球金融环境。简单来讲,美债收益率和美联储加息存在联动关系。如果周四晚间美联储如期加息,通胀压力得到缓解,美债收益率有望随之回落。反之,若美联储维持利率不变,或是美联储主席释放的后续货币紧缩力度弱于市场预期,债券投资者会出于对通胀的担忧,进一步推高收益率。不难发现,美债波动与美联储加息预期,本质上都被国际油价牵动。只有国际油价走弱,通胀压力回落,美债收益率以及加息预期才会同步下行。但就目前情况来看,国际油价仍处在单边上行通道,尚未出现拐头向下的信号。猛料二:统计局披露8月关键经济数据,并做重要发言!事件:9月15日,国家统计局发布8月份国民经济运行情况数据显示,8月份,全国规模以上工业增加值同比增长5.2%;8月份,社会消费品零售总额同比增长0.4%;固定资产投资(不含农户)同比下降7.2%。点评:昨天统计局公布8月核心经济数据,其中规模以上工业增加值出现拐点向上,同比增速从7月的4.5%回升至5.2%。工业作为国民经济的压舱石,起到十分关键的托底作用,而工业增长当中,新动能贡献突出,8月高技术制造业增加值同比增长16.7%,高于全部规上工业增加值11.5个百分点。不过工业回暖的同时,社零、固定资产投资较7月均有所回落,社零小幅走弱,固定资产投资下滑幅度相对更大。综合8月全套经济数据能够看到,规上工业增加值、制造业PMI回暖显著,社零以及非制造业PMI依旧偏弱。这说明国内经济呈现结构性复苏,但消费端修复力度不足,后续大概率会出台更多政策刺激内需、提振消费。大盘预判:昨夜全球资本市场表现偏弱,受国际油价大涨带动,美债收益率刷新高位,美股三大指数集体回调,纷纷创出短期调整新低。从盘面状态来看,美股大概率要等到美联储9月议息会议落地,才有望迎来止跌反弹。反观A股,在外盘没有止跌的背景下,依靠自身韧性走出独立上涨行情的概率不高。因此,本周五之前,A股大盘维持弱势震荡的可能性偏大。【行业/板块/题材概念消息点评】猛料三:一箭十星!中国民营航天首次批量交付正式组网星!事件:昨日,朱雀二号改进型遥七运载火箭在东风商业航天创新试验区蓝箭航天液氧甲烷运载火箭发射工位点火升空。本次飞行是我国民营商业航天企业首次承担大型卫星互联网星座组网任务,标志着中国民营商业航天正式迈入批量组网新阶段。点评:该消息利好商业航天板块。业内机构分析,朱雀二号承接千帆大型星座规模化组网任务,代表民营火箭的可靠性与工程交付能力已经经过实战验证,正式纳入国家卫星互联网建设的运力供给体系。一方面能够缓解当前“星多箭少”的行业痛点,为星座组网提供更多发射选择;另一方面也为民营火箭企业带来稳定批量订单,倒逼火箭量产、高密度发射能力持续迭代,带动上游整条配套产业链逐步成熟。回到A股市场,商业航天板块在去年12月至今年1月走出一轮级别较大的趋势行情,前期累计涨幅较高,叠加相关企业业绩尚未兑现,近期板块交投热度一直不高。板块资金面:过去1个多月以来,商业航天板块内有8家公司被主力机构大幅买入。机构买入规模与占比处于中等水平,可以看到主力借板块调整开展吸筹,但吸筹并不算充分。板块技术面:商业航天板块中短期走势弱于大盘。板块指数多次反弹至60日线附近便遭遇承压,60日线已经成为重要趋势压力位,只有有效突破并站稳60日线,板块才有机会完成趋势反转。猛料四:量产节点渐近与多项国标立项共振,固态电池商业化进程有望加速!事件:据媒体报道,固态电池产业在标准制定与量产规划两个维度同步迎来关键进展。近日,比亚迪方面表示,比亚迪计划在2027年推出搭载固态电池的车型,并持续推进相关技术研发,计划通过车型搭载推动技术落地。此外,奇瑞控股董事长也透露,奇瑞全固态电池计划2027年开展上车验证。点评:该消息利好锂电池板块。2025年混合固液电池率先完成从样品到产品的产业化突破,全球固态电池出货量达到8GWh。机构预测到2030年全球固态电池出货量有望达到607.2GWh,其中全固态占比接近20%。业内机构指出,政策与资本双重驱动之下,2026年半固态电池将率先迎来商业化,2027年宁德时代、比亚迪、国轩高科等多家头部企业计划实现全固态电池小批量量产或者装车示范,产业化推进节奏明显加快。A股市场当中,固态电池概念和锂电池板块高度重合,属于前期市场主线,近期受碳酸锂价格下行拖累,板块交投活跃度偏低。板块资金面:过去1个多月以来,锂电池板块内有6家公司被主力机构大幅买入。和商业航天类似,机构确实在进行吸筹动作,但吸筹不够充分的前提下,板块短期爆发力与行情持续性都会受限。板块技术面:锂电池板块中期走势弱于大盘,不过近两个交易日板块指数连续逆势收涨,出现重新站上5日线止跌的迹象,后续需要有效站稳10日线,才能够扭转短期走弱的格局。猛料五:晶圆扩产引爆需求!电子化学品景气度回升!事件:昨日,工信部、国家发改委印发《电子信息制造业发展“十五五”规划》。其中提到,推动集成电路全链条攻关,促进电子元器件和电子材料高端化发展,加快攻关一批成熟可靠、广泛适用的产业基础“货架产品”。点评:该消息利好半导体材料板块。受益于AI产业链高景气,2026年1‑6月全球半导体销售额同比增长约86.3%,晶圆产能持续扩张,为上游电子化学品带来坚实需求支撑。业内机构认为,AI时代半导体材料行业迎来新的发展机遇,AI拉动先进计算、存储需求释放,半导体制造端产能利用率维持高位,扩产周期开启,以电子化学品为代表的半导体材料行业将持续受益。A股层面,半导体材料是AI算力主线的核心分支,近期板块交投活跃度已经出现回暖信号。板块资金面:过去1个多月以来,半导体材料板块内有13家公司被主力机构大幅买入,能够看到板块横盘震荡过程中,主力资金在持续回流。板块技术面:半导体材料板块仅7月表现弱于大盘,8月至今整体维持横盘震荡。尤其最近几个交易日,大盘走弱的环境下,板块依旧保持较强韧性。【龙虎榜/北向/主力机构调仓分析】北向资金重点狙击(单位万):深股通:红棉股份(乳业)1063.14、超声电子(CPO+PCB)5529.70、中粮科技(农业)4211.71、众泰汽车(汽车整车)1687.64、云南旅游(旅游)1036.46、天融信(数字货币)4045.43、启明信息(网络安全)1265.91、大金重工(风电)5850.85、通鼎互联(光纤光缆)43653.64、天顺风能(风电)2267.66、中京电子(CPO+PCB)4740.32、双星新材(半导体材料)8840.66、崇达技术(CPO+PCB)2236.38、意华股份(CPO)3474.93、满坤科技(PCB)2187.30、宏工科技(锂电池)5534.46;沪股通:光电股份(CPO+光纤光缆)1247.21、远东股份(能源设备+光纤光缆)1079.11、北自科技(机器人)1659.29、宏盛股份(液冷)3158.22、金帝股份(机器人)3243.49、和顺石油(油气开采)3126.13、鼎信通讯(能源设备)1790.54。北向资金整体调仓:前一交易日游资净买入超过1000万的个股23只,净卖出超过1000万的个股5只。北向资金板块调仓:大幅买入了CPO、PCB、光纤光缆;中幅买入机器人、风电;小幅买入液冷、乳业、汽车整车、旅游、数字货币、网络安全、锂电池和油气开采。小幅卖出零售和半导体设备。机构资金单日买入(1000万+):超声电子000823,CPO+PCB,3家机构买入27286.87万,是昨日机构净买入最多的个股。华天酒店000428,旅游酒店,4家机构买入5525.84万占比14.39%,是昨日机构净买入占比最多的个股。机构资金10日内连续买入(1000万+):中京电子002579,CPO+PCB,9月8日‑9月15日,机构资金3次净买入,9月15日净买入2794.21万,机构买入量较之前大幅减少。机构资金整体动向分析:前一交易日机构净买入超过1000万的个股14只,净卖出超过1000万的个股14只。周二机构席位买盘、卖盘同步收缩,买盘回落幅度更大,市场由周一小幅净流入转为多空持平。机构资金板块流向分析:主线热点中(近期机构主攻方向),CPO和PCB被中幅买入,算力租赁被小幅买入。创新药、AI应用被小幅卖出。非主线热点中(近期机构少量参与方向),农业被中幅买入,液冷、商业航天、光纤光缆、电力、能源设备和锂电池被小幅买入。风电被中幅卖出,半导体设备、零售、乳业、通用设备、环保和汽车整车被小幅买入。总体来看,周二内外资机构操作出现明显分歧。内资机构买卖盘同步萎缩,从周一小幅净流入转为持平,市场调整阶段并未出现砸盘行为。外资机构买盘继续放大,卖盘维持低位,已经连续两个交易日大规模抄底,周二的净流入更是创出近几个月新高。板块层面,在主线赛道上,内外资继续合力布局CPO、PCB,内资对两大板块进行中幅加仓,外资则是大幅进场。非主线方向,光纤光缆、液冷同样得到内外资共同买入,都归属于AI算力硬件相关细分。不难看出,市场调整过程当中,主力资金进一步向算力板块集中抱团。