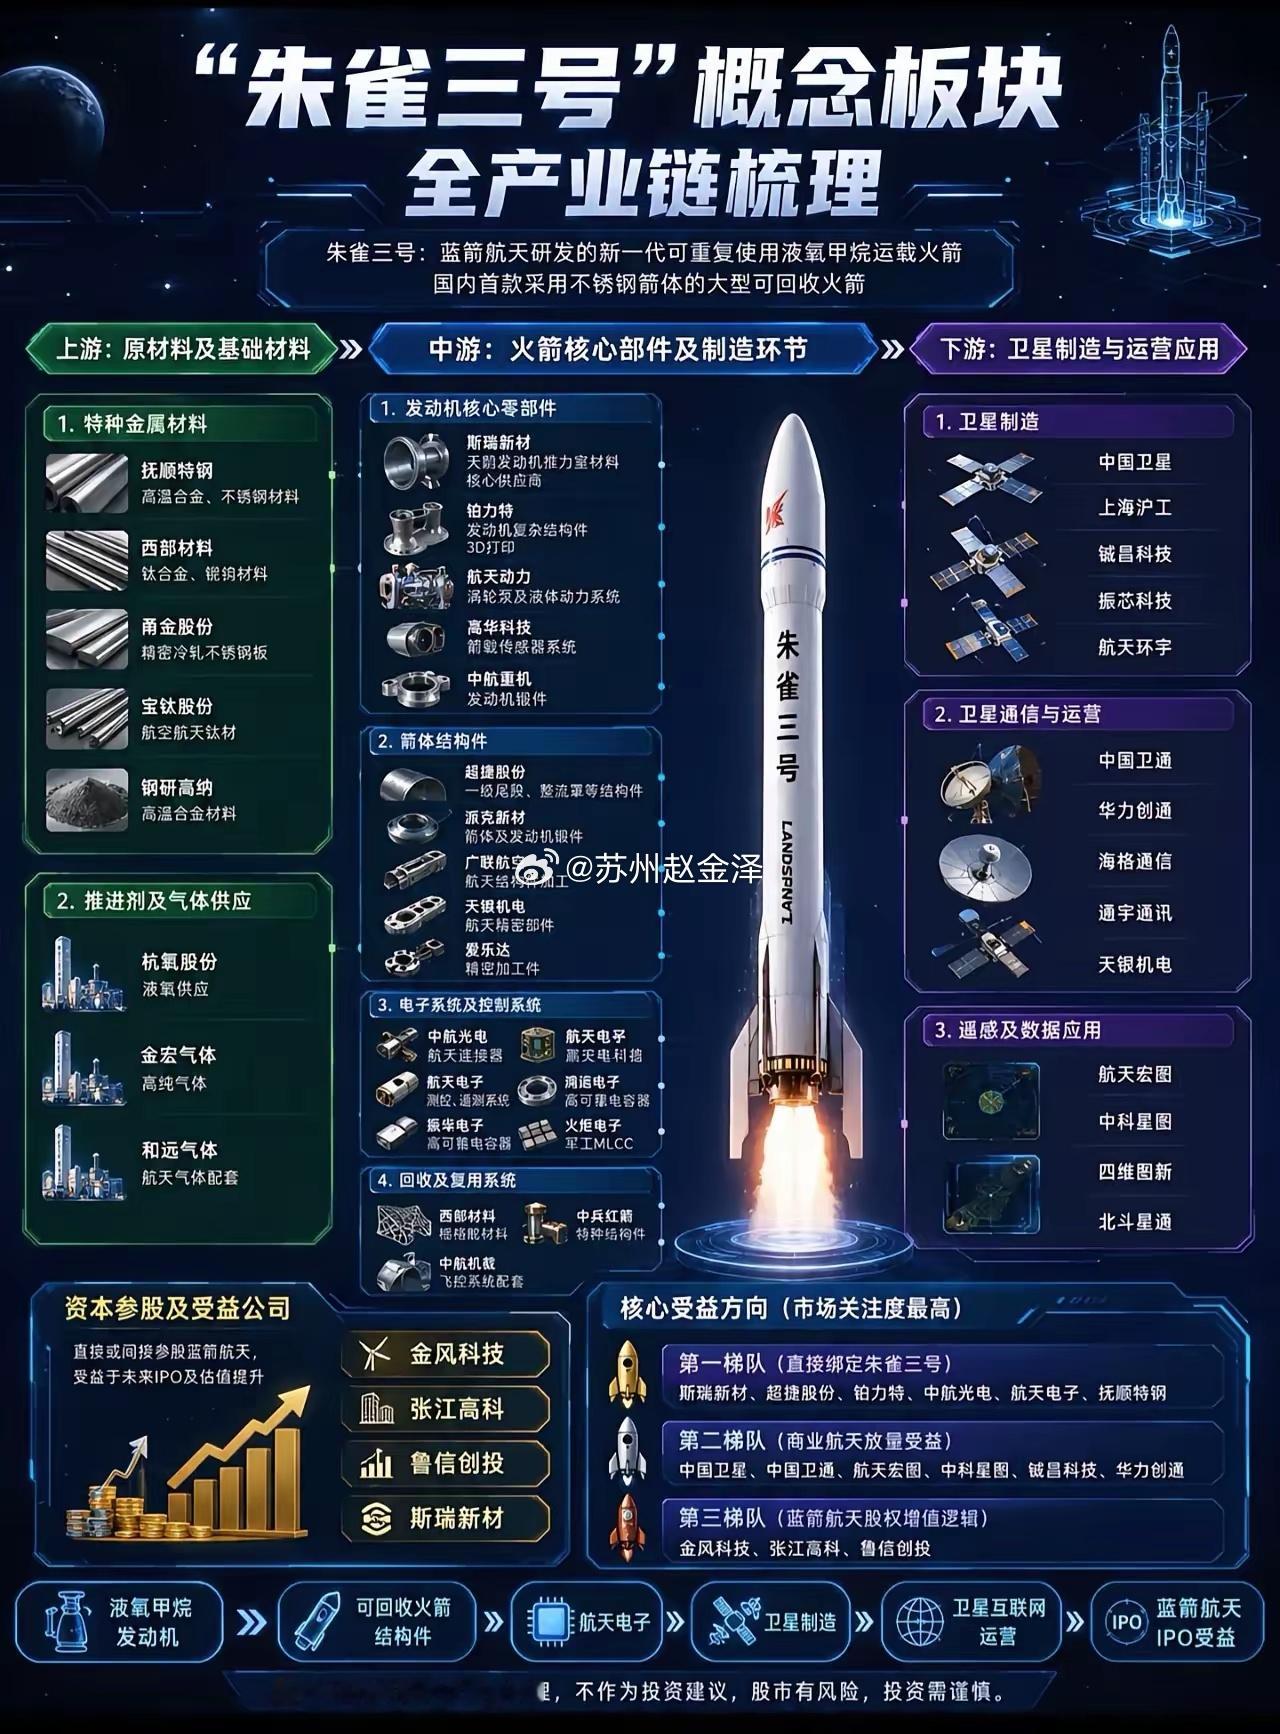
最新朱雀三号迎来产业拐点,即将IPO,可回收火箭引爆商业航天赛道,概念逻辑深度解析当火箭不再“一去不回”,万亿商业航天市场的大门正式被推开。朱雀三号作为蓝箭航天打造的国内主力可回收液氧甲烷运载火箭,完成一子级陆地垂直回收,标志我国正式掌握可复用火箭核心工程能力,距离规模化商业运营越来越近,蓝箭航天科创板IPO进程持续推进,二级市场相关产业链迎来重大催化窗口 。朱雀三号不是简单一次火箭试验,它将改写国内卫星互联网组网成本逻辑,打通从技术验证到商业化落地的闭环,成为商业航天板块最重要的事件催化剂。朱雀三号最大的硬核看点,就是可回收复用能力。该火箭全箭长66.1米,箭体直径4.5米,采用不锈钢箭体结构,一子级搭载9台自研天鹊液氧甲烷发动机,设计一子级重复使用最高20次,一次性发射低轨运力可达21.3吨,回收状态下运力可达18.3吨,成熟后发射成本相比传统一次性火箭可降低70%-90% 。过去国内发射成本居高不下,制约低轨卫星大规模组网;而朱雀三号成熟之后,能够承接千帆星座等国家级低轨卫星互联网大批量发射任务,实现“一箭批量部署数十颗卫星”,解决星座组网最大痛点——运力不足、发射成本高昂的难题 。从产业逻辑来看,朱雀三号的突破带来三层投资逻辑。第一层,技术逻辑:液氧甲烷+不锈钢箭体+垂直回收,整套国产技术路线完成实飞验证,摆脱海外技术参照,国内商业火箭从“追赶”走向“并跑”。第二层,政策逻辑,国家设立商业航天司,出台专项行动计划,大力扶持低成本可复用运载火箭,鼓励民营企业参与国家重大航天工程,行业政策红利持续释放 。第三层,商业化逻辑,蓝箭航天冲刺科创板IPO,一旦上市,国内民营商业火箭企业资本化路径彻底打通,行业估值体系将迎来重估,从题材炒作转向订单驱动的业绩兑现阶段 。整个产业链分为三大受益梯队,不同企业的收益逻辑截然不同。第一梯队,股权参股赛道,享受IPO估值重估红利。这类企业直接或者间接参股蓝箭航天,是朱雀三号事件的情绪优先受益标的。蓝箭航天科创板IPO已经进入问询阶段,市场估值预期较高,一旦成功上市,参股企业将获得股权增值收益。部分上市公司同时兼具供货+参股双重属性,既能够拿到火箭批产订单,又能享受股权溢价,安全边际更高 。第二梯队,核心硬件供应链,业绩直接兑现,是产业链核心主线。一枚朱雀三号包含十几万个零部件,背后串联全国700余家配套企业,其中七成是民营企业,火箭从试验转向高频次批产发射,上游材料、发动机零部件、结构件、连接器、3D打印、特种气体企业将直接迎来订单放量。发动机是火箭的心脏,耐高温合金、铜合金内壁、金属3D打印零部件,直接决定火箭能否实现多次复用,复用火箭和传统一次性火箭最大区别就是,每一次复飞检修,都会带来耗材更换需求,打开持续复购空间。箭体结构件、精密紧固件、栅格舵、着陆支撑结构,是火箭能够平安返回地面的关键。箭载电子、惯性导航、测控通信系统,负责火箭返回过程姿态控制、轨迹计算,是回收任务的“大脑”。特种气体、特种焊接材料等基础耗材,伴随发射频次提升,需求持续上涨。第三梯队,下游卫星与应用端,属于远期逻辑。朱雀三号解决低成本运力之后,最直接利好低轨卫星制造企业。过去卫星造得出,但是“打不上去”,发射席位紧张、成本昂贵;大运力可回收火箭成熟,卫星批量组网的瓶颈被打破,卫星制造、卫星载荷、地面终端、卫星运营服务商将间接受益,但该板块业绩兑现周期相对更长,更多属于远期预期催化 。市场需要厘清一个关键认知:朱雀三号已经完成回收试验,但距离大规模复用、高频次商业发射,仍然需要多轮复飞验证。当前板块更多是事件驱动,题材情绪波动会比较剧烈,不能简单把事件催化等同于短期业绩爆发。上游零部件企业将最先兑现业绩,而下游卫星应用,需要等待发射频次持续提升之后才会逐步释放收益。同时行业依然存在多重风险:火箭试验失败风险、研发投入超预期、商业发射订单不及预期、行业竞争加剧等因素,都会影响相关上市公司业绩。站在行业周期角度,朱雀三号的意义,远远不止一枚火箭。在卫星互联网建设的时代浪潮下,可回收火箭就是“太空货运班车”。过去商业航天板块更多停留在概念炒作,而朱雀三号的技术突破+蓝箭航天资本化,正在推动行业从概念走向落地。未来随着后续复用箭体重返发射台,商业航天产业链,将迎来一轮从上游材料到下游应用的全链条价值重估。风险提示:本文仅为行业概念解析,不构成任何投资建议。