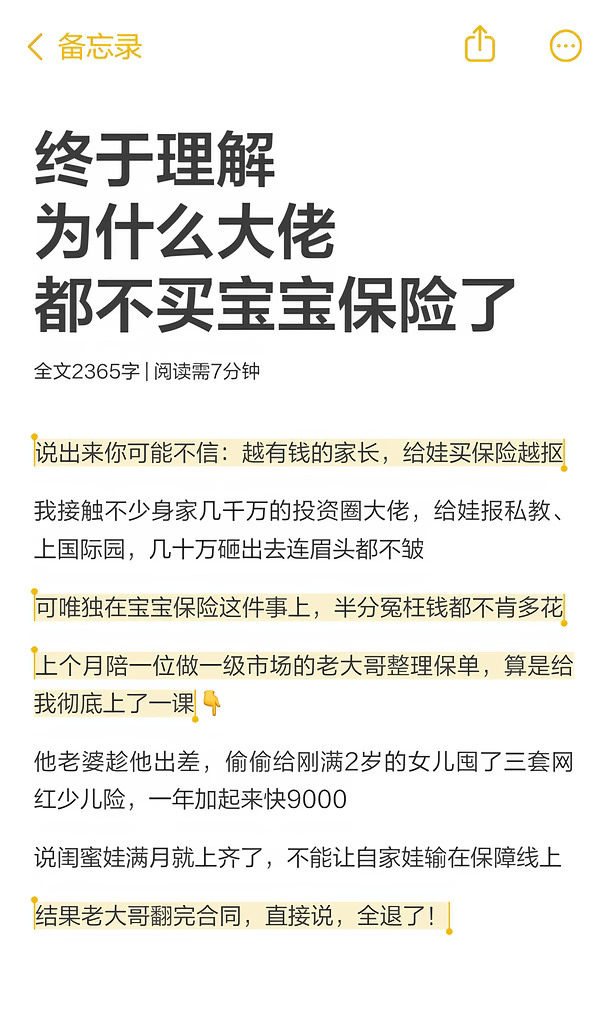
说出来你可能不信:越有钱的爸妈,给娃买保险越抠!
那些身家几千万的投资圈大佬,给娃报私教、上国际园,几十万砸出去连眉头都不皱
唯独在宝宝保险这件事上,半分冤枉钱都不肯多花
·
上个月陪一位老大哥整理保单,算是给我上了一课
他老婆趁他出差,偷偷给刚满2岁的女儿囤了三套网红少儿险,一年加起来快九千
结果老大哥翻完合同,直接说全退!
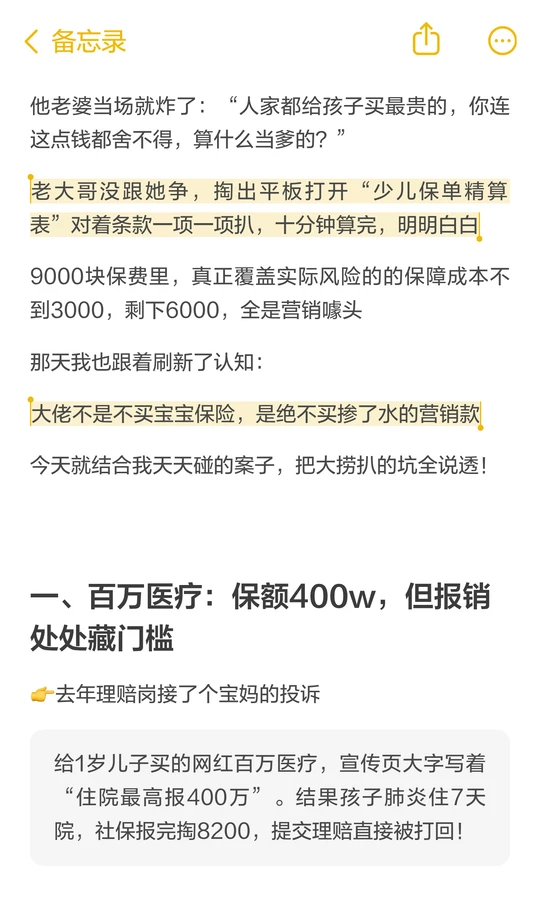
九千块的保费里,真正覆盖实际风险的保障成本不到三千,剩下六千,全是营销噱头
·
大佬不是不买宝宝保险,是绝不买掺了水的营销款
今天就结合我理赔岗天天碰的真实案子,把老大哥扒透坑全说透
·
一、百万医疗:400万保额,但报销全是门槛
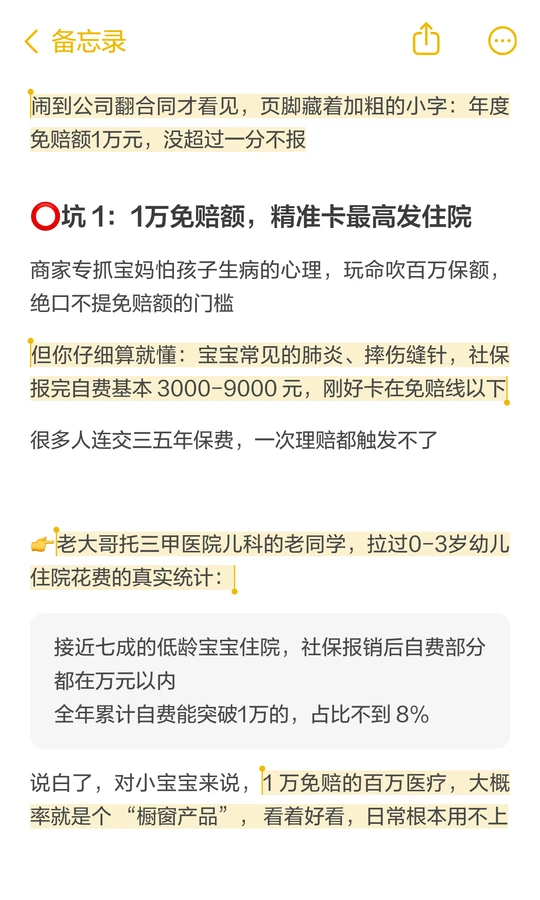
⭕坑1:1万免赔额,精准卡住宝宝看病花费
很多宝妈踩坑:宝宝肺炎住院,自费八千多却理赔失败
核心原因就是百万医疗有1万免赔线
0-3岁宝宝大部分住院开销都在1万以内,绝大多数人根本达不到理赔标准,保单常年用不上
·
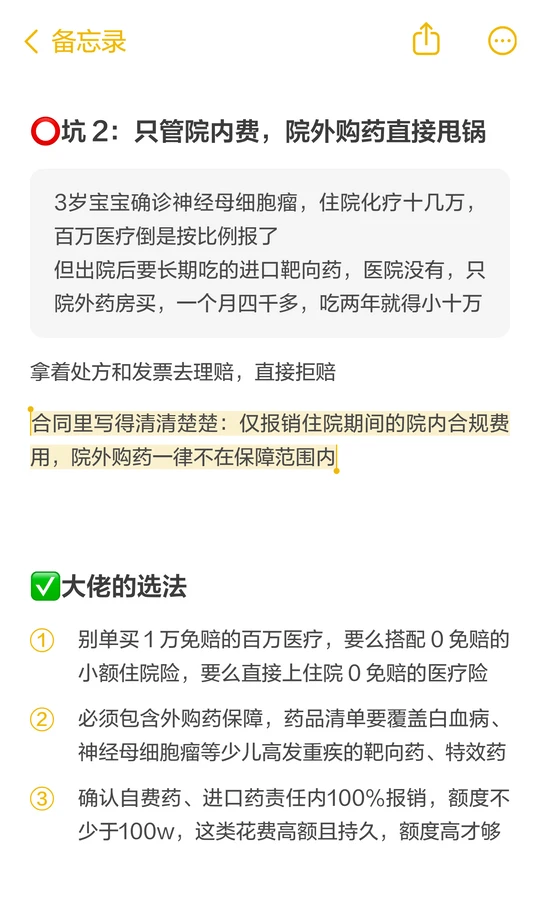
⭕坑2:只管院内花费,院外购药直接拒赔
孩子得重疾住院治疗能报销,但术后长期吃的进口靶向药只能院外买
一个越动辄几千上万,几年下来几十万
这部分费用一律不赔
·
✅大佬的选法
①不单独买1万免赔百万医疗,优先配0免赔医疗险或小额住院险
②必须含少儿高发院外特药保障,责任呢内100%报销,特药额度不低于100万
·
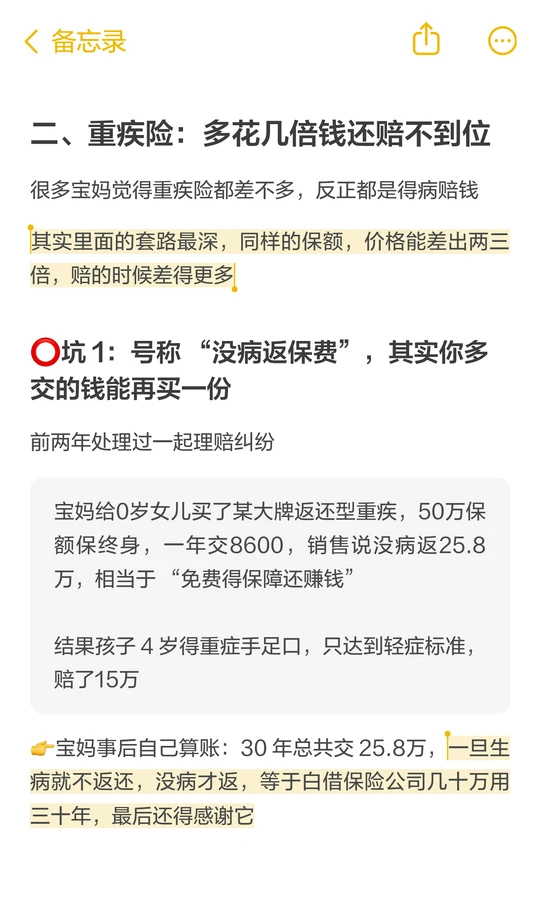
二、重疾险:多花几倍钱还赔不到位
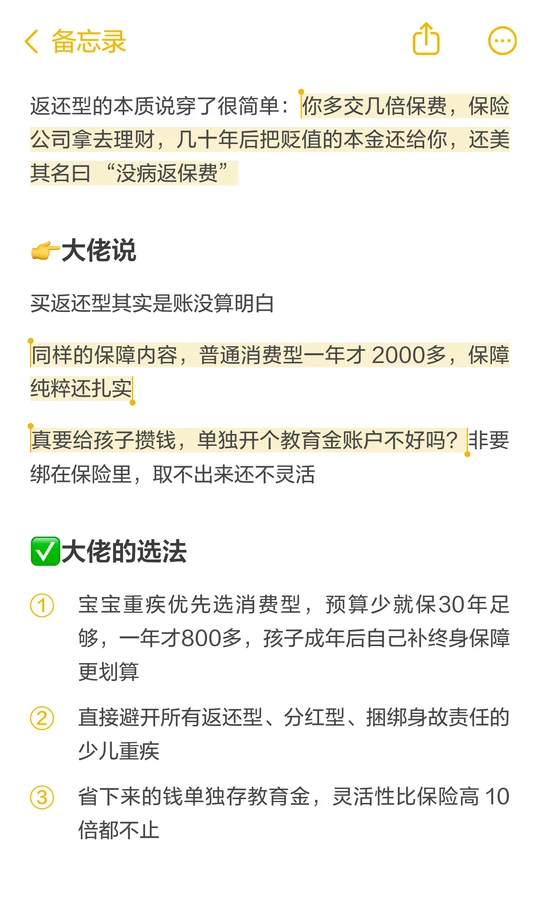
⭕坑1:号称“没病返保费”,纯粹亏本买卖
返还型重疾险保费极贵,销售鼓吹无病返保费
实则一旦生病就不返还,等于白白借钱给保险公司
普通消费型重疾险价格便宜一大半,保障更实在
·
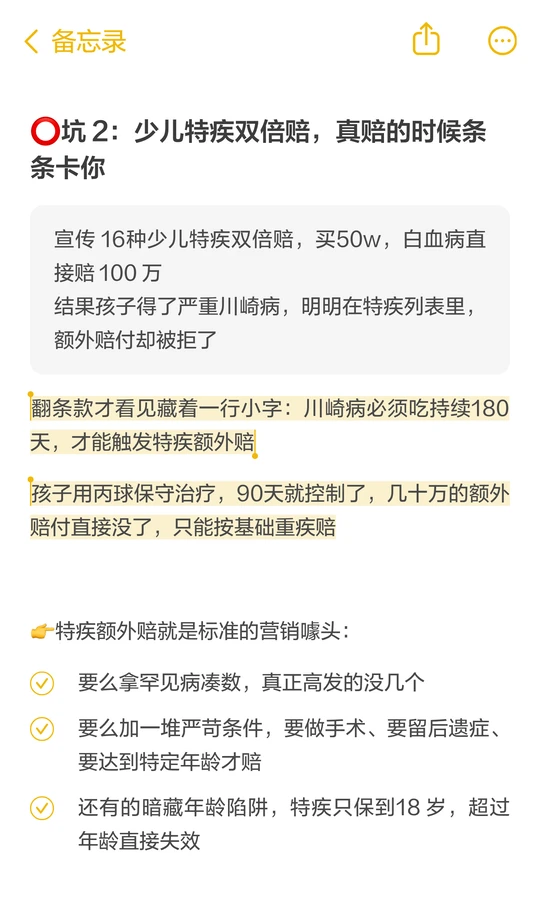
⭕坑2:少儿特疾双倍赔,层层条件卡理赔
宣传买50w,少儿特疾赔100w
实则大多用罕见病凑数,真实高发病赔付条件极严
不少孩子得了川崎病,只因提前好转病情没持续180天,直接拿不到额外赔付
·
✅大佬的选法
①直接选消费型重疾险,预算有限保30年即可,性价比拉满
②坚决不碰返还、分红型
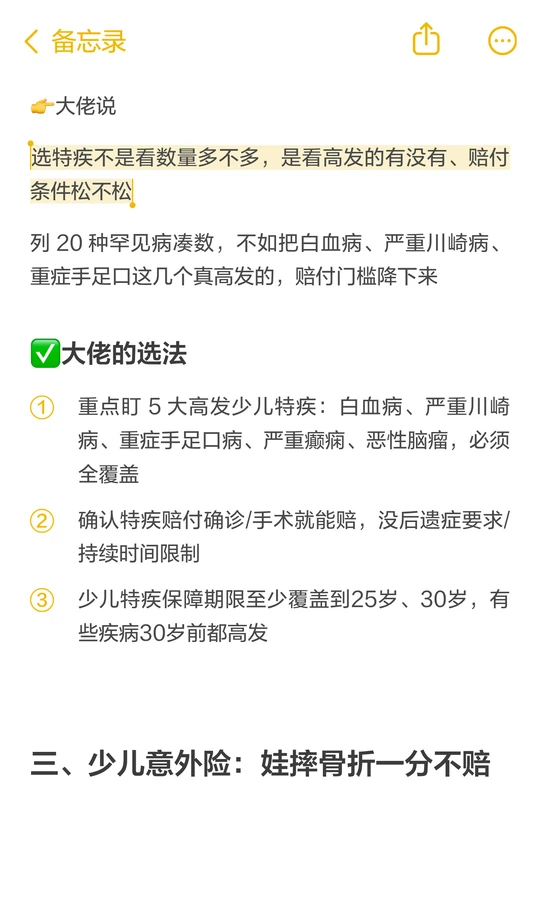
③重点覆盖白血病、川崎病等高发特疾,赔付条件宽松,保障覆盖到25-30岁
·
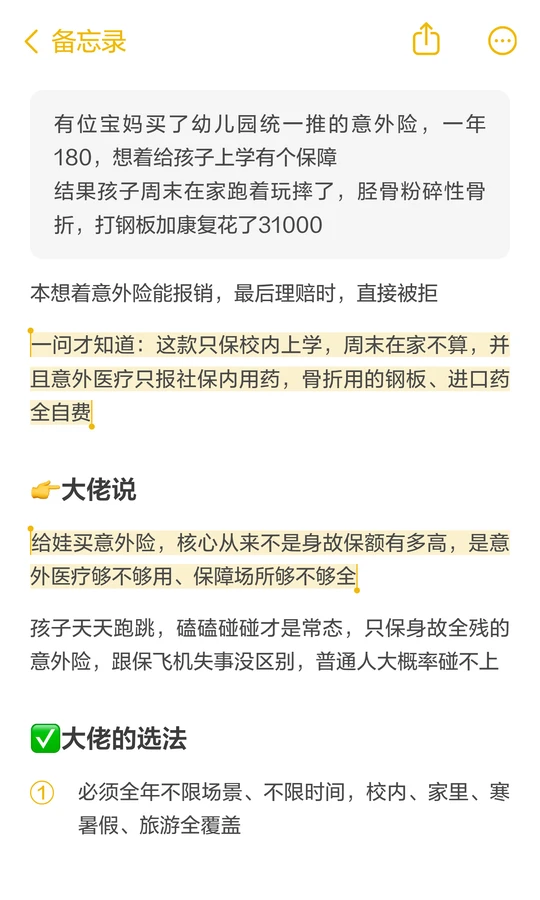
三、少儿意外险:娃摔骨折一分不赔
幼儿园统一的意外险大多是阉割版
仅限校内报销、只报社保内用药
孩子在家、假期摔伤骨折,高额治疗费全部拒赔
·
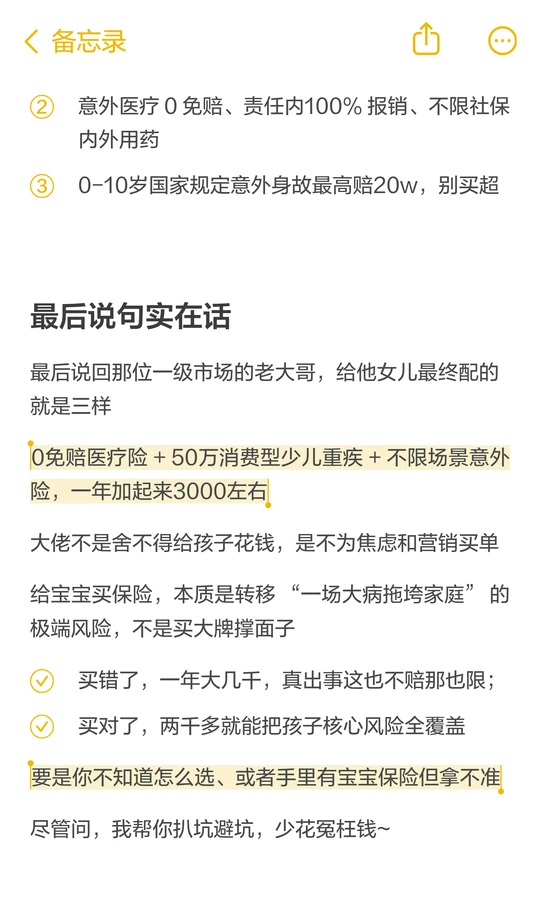
✅ 大佬的选法
①选全年全场景通用意外险,不限时间地点
②意外医疗0免赔,内外用药全额报销
③0-10岁国家规定意外身故最高赔20W,别买超
#保险#宝宝保险#保险的作用#百万医疗#重疾险#保险怎么买#宝宝保险怎么买#养娃不易
具体费率及保单金额以实际为准
癌指恶性肿瘤重度