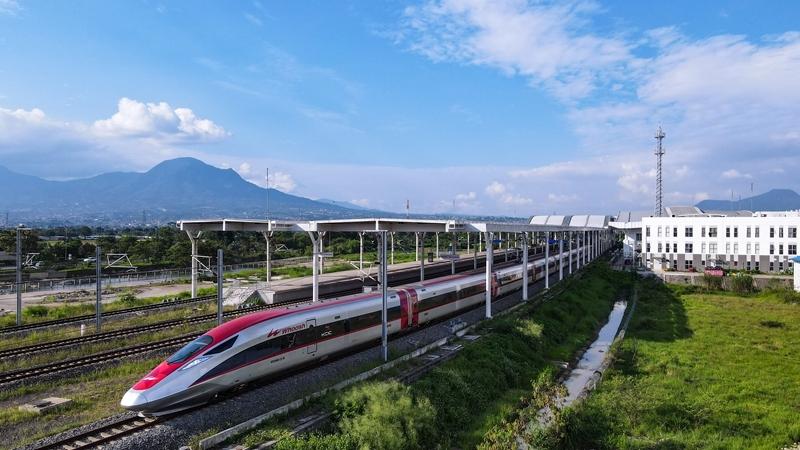
同样是海外债务危机,西方IMF去救场,逼着你卖国企、砍福利、紧缩财政;中国去救场,拉着印尼把高铁债务从40年拉长到80年,还要继续修到泗水!这就是一带一路和西方金融霸权的本质区别。
印尼财政部长普尔巴亚9月8日正式宣布,雅万高铁项目总投资约73亿美元,其中约75%来自中方贷款,还款期限从40年直接拉到80年,每年还款约1万亿印尼盾,折合人民币大概3.8亿元。
与此同时,印尼把运营公司60%的股权从国企联合体零对价划转给财政部,债务主体从企业直接升格到国家信用。
普尔巴亚开玩笑说:“80年后我们都已经不在人世了,大家放宽心吧。”
这话听着轻飘飘,背后其实是一笔很精明的账。
很多人第一反应是中国吃亏了。这个判断,从根上就错了。
雅万高铁的困境,是运营亏损和汇率压力叠加的结果。贷款以美元计价,印尼本币大幅贬值,换算下来还债成本被动推高,短期现金流扛不住,才来申请展期。运营公司2026年上半年净亏损超过5万亿印尼盾,负债达到约22万亿印尼盾,经营收入连贷款利息都覆盖不住。
高铁通车不到三年,累计旅客量早已突破千万人次,单日最高发送旅客超过2.67万人次。这不是一个快死的项目,这是一个暂时喘不过气的项目。
这个区别,才是整件事的核心。
快死的项目,你展期80年叫烂账。暂时喘不过气的项目,你展期80年叫长期锁定。中方不是在施舍,是在把一笔“可能坏账的企业债”重构成“慢还但更稳的政府债”。
债务主体从国企换成财政部,本质上是印尼把整个国家的征税权和信用背书压进来了,这对中方债权人来说,风险反而是下降的。
西方模板从来不这么干。
IMF的救场方式,历史上有迹可循。阿根廷、希腊、斯里兰卡,每一次救援附带的都是条件清单,私有化、裁员、财政紧缩、汇率管控放开。
表面是救你,实际是趁你虚弱的时候把资产打包重组,把定价权牢牢捏在自己手里。救完之后,债还在,但最值钱的那部分已经姓了别人。
这套逻辑的本质不是帮你发展,是帮你维持一个刚好还得起利息、刚好不至于违约的脆弱状态,让你永远在债务轨道上跑,永远出不去。
80年这个数字,现在被说得像笑话,但有一个角度几乎没人提。
一条高铁的设计寿命是多少?至少50到80年。用基础设施的生命周期来匹配融资周期,这不是债务危机的应急操作,这本来就是成熟基建融资应该有的结构。反过来说,当年定40年还款期,才是真正的结构错配,才是埋下今天这个局的根源。
更关键的是接下来这一步。
债务重组的尘埃刚落,东延线的规划就同步浮出水面。印尼已经完成万隆到泗水的初步方案研究,三条备选线路全长在629到679公里之间,普拉博沃总统还亲自指示继续向东延伸至外南梦,整条走廊将达到1000公里。
旧账没平,新线要上,融资来源还没着落。这是印尼在冒险押注,还是有底气?
中方的态度说得很清楚,不反对东延,但明确拒绝“旧账续做+新线打包”的方案,要求泗水线用更市场化、风险共担的融资结构来谈。翻译成大白话就是,你要继续合作可以,但不能把80年的旧账当成拿新钱的筹码,每一笔账要分开算。
这个边界划得相当清醒。
印尼财政部旗下承接债务的SMV机构,年利润稳定在3万亿到4万亿印尼盾,覆盖1万亿年度还款绰绰有余,不需要动用国家常规预算。账面上看,还款来源是稳的。
但80年跨度里的汇率风险、政治风险、政策延续性,这些才是真正的考验,而且现在没有任何一份公开文件讲清楚了利率调整和汇率分担的细节。
魔鬼在细节里。纸面上的80年和执行层面的80年,差得可能不是一星半点。
但有一件事可以确定。
雅万高铁从来不只是一笔商业贷款。它是中国高铁技术第一次完整出海的样板,是标准、系统、人才输出的试验田。
这条142公里的线路跑好了,后面700公里才有谈判的基础;700公里跑顺了,整个东南亚的轨道交通市场才有入场券。
钱可以慢慢收,但样板只有一个。