平陆运河的收费能力,连苏伊士运河的零头都比不上
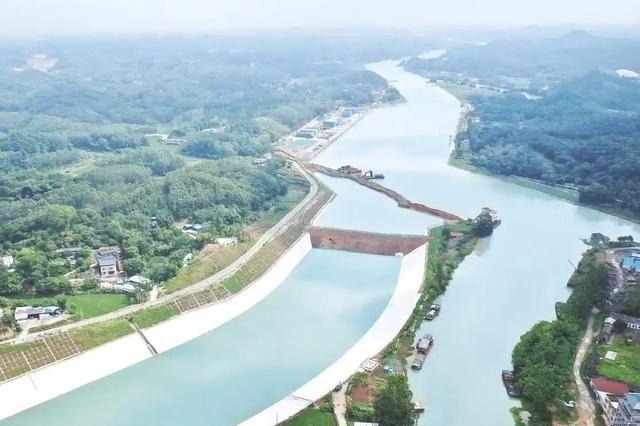
明天,也就是9月16日,平陆运河就要正式通航了。可我想先说个听着别扭的事实:论收过路费,这条花了727亿元、挖了整整四年、全长134.2公里的运河,可能连苏伊士运河的零头都够不上。这不是唱衰,是官方数字摆在那儿。
广西已经公布试行收费标准,船舶过闸一吨一次收一块钱,试行到2031年9月底。就算按远期上亿吨的设计运量拉满了算,一年过闸费也就几亿元人民币。
苏伊士运河呢?2024年红海危机闹得最凶、收入砍到脚踝,照样收了将近40亿美元,折人民币快三百亿。这账怎么比?
按这个算法,这条河岂不是亏大了?可你往岸边看一眼,画面完全反过来了。水还没通,船还没影,厂子先密密麻麻盖起来了。企业不傻,钱更诚实,它们早就在用真金白银投票,而且投得又快又狠。
就说运河北头、南宁青秀区的伶俐工业园,离起点平塘江口也就六十多公里。今年一季度,园区规上工业总产值同比涨了快七成,锂电池厂一期二期满负荷转,三期四期边施工边装设备。
隔壁横州市,今年前两个月规上工业增加值同比增长27.5%,新增规上工业企业数量排南宁各县区第一。
比亚迪的弗迪电池、多氟多的宁福新能源、太阳纸业、法国爱森,一条链上的企业挨着往这儿落。
运河起点的六景工业园,今年前七个月规上工业产值一百四十五亿元,同比增长近四成。百色的铝企连物流路线都提前排好了,就等进口铝土矿从钦州港沿江而上直达厂区。
它们到底在赌什么?赌的是一本明明白白的运费账。西南货物以前出海,得沿西江东下绕到广州;平陆运河直接从南宁向南劈开一条道,经灵山陆屋镇沿钦江进北部湾,内河航程一下缩短五百六十多公里。官方测算,综合物流成本能降18%到30%,一年给全社会省下运费约五十二亿元。
这个数你可能没概念,我说句大白话:同样一吨货,走水路的成本大概是公路的三分之一、铁路的一半。
对一家天天发货的大厂,运费每降一截,年底就是上千万的纯利润。运河还没通水,这笔账老板们早算完了——先把厂搬过去,等于先把利润揣兜里。
但在我看来,只盯着运费,还是把这条河看小了。平陆运河从来不是一条孤零零的渠,它是西部陆海新通道上最后一块拼图:往上连着西江航运干线和整个西南内河网,往下连着北部湾港和铁海联运班列。2025年这条通道班列首次突破一万列,货能送到127个国家和地区的五百多个港口。
它朝南面对的是谁?是东盟。2025年中国和东盟贸易额第一次冲上1.05万亿美元,东盟连续六年是我们第一大贸易伙伴;今年前七个月,双边贸易额又同比增长24.7%。平陆运河一通,西南腹地到东盟主要港口的路程整体缩短,等于把重庆、贵阳这些深居内陆的地方,往全球市场门口猛推了一大步。
回头再看那一块钱一吨的过闸费,你品出味道没有?我个人觉得,这不是定价定低了,而是压根没打算靠闸门赚钱。
苏伊士、巴拿马那种运河,玩的是"咽喉收租",船过留钱;平陆运河玩的是"让水养鱼",把闸门费压到地板上,把货流引来,把工厂留住,让就业和税收在两岸土地上自己长出来。
站在别人的角度看,这盘棋更有意思。过去有些西方战略圈的算盘很简单:全球海运就那么几条咽喉水道,关键时候一收紧,你的货就难受。
2023年底红海起风波,胡塞武装在航道上一动手,苏伊士2024年通行船只腰斩、收入暴跌约六成,全世界货轮被迫绕路好望角,一个国家的外汇袋子说瘪就瘪。
这一幕给所有人上了一课:把命脉全押在别人家门口的水道上,是要冒风险的。怎么破?我们的办法不是去抢谁的海峡,而是在自己境内多开一条江、多修一条路、多织一张网。
东南出海口忙,就让西南从北部湾自己出海;一条通道挤,就铁路、公路、水路一起上,让谁都没法一招把我们的货路全捏住。
所以你看,当别人还在为一条河道的过路费涨跌揪心时,我们这边的运河,收费表上写着一块钱,两岸工业产值却以百分之几十的速度往上蹿。
收租的人盯着河面,我们盯着河岸。这两种思路的差距,我认为,比两条运河的收入差距大得多。
可我还是想说,中国人修运河的心思,从来不是搬把椅子坐在河头上收买路钱。从千年之前的京杭大运河到今天的平陆运河,认准的理儿没变过:水走到哪儿,路就通到哪儿;路通到哪儿,厂子、订单和普通人的饭碗就跟到哪儿。